简答题
水利水电工程
题号 #1751029
背景
某工程,建设单位与施工单位按照《建设工程施工合同(示范文本)》签订了施工承包合同。
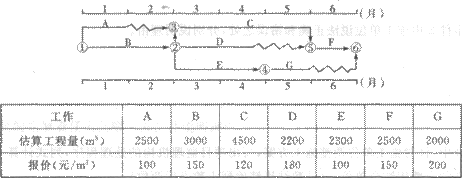
合同约定:工期6个月;A、B工作所用的材料由建设单位采购;合同价款采用以直接费为计算基础的全费用综合单价计算;施工期间若遇物价上涨,只对钢材、水泥和集料的价格进行调整,调整依据为工程造价管理部门公布的材料价格指数。招标文件中的工程量清单所列各项工作的估算工程量和施工单位的报价见下表,该工程的各项工作按最早开始时间安排,按月匀速施工,经总监理工程师批准的施工进度计划如下图所示。
施工过程中,发生如下事件:
事件1:施工单位有两台大型机械设备需要进场,施工单位提出应有建设单位支付其进场费,但建设单位不同意另行支付。
事件2:建设单位提供的材料运抵现场后,项目监理机构要求施工单位及时送检,但施工单位称:施工合同专用款并未对此作出约定,因此,建设单位提供的材料,施工单位没有送检的义务,若一定要施工单位送检,则由建设单位支付材料检测费。
事件3:当施工进行到第3个月末时,建设单位提出一项设计变更,使D工作的工程量增加2000m3。施工单位调整施工方案后,D工作持续时间延长1个月。从第4个月开始,D工作执行新的全费用综合单价。经测算,新单价中直接费为160元/ m3,间接费费率为15%,利润率为5%,税率为3.41%。
事件4:由于施工机械故障,G工作的开始时间推迟了1个月。第6个月恰巧遇建筑材料价格大幅上涨,造成F、G工作的造价提高,造价管理部门公布的价格指数见下表。施工单位随即向项目监理机构提出了调整F、G工作结算单价的要求。经测算,F、G工作的单价中,钢材、水泥和集料的价格所占比例均为25%、35%和10%。
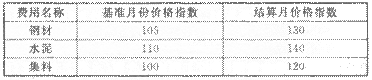
【问题】
1.事件1中,建设单位的做法是否正确?说明理由。
2.指出事件2中施工单位说法正确和错误之处,分别说明理由。
3.事件3中,针对施工单位调整施工方案,写出项目监理机构的处理程序,列式计算D工作调整后新的全费用综合单价。(计数结果精确到小数点后两位)
4.事件4中,施工单位提出调整F和G工作单价的要求是否合理?说明理由。列式计算应调价工作的新单价。
5.计算4月、5月、6月份的拟完工程计划投资和施工单位的应得工程额。(计数结果精确到小数点后两位)
参考答案
暂无
答案解析
1.事件1中,建设单位的做法正确。理由:大型机械设备进场费属于建筑安装工程费用构成中的措施费,已包括在合同价款中,施工单位没有理由提出由建设单位支付其进场费的要求。
2.事件2中施工单位说法正确之处:要求建设单位支付材料检测费用。理由:发包人供应的材料,其检测费用应由发包人负责。
事件2中施工单位说法错误之处:施工单位没有送检的义务。理由:不论是发包人提供的材料,还是承包人自己采购的材料,承包人均有送检的义务。
3.事件3中,针对施工单位调整施工方案,项目监理机构的处理程序:施工单位将调整后的施工方案提交项目监理机构,项目监理机构对施工方案进行审核确认或提出修改意见,书面向施工单位答复。
D工作调整后新的全费用综合单价的计算:
(1)直接费=160元/m3。
(2)间接费=(1)×15%=160×15%=24(元/m3);
(3)利润=[(1)+(2)]×5%=160+24×5%=9.2(元/m3):
(4)税金=[(1)+(2)+(3)]×3.41%=160+24+9.2×3.41%=6.59(元/m3);
全费用综合单价=(1)十(2)+(3)+(4)=160+24+9.2+6.59=199.79(元/m3)。
4.事件4中,施工单位提出调整F工作单价的要求合理。理由:F工作按正常进度施工。
事件4中,施工单位提出调整G工作单价的要求不合理。理由:G工作的开始时间推迟是由于施工机械故障所致。
F工作的新单价=150×(30%+25%×130/105+35%×140/110+10%×120/100)=176.25(元/m3)。
5.4月份的拟完工程计划投资=4500/3×120+2200/2×180+2300/2×100=493000(元)=49.3(万元);
5月份的拟完工程计划投资=4500/3×120+2000×200=580000(元)=58(万元);
6月份的拟完工程计划投资=2500×150=375000(元)=37.5(万元)。
4月份施工单位的应得工资款额=4500/3×120+(1100+2000)/2×199.79+2300/2×100=604675(元)=60.47(万元);
5月份施工单位的应得工资款额=4500/3×120+(1100+2000)/2)×199.79=489675(元)=48.97(万元);
6月份施工单位的应得工资款额=2500×176.25+2000×200=840625(元)=84.06(万元)。
【解析】
本案例第1问主要考查以直接费为计算基础的全费用综合单价计算的合同价款。由于此合同中的合同价款采取综合单价计算方法,大型机械设备进场所需的费用已经包含其中,施工单位也就不能再向建设单位提出支付其进场费的要求。
本案例第2问主要考查关于材料送检的要求。根据合同约定工程中所用的材料由建设单位采购,所以材料的送检费用应由建设单位承担,但是承包人有送检的义务,所以施工单位说其没有送检的义务是错误的,但要求建设单位支付材料检测费用是正确的。本案例第3问主要考查监理单位对施工单位调整施工方案的处理程序及全费用综合单价的计算方法。在施工单位调整施工方案前,施工单位应将调整
后的施工方案提交项目监理单位审核,待监理单位对施工方案提出修改意见或审核确认,并书面向施工单位答复后,施工单位方可继续施工。在施工方案调整后,直接费=160元/m3,间接费=直接费×15%=160×15%=24(元/m3),利润=(直接费+间接费)×5%=(160+24)×5%=9.2(元/m3),税金=(直接费+间接费+利润)×3.41%=(160+24+9.2)×3.41%=6.59(元m3),全费用综合单价=直接费+间接费+利润+税金=160+24+9.2+6.59=199.79(元/m3)。
本案例第4问主要考查施工单位提出调整工作单价的合理性以及调整工作单价后的新单价计算。由于施工机械故障,G工作的开始时间推迟了1个月,因此施工单位提出调整G工作单价的要求不合理。而F工作按正常进度施工,施工单位提出调整F工作单价的要求是合理的。F工作的新单价=150×(30%+25%×130/105+35%×140/110+10%×120/100)=176.25(元/m3)。
本案例第5问主要考查拟完工程计划投资和施工单位的应得工程额的计算方法。按照事件3和事件4中的描述以及施工进度计划图可知,在第3个月末,D工作的工程量增加2000m3,且D工作持续时间延长1个月,从第4个月开始,D工作执行新的全费用综合单价。由于施工机械故障,G工作的开始时间推迟了1个月。F工作按照新单价执行。因此4月份拟完工程计划投资=4500/3×120+2200/2×180+2300/2×100=493000(元)=49.3(万元),5月份的拟完工程计划投资=4500/3×120+2000×200=580000(元)=58(万元),6月份的拟完工程计划投资=2500×150=375000(元)=37.5(万元);4月份施工单位的应得工程款额=4500/3×120+(1100+2000)/2)×199.79+2300/2×100=604675(元)=60.47(万元),5月份施工单位的应得工程款额=4500/3×120+(1100+2000)/2×199.79=489675(元)=48.97(万元),6月份施工单位的应得工程款额=2500×176.25+2000×200=840625(元)=84.06(万元)。
2.事件2中施工单位说法正确之处:要求建设单位支付材料检测费用。理由:发包人供应的材料,其检测费用应由发包人负责。
事件2中施工单位说法错误之处:施工单位没有送检的义务。理由:不论是发包人提供的材料,还是承包人自己采购的材料,承包人均有送检的义务。
3.事件3中,针对施工单位调整施工方案,项目监理机构的处理程序:施工单位将调整后的施工方案提交项目监理机构,项目监理机构对施工方案进行审核确认或提出修改意见,书面向施工单位答复。
D工作调整后新的全费用综合单价的计算:
(1)直接费=160元/m3。
(2)间接费=(1)×15%=160×15%=24(元/m3);
(3)利润=[(1)+(2)]×5%=160+24×5%=9.2(元/m3):
(4)税金=[(1)+(2)+(3)]×3.41%=160+24+9.2×3.41%=6.59(元/m3);
全费用综合单价=(1)十(2)+(3)+(4)=160+24+9.2+6.59=199.79(元/m3)。
4.事件4中,施工单位提出调整F工作单价的要求合理。理由:F工作按正常进度施工。
事件4中,施工单位提出调整G工作单价的要求不合理。理由:G工作的开始时间推迟是由于施工机械故障所致。
F工作的新单价=150×(30%+25%×130/105+35%×140/110+10%×120/100)=176.25(元/m3)。
5.4月份的拟完工程计划投资=4500/3×120+2200/2×180+2300/2×100=493000(元)=49.3(万元);
5月份的拟完工程计划投资=4500/3×120+2000×200=580000(元)=58(万元);
6月份的拟完工程计划投资=2500×150=375000(元)=37.5(万元)。
4月份施工单位的应得工资款额=4500/3×120+(1100+2000)/2×199.79+2300/2×100=604675(元)=60.47(万元);
5月份施工单位的应得工资款额=4500/3×120+(1100+2000)/2)×199.79=489675(元)=48.97(万元);
6月份施工单位的应得工资款额=2500×176.25+2000×200=840625(元)=84.06(万元)。
【解析】
本案例第1问主要考查以直接费为计算基础的全费用综合单价计算的合同价款。由于此合同中的合同价款采取综合单价计算方法,大型机械设备进场所需的费用已经包含其中,施工单位也就不能再向建设单位提出支付其进场费的要求。
本案例第2问主要考查关于材料送检的要求。根据合同约定工程中所用的材料由建设单位采购,所以材料的送检费用应由建设单位承担,但是承包人有送检的义务,所以施工单位说其没有送检的义务是错误的,但要求建设单位支付材料检测费用是正确的。本案例第3问主要考查监理单位对施工单位调整施工方案的处理程序及全费用综合单价的计算方法。在施工单位调整施工方案前,施工单位应将调整
后的施工方案提交项目监理单位审核,待监理单位对施工方案提出修改意见或审核确认,并书面向施工单位答复后,施工单位方可继续施工。在施工方案调整后,直接费=160元/m3,间接费=直接费×15%=160×15%=24(元/m3),利润=(直接费+间接费)×5%=(160+24)×5%=9.2(元/m3),税金=(直接费+间接费+利润)×3.41%=(160+24+9.2)×3.41%=6.59(元m3),全费用综合单价=直接费+间接费+利润+税金=160+24+9.2+6.59=199.79(元/m3)。
本案例第4问主要考查施工单位提出调整工作单价的合理性以及调整工作单价后的新单价计算。由于施工机械故障,G工作的开始时间推迟了1个月,因此施工单位提出调整G工作单价的要求不合理。而F工作按正常进度施工,施工单位提出调整F工作单价的要求是合理的。F工作的新单价=150×(30%+25%×130/105+35%×140/110+10%×120/100)=176.25(元/m3)。
本案例第5问主要考查拟完工程计划投资和施工单位的应得工程额的计算方法。按照事件3和事件4中的描述以及施工进度计划图可知,在第3个月末,D工作的工程量增加2000m3,且D工作持续时间延长1个月,从第4个月开始,D工作执行新的全费用综合单价。由于施工机械故障,G工作的开始时间推迟了1个月。F工作按照新单价执行。因此4月份拟完工程计划投资=4500/3×120+2200/2×180+2300/2×100=493000(元)=49.3(万元),5月份的拟完工程计划投资=4500/3×120+2000×200=580000(元)=58(万元),6月份的拟完工程计划投资=2500×150=375000(元)=37.5(万元);4月份施工单位的应得工程款额=4500/3×120+(1100+2000)/2)×199.79+2300/2×100=604675(元)=60.47(万元),5月份施工单位的应得工程款额=4500/3×120+(1100+2000)/2×199.79=489675(元)=48.97(万元),6月份施工单位的应得工程款额=2500×176.25+2000×200=840625(元)=84.06(万元)。