简答题
财务成本管理
题号 #1751233
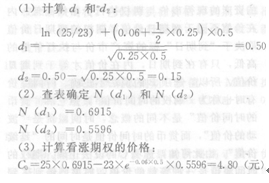
ABC公司股票的当前市价25元,以该股票为标的资产的欧式看涨期权的执行价格为23元,期权合约为6个月。已知该股票收益率的方差为0.25,市场无风险利率为6%。
要求:根据以上资料,应用布莱克一斯科尔斯模型计算该看涨期权的价格。
参考答案
暂无
答案解析
你可能感兴趣的试题
3
D1公司目前的股价S。为20美元,市场上有以该股票为标的资产的期权交易,看涨和看跌期权的执行价格x均为22美元,期权成本P为3美元,一年后到期。甲采取的是保护性看跌期权策略,乙采取的是抛补看涨期权策略,丙采取的是多头对敲策路。
预计到期时股票市场价格的变动情况如下:
要求:
(1)计算甲的由1股股票和1股看跌期权构成的投资组合的预期收益;
(2)计算乙的由1股股票和1股看涨期权构成的投资组合的预期收益;
(3)计算丙的由1股看跌期权和1股看涨期权构成的投资组合的预期收益。
预计到期时股票市场价格的变动情况如下:
殴价变动幅度 | -40% | -20% | 20% | 40% |
概率 | 0.3 | 0.2 | 0.1 | 0.4 |
(1)计算甲的由1股股票和1股看跌期权构成的投资组合的预期收益;
(2)计算乙的由1股股票和1股看涨期权构成的投资组合的预期收益;
(3)计算丙的由1股看跌期权和1股看涨期权构成的投资组合的预期收益。