某公司拟开发一铜矿,预计需要投资7000万元;年产量预计为2.5万吨,并可以较长时间不变;该铜矿石目前的市场价格为2000元/吨,预计每年价格上涨2%,但价格很不稳定,其标准差为40%,每年的付现营业成本为销售收入的60%,忽略其他成本和费用。含有风险的必要报酬率为10%.无风险的报酬率为5%。1~3年后的矿山残值分别为4600万元、3000万元和1800万元。
该公司享受免税待遇。
要求:
(1)计算不考虑期权前提下该项目的净现值;
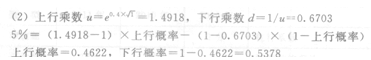
(2)确定上行乘数和下行乘数以及上行概率和下行概率(保留四位小数)。
(3)确定下表中应该填写的数值:
时间(年末) | 0 | 1 | 2 | 3 | ||||
| 5000 | 7459 | 11127.34 | 16599.77 | ||||
| 3351.5 | 5000 |
| |||||
销售收入 |
|
|
2246.51 |
| ||||
|
|
| 1505.84 | |||||
时间(年末) | 0 | 1 | 2 | 3 | ||||
| 2000 | 2983.6 | 4450.94 | 6639.91 | ||||
| 1340.6 | 2000 | 2983.6 | |||||
营业现金流量 |
|
|
898.60 |
1340.6 | ||||
|
|
| 602.34 | |||||
|
| 7599.96 | 6165.29 | 1800 | ||||
| 4313.94 | 3714.28 | 1800 | |||||
未修正项目价值 |
|
|
2621.92 |
1800 | ||||
|
|
| 1800 | |||||
清算价值 |
| 4600 | 3000 | 1800 | ||||
|
|
|
|
| ||||
修正项目价值 |
|
|
|
| ||||
|
|
|
| |||||
|
|
|
| |||||
参考答案
答案解析
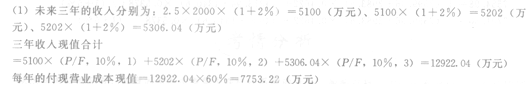
【提示】本题中付现营业成本占销售收入的比例不变,由于销售收入具有不确定性,因此,付现营业成本的数额也具有不确定性,也应该按照含有风险的必要报酬率折现三年后残值收入的现值=1800×(P/F,10%,3)=1352.34(万元)因此,不考虑期权前前下该项目的净现值=12922.04—7753.22—70004-1 352.34=一478.8 4(万元)
时间(年末) | 0 | 1 | 2 | 3 |
| 5000 | 7459 | 11127.34 | 16599.77 |
| 3351.5 | 5000 | 7459 | |
销售收入 |
|
|
2246.51 |
3351.5 |
|
|
| 1505.84 | |
| 2000 | 2983.5 | 4450.94 | 6639.91 |
| 1340.3 | 2000 | 2983.6 | |
营业现金流量 |
|
|
898.60 |
1340.6 |
|
|
| 602.34 | |
| 7554.98 | 7599.96 | 6165.29 | 1800 |
| 4313.94 | 3714.28 | 1800 | |
未修正项目价值 |
|
|
2612.92 |
1800 |
|
|
| 1800 | |
清算价值 |
| 4600 | 3000 | 1800 |
| 7701.50 | 7599.96 | 6165.29 | 1800 |
| 4600 | 3714.28 | 1800 | |
修正项目价值 |
|
|
3000 |
1800 |
|
|
| 1800 |
期权的价值=701.50-(-478.84)=1180.34(万元)
由于调整后的项目净现值大于0,因此,公司应该进行该项目。
【提示】
616S.29=[(1800+6639.91)× 0.4622+(1800+2983.6)×0.5378]/(1+5%)
3714.28=[(1800+2983.6)×0.4622+(1800+1340.6)×0.5378]/(1+5%)
2612.92=[(1800+1340.6)×0.4622+(1800+602.34)×0.5378]/(1+5%)
7599.96=[(6165.29+4450.94)×0.4622+(3714.28+2000)×0.5378]/(1+5%)
4313.94=[(3714.28+2000) ×0.4622+(2612.92+898.60)×0.5378]/(1+5%)
7554.98=[(7599.96+2983.6)×0.4622+(431 3.94+1340.6)×0.53781/(1+5%)
7701.50=[(7599.96+2983.6)×0.4622+(4600+1340.6)×0.5378]/(1+5%)