简答题
财务成本管理
题号 #1752578
ABC公司是商业批发公司,经销的一种商品原信用政策为n/30,每天平均销量为20个,每个售价为75元,平均收账天数40天;公司销售人员提出了新的政策,以便促销,新的政策包括改变信用政策:“2/10,n/50”,同时以每个60元的价格销售,预计改变政策后每天能多售出60个,估计80%的客户会享受折扣,预计平均收账天数为45天。企业资本成本率为10%,存货单位变
动年储存成本是9元,每次订货变动成本为225元,单位变动成本为50元。(1年按360天计算)要求:
(1)计算该商品改变政策前后的经济订货量、最佳订货次数和与批量有关的存货总成本;
(2)若单位缺货成本为5元,存货正常平均交货期为10天,延迟交货1天的概率为0.2,延迟交货2天的概率为0.1,不延迟交货的概率为0.7,分别汁算改变政策前后合理的保险储备和再订货点;
(3)汁算该商品改变政策前后的平均库存量以及存货占用资金的应计利息;
(4)按照第(1)和第(2)间所确定的经济订货量和再订货点进行采购,综合判断应否改变政策。
参考答案
暂无
答案解析
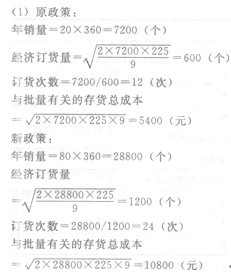
(2)改变政策前:每天需要量20个,正常平均交货期内需要量=10×20=200(个)
若延期交货1天,则
平均交货期内的需要量=11×20=220(个)若延期交货2天,则
平均交货期内的需要量=12×20=240(个)不设保险储备(即B=0)时:
再订货点=200+0=200(个)缺货量
S=(220-200)×0.2+(240-200)×0.1=8(个)相关成本TC(S,B)=5×8×12=480(元)保险储备为20个(即B=20)时:
再订货点=200+20=220(个)
缺货量S=(240—220)×0.1=2(个)相关成本TC(S,B)
=5×2×12+20×9=300(元)
保险储备为40个(即B=40)时:再订货点=200十40=240(个)
缺货量S=0
相关成本TC(s,B)=40×9=360(元)
所以合理保险储备为20个,再订货点为220个。改变政策后:
每天需要量80个,
正常平均交货期内需要量=10×80=800(个)若延期交货1天,则
平均交货期内的需要量=11×80=880(个)若延期交货2天,则
平均交货期内的需要量=12×80=960(个)不设保险储备(即B—0)时:
再订货点=800+0=800(个)
缺货量S
=(880-800)×0.2+(960-800)×0.1=32(个)相关成本TC(S,B)=j×32×24=3840(元)保险储备为80个(即B=80)时:
再订货点=800+80=88((个)
缺货量s=(960—880)×0.1=8(个)相关成本TC(S,B)
=5×8×24+80×9=180(元)
保险储备为160个(即E=160)时:再订货点=800+160=960(个)
缺货量s=0
相关成本TC(S,B)=160×9=1440(元)
所以合理保险储备为160个,再订货点为960个。(3)改变政策前:
平均库存量=600/2+20=320(个)存货占用资金的应计利息
=320×50×10%=1600(元)改变政策后:
平均库存量=1200/2+130=760(个)存货占用资金的应计利息
=760×50×10%=3800(元)
| 原政策 | 新政策 |
销售收入 | 7200×75=540000 | 28800×60=17280C0 |
销售成本 | 7200×50=360000 | 28800×50=1440000 |
销售毛利 | 180000 | 288000 |
日销售额 | 75×20=1500 | 80×60=4800 |
应收账款的应计利息 | 1500×40×(50/75)×10%=4000 | 4800×45×(50/6(0×10%=18000 |
保险储备成本 | 20×9=180 | 160×9=1440 |
与批量有关的存货总成本 | 5400 | 10800 |
折扣成本 | 0 | 1728000×80%×2%=27648 |
缺货成本 | 5×2×12=120 | 0 |
税前收益 | 170300 | 230112 |
所以,应该改变政策。
【提示】本题中的“存货占用资金的应计利息”包括两部分,一部分是与批量有关的存货(Q/2)占用资金的应计利息,另一部分是保险储备量(B)占用资金的应计利息。
根据教材内容可知,存货单位变动储存成本(K。)中包括“单位存货占用资金的应计利息”,由此可知:保险储备成本=B×KC中包括保险储备量(B)占用资金的应计利息;与批量有关的存货总成本(D/Q×K+Q/2×KC)中包括与批量有关的存货(Q/2)占用资金的应计利息。由此可知,存货占用资金的应计利息(1600元、3800元)已经包括在保险储备成本和与批量有关的存货总成本中,所以,计算税前收益时不再另外减掉“存货占用资金的应计利息”。
你可能感兴趣的试题
A.配合型筹资政策
B.适中的筹资政策
C.激进型筹资政策
D.保守型筹资政策
A.流动资金筹资政策的稳健程度,可以用营业低谷的易变现率的高低识别
B.营业低谷的易变现率为1,是适中的流动资金筹资政策
C.营业低谷的易变现率小于1,是稳健的流动资金筹资政策
D.营业高峰的易变现率,数值越小风险越大
A.如果银行规定补偿性余额为20%(不考虑补偿性余额存款的利息收入),则实际利率为12.5%
B.如果银行规定补偿性余额为20%(不考虑补偿性余额存款的利息收入),并按贴现法付息,则实际利率为13.89%
C.如果银行规定本息每月末等额偿还,不考虑资金时间价值,则实际利率约为20%
D.如果银行规定补偿性余额为20%。考虑补偿性余额存款的利息收入,银行存款利率2.5%,则实际利率为11.88%