简答题
审计
题号 #1753767
X企业2011年度的财务报表委托ABC会计师事务所进行审计,甲注册会计师为项目合伙人。以下6项为审计过程中存在的各项独立的重大情形:
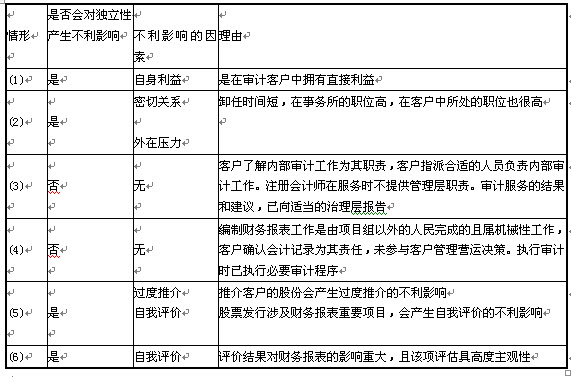
(1)乙注册会计师为ABC会计师事务所的合伙人,但并未参与X企业2011年度的财务报表审计,乙注册会计师个人出资持股100%成立Y顾问公司。在元担保的情形下,X企业为Y顾问公司提供500万元的信用融资,X企业为非银行的金融机构。
(2)丙注册会计师为ABC会计师事务所的退休合伙人,迄今已卸任11个月。丙注册会计师于退休后应X企业之邀,担任CFO工作但丙注册会计师并不持有ABC会计师事务所的任何股份。
(3)ABC会计师事务所同时为X企业(非公众利益实体)提供内部审计服务。在ABC会计师事务所的服务下,X企业建立了恰当的内部审计程序,并指派合适的、具有胜任能力的人员负责内部审计工作,且了解对设计、执行和维护内部控制的责任。此外,ABC会计师事务所在内部审计方面所提建议均获X企业采纳或执行,X企业管理层已向其董事会报告审计服务中的结果和建议。
(4)ABC会计师事务所非项目组的成员为X企业(非公众利益实体)提供根据客户试算平衡表编制财务报表服务。X企业已确认会计记录为其责任,且ABC会计师事务所并未参与X企业的管理营运决策。戊注册会计师已执行必要的审计程序。
(5)X企业正办理增发股票股份,承销券商为Z证券公司,而ABC会计师事务所持有Z证券公司2/3的股份。
(6)X企业拥有一项占总资产价值1/3的专利权。此专利权系向其他公司购买而得,之前并经ABC会计师事务所评定此专利权价值后,确定签约购买。
要求:
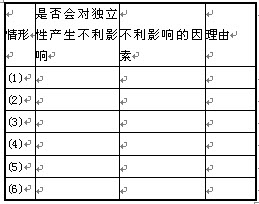
根据我国职业道德守则的规定,请写出对职业道德基本原则产生影响的五类不利影响因素,并分别针对以上六项情形,依照我国职业道德守则的规定,完成下表。(说明在承接X企业2011年度财务报表审计委托中,是否会对独立性产生不利影响,并简述理由。且就独立性受不利影响的情形,需注明受五类因素中何种因素的不利影响;就独立性未受不利影响的情形,则注明“无”)
参考答案
暂无
答案解析
独立性可能受到自身利益、自我评价、过度推介、密切关系、外在压力的不利影响。
你可能感兴趣的试题
A.被审计单位管理层和治理层对编制财务报表承担完全责任
B.被审计单位管理层应允许注册会计师接触与编制财务报表相关的所有信息
C.经审计后的财务报表仍存在重大错报,可以减轻被审计单位管理层和治理层的责任
D.被审计单位管理层应当负责设计、执行和维护必要的内部控制
A.被审计单位在应收账款账龄分析中未将持股在5%以上股东名单单独列示,属于列报和披露相关的分类和可理解性错报
B.被审计单位在向银行借款时已将固定资产抵押,但未在报表中记录,属于列报和披露相关的完整性以及权利和义务认定的错报
C.被审计单位将其他业务收入记入了主营业务收入账户,则会导致与列报和披露相关的完整性认定的错报
D.如果被审计单位与所审期间的交易和事项的认定以及与期末账户余额相关的认定未出现错报,与列报和披露相关的认定也可能会出现错报