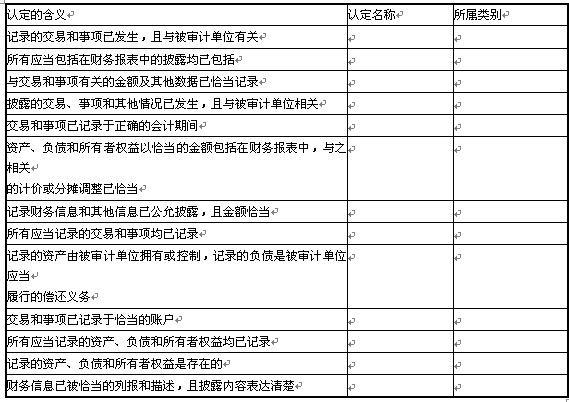
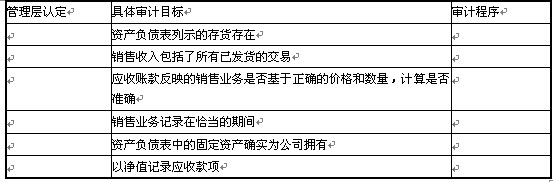
多选题 审计 题号 #1753834 下面有关内部控制与认定的表述中,正确的有( )。 A.销售单连续编号与销售交易的发生认定或完整性认定相关 B.检查销售记录是否附有销售单,主要是防止销售交易的完整性错报 C.定期核对发运凭证,并追查至主营业务收入明细账,防止漏记收入 D.独立检查销售发票的编制,与销售记录的完整性相关 收起答案及解析 进入在线模考 参考答案 A,C 答案解析 独立检查销售发票的编制,与销售记录的准确性相关。 你可能感兴趣的试题 1 注册会计师对存货实施监盘,可为存货的下列认定提供证据( )。 A.存在B.权利和义务C.完整性D.分类和可理解性 查看解析 → 2 请根据下表中描述的内容及相关认定的含义,填列下表。 要求:第一空白列填写认定的名称,第二空白列指出该认定归属于三大类认定(三大类认定:与所审期间各类交易和事项相关的认定、与期末账户余额相关的认定以及与列报和披露相关的认定)中的哪类认定。 查看解析 → 3 注册会计师在对财务报表审计时,决定根据管理层的认定确定存货项目的具体审计目标,并选择相应的具体审计程序以保证审计目标的实现。 要求:假定下列表格中的具体审计目标已经被注册会计师选定,注册会计师应当确定的与各具体审计目标最相关的管理层的认定和最恰当的审计程序(根据提供的审计程序,分别选择一项,并将选择结果的编号填入给定的表格中。对每项审计程序,可以选择一次、多次或不选)分别是什么? (1)查阅所有权证书、购货合同、结算单和保险单; (2)检查应收账款账龄分析表、评估计提的坏账准备是否充足; (3)检查销售业务记录并与会计科目表核对; (4)检查发货单和销售发票的编号以及销售明细账; (5)实施存货监盘程序; (6)比较上一年度最后几天和下一年度最初几天的发货单日期与记账日期; (7)比较价格清单与发票上的价格、发货单与销售订购单上的数量是否一致,重新计算发票上的金额 查看解析 →