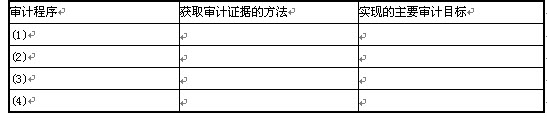
多选题 审计 题号 #1754068 注册会计师的下列做法中,正确的有( )。 A.设计相关可靠的审计程序,以降低财务报表中存在重大错报的风险 B.在应对认定层次重大错报风险时,优先考虑合理确定审计程序的性质 C.如果将特定重大账户重大错报风险评估为低水平,且控制测试支持这一评估结果,则不实施实质性程序 D.注册会计师可能因获取审计证据的困难和成本原因采用替代的审计程序 收起答案及解析 进入在线模考 参考答案 B,D 答案解析 选项A不正确,对于重大错报风险是在审计前就存在,注册会计师不能控制,但可以评估;选项C不正确,实质性程序是必须的。 你可能感兴趣的试题 1 注册会计师在对X公司进行审计时,发现该公司内部控制制度存在严重缺陷。在此种情况下,请分别分析注册会计师能否依赖下列证据: (1)销售发票副本; (2)监盘客户存货形成的记录(不涉及到检查相关的所有权凭证); (3)律师提供的声明书; (4)管理层声明书; (5)会计记录; (6)对行业成本变化趋势的分析。 查看解析 → 2 1注册会计师在对F公司2011年度财务报表进行审计时,收集到以下六组审计证据: (1)收料单与购货发票; (2)销货发票副本与产品出库单; (3)领料单与材料成本计算表; (4)工资计算单与工资发放单; (5)存货盘点表与存货监盘记录; (6)银行询证函回函与银行对账单。 要求:请分别说明每组审计证据中哪项审计证据较为可靠,并简要说明理由。 查看解析 → 3 审计人员在对XYZ股份有限公司2011年度的财务报表进行审计,进行了下列审计程序: (1)抽样重新计算2011年度A材料的计价是否正确; (2)资产负债表日后对大额应收账款进行函证; (3)按照XYZ公司内部控制规定的赊销审批手续独立执行该流程; (4)对XYZ公司库存现金进行监盘。 要求:完成下表: 查看解析 →