简答题
审计
题号 #1754084
ABC会计师事务所指派X注册会计师对Y股份有限公司(以下简称Y公司)2011年度财务报表进行审计,出具了标准无保留意见审计报告。X注册会计师于2012年初对Y公司2011年度财务报表进行审计时初步了解到,Y公司2011年度的经营形势、管理及组织架构与2010年度相比未发生重大变化,且未发生重大重组行为,相关资料如下:
要求:
(1)为确定重点审计领域,X注册会计师拟实施分析程序,请对资料一进行分析,指出利润表中的异常波动项目,并写出分析过程;
(2)对资料二进行分析后,指出需重点审计的销售费用项目,并写出分析过程。(计算结果小数点后保留两位)
参考答案
暂无
答案解析
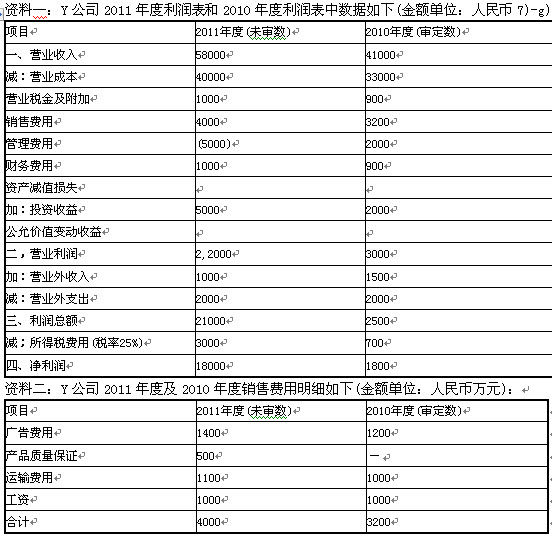
(1)利润表中的异常波动项目:营业收入、营业外收入、营业外支出、营业成本、管理费用、投资收益、所得税费用。
报表显示,营业收入比上年增加了17000(58000-41000)万元,增幅为17000÷41000=41.46%;营业成本增加了7000(40000-33000)万元,增幅为7000÷33000=21.21%;2011年毛利率=18000÷58000=31.03%;2010年毛利率=8000÷41000=19.51%;所以营业收入和营业成本异常。收入在增加,而管理费用在2011年冲销过多,是最异常的项目;投资收益比上年增加了3000万元,增幅为150%;所得税费用比上年增加了2300万元,增幅为328.57%,且计算的所得税税率为3000÷21000=14.29%,与给出的所得税税率25%相差较大。营业外收支项目,由于是企业不常发生的业务,不管金额的变化大小,一般情况下每年都会作为审计的重点项目来进行测试,而注册会计师了解到,Y公司2011年度的经营形势、管理及组织架构与上年度比较未发生重大变化(与收入费用等有关),且未发生重大重组行为(与投资收益有关),这些项目波动的幅度较大,应认为异常。
(2)需重点审计的销售费用项目:产品质量保证费用。
由于产品质量保证费用一般按销售额的百分比提取,2010年的营业收入为41000万元,没有质量保证费用,而2011年的营业收入为58000万元,却增加了质量保证费用500万元,应重点审计,检查是否存在人为调节费用的情况。
报表显示,营业收入比上年增加了17000(58000-41000)万元,增幅为17000÷41000=41.46%;营业成本增加了7000(40000-33000)万元,增幅为7000÷33000=21.21%;2011年毛利率=18000÷58000=31.03%;2010年毛利率=8000÷41000=19.51%;所以营业收入和营业成本异常。收入在增加,而管理费用在2011年冲销过多,是最异常的项目;投资收益比上年增加了3000万元,增幅为150%;所得税费用比上年增加了2300万元,增幅为328.57%,且计算的所得税税率为3000÷21000=14.29%,与给出的所得税税率25%相差较大。营业外收支项目,由于是企业不常发生的业务,不管金额的变化大小,一般情况下每年都会作为审计的重点项目来进行测试,而注册会计师了解到,Y公司2011年度的经营形势、管理及组织架构与上年度比较未发生重大变化(与收入费用等有关),且未发生重大重组行为(与投资收益有关),这些项目波动的幅度较大,应认为异常。
(2)需重点审计的销售费用项目:产品质量保证费用。
由于产品质量保证费用一般按销售额的百分比提取,2010年的营业收入为41000万元,没有质量保证费用,而2011年的营业收入为58000万元,却增加了质量保证费用500万元,应重点审计,检查是否存在人为调节费用的情况。
你可能感兴趣的试题
A.均值估计抽样
B.比率估计抽样
C.差额估计抽样
D.概率比例规模抽样
A.注册会计师可以通过扩大样本规模消除抽样风险
B.抽样风险与非抽样风险均可以量化
C.抽样风险与样本规模呈反向变动关系
D.统计抽样运用概率论评价样本结果,无需注册会计师进行职业判断
A.500元
B.2500元
C.3000元
D.47500元