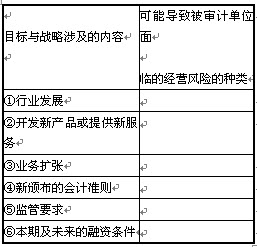
多选题 审计 题号 #1755099 下列关于评估重大错报风险的表述中正确的有( )。 A.注册会计师应当在了解被审计单位及其环境的整个过程中识别风险 B.注册会计师在评估重大错报风险时,可以不考虑相关内部控制 C.注册会计师应当确定识别的重大错报风险是与财务报表整体相关,进而影响多项认定,还是与特定的各类交易、账户余额和披露的认定相关 D.在评估重大错报风险时,注册会计师应当将所了解的控制与特定认定相联系。 收起答案及解析 进入在线模考 参考答案 A,C,D 答案解析 暂无解析 你可能感兴趣的试题 1 天蓝股份有限公司(以下简称天蓝公司)产品销售以天蓝公司仓库为交货地点。该公司目前主要采用手工会计系统,李强和王婧注册会计师负责于2011年10月25日至11月10日对天蓝公司的内部控制进行了解、测试与评价。在业务执行过程中了解到如下事项: (1)对需要购买的已经列入存货清单的材料由仓库负责填写请购单,对未列入存货清单的由相关需求部门填写请购单。每张请购单须由对该类采购支出负责预算的主管人员签字批准。 (2)采购部门收到经批准的请购单后,由其职员E进行询价并确定供应商,再由其职员F负责编制和发出预先连续编号的订购单。订购单一式四联,经被授权的采购人员签字后,分别送交供应商、负责验收的部门、提交请购单的部门和负责采购业务结算的应付凭单部门。 (3)验收部门根据订购单上的要求对所采购的材料进行验收,完成验收后,将原材料交由仓库人员存入库房.并编制预先连续编号的验收单交仓库人员签字确认。验收单一式三联,其中两联分别送应付凭单部门和仓库,一联留存验收部门。(4)应付凭单部门核对供应商发票、验收单和订购单,并编制预先连续编号的付款凭单。在付款凭单经被授权人员批准后,应付凭单部门将付款凭单连同供应商发票及时送交会计部门,并将未付凭单副联保存在未付凭单档案中。会计部门收到附有供应商发票的付款凭单后即及时编制有关的记账凭证,并登记原材料和应付账款账簿。要求:针对资料中第(1)至第(4)项,判断天蓝公司的内部控制程序在设计上是否存在缺陷,并说明理由。如果存在缺陷,请提出改进建议。 查看解析 → 2 T公司是2009年3月成立的一家生产化工产品的企业,会计师事务所接受委托,对T公司2011年度的财务报表进行审计,A和B注册会计师对T公司及其环境进行了全面了解和记录。相关的工作底稿硅示以下情况: (1)2012年2月2日,A和B注册会计师第一次来到公司,董事会秘书和财务经理向他们介绍了公司的基本情况,由于公司某主要产品在全世界只有T公司在生产,产品90%销往国外,产品供不应求,产品毛利率达50%。 (2)2012年2月8日,A和B注册会计师来到公司,途经T公司工厂大门时,有村民在化工厂大门前拉起“我们要蓝天我们要生存”的横幅,并集体要求该厂立即停工,注册会计师来到公司后,询问高层管理人员,得知村民想增加补偿,工厂环保手续正在办理。 (3)T公司准备上市扩大生产,由于主产品环保评定手续未办理且经营期限较短,准备出资8000万元(含货币资金3000万元)兼并另外一家化工厂,T公司拥有51%的股权,用于生产副产品,然后分拆上市。该并购协议已经,签订,2011年底开始进入并购程序。 (4)2011年10月底,T公司购买了财务软件,软件公司已经对会计人员进行了培训。初始工作已于2011年11月完成,2011年报表由财务软件生成。 (5)注册会计师在查阅董事会会议记录时发现,T公司在成立时向M银行借入5000万元、期限为两年的长期借款即将到期,由于2011年准备用于还款的资金用于企业并购,会议决定向M银行申请贷款延期半年。 要求: (1)逐一针对上述各种情况,分别指出会对T公司产生何种影响,并简要说明理由。 (2)上述情况中,哪几种情况很可能会导致T公司的财务报表产生重大错报?对此,A和B注册会计师应当如何应对? (3)上述情况中,哪种情况很可能意味着T公司存在特别风险?哪种情况存在经营风险? 查看解析 → 3 在了解被审计单位及其环境时,注册会计师决定了解被审计单位的行业状况,以识别与行业有关的重大错报风险;同时,还决定了解被审计单位是否存在与下列内容有关的目标和战略,以考虑相应的经营风险。 请回答: (1)注册会计师主要应从哪些方面了解被审计单位的行业状况? (2)针对被审计单位目标与战略所涉及的下列每项内容,指出其可能导致被审计单位需要面临的相应的经营风险,填列在下表相应空格中: (3)在上表列示的各项内容中,你认为最有可能导致财务报表产生重大错报风险的是哪三个项目? 查看解析 →