简答题
审计
题号 #1755422
在对H公司2011年度财务报表进行审计时,N注册会计师负责审计应收账款。N注册会计师对截止日为2011年12月31日的应收账款实施了函证程序,并于2012年2月15日编制了以下应收账款函证分析工作底稿:
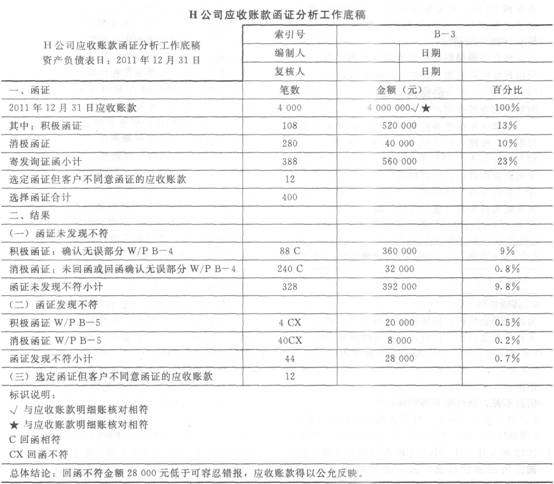
要求:假定选择函证的应收账款样本是恰当的,应收账款的可容忍错报是30000元,请简要回答以下问题:
(1)N注册会计师编制的上述工作底稿中存在哪些缺陷?
(2)针对上述工作底稿中显示的实施函证时遇到的问题和回函结果,N注册会计师应当实施哪些审计程序?
参考答案
暂无
答案解析
(1)缺陷:
①工作底稿没有编制人签名和编制日期。
②在“一、函证”部分,“消极函证金额”对应的百分比计算错误,应为1%;“寄发询证函小计”金额相对应的百分比计算错误,应为14X。
③“选定函证但客户不同意函证的应收账款”没有列示金额和百分比;“选择函证的合计”也没有列示金额和百分比。
④没有从样本错报结果推断总体错报,因此,形成应收账款得到公允反映的结论是不适当的。
⑤没有统计和列示通过积极函证而未回函的16封询证函。
(2)审计程序:
①对于选定函证而客户不同意函证的12笔应收账款,应当实施替代审计程序(检查与销售有关的文件,包括销售合同、销售订单、销售发票副本和发运凭证),如果不能实施替代审计程序,应视为审计范围受到限制。
②对于通过积极函证方式没有收回的16封询证函,应当再次寄发询证函,如果仍然得不到询证函,应当实施替代审计程序(检查与销售有关的文件,包括销售合同、销售订单、销售发票副本和发运凭证)。
③对于数据不符的函证结果。应当分析原因,得出样本错报金额并由样本错报金额推算总体错报金额。
①工作底稿没有编制人签名和编制日期。
②在“一、函证”部分,“消极函证金额”对应的百分比计算错误,应为1%;“寄发询证函小计”金额相对应的百分比计算错误,应为14X。
③“选定函证但客户不同意函证的应收账款”没有列示金额和百分比;“选择函证的合计”也没有列示金额和百分比。
④没有从样本错报结果推断总体错报,因此,形成应收账款得到公允反映的结论是不适当的。
⑤没有统计和列示通过积极函证而未回函的16封询证函。
(2)审计程序:
①对于选定函证而客户不同意函证的12笔应收账款,应当实施替代审计程序(检查与销售有关的文件,包括销售合同、销售订单、销售发票副本和发运凭证),如果不能实施替代审计程序,应视为审计范围受到限制。
②对于通过积极函证方式没有收回的16封询证函,应当再次寄发询证函,如果仍然得不到询证函,应当实施替代审计程序(检查与销售有关的文件,包括销售合同、销售订单、销售发票副本和发运凭证)。
③对于数据不符的函证结果。应当分析原因,得出样本错报金额并由样本错报金额推算总体错报金额。
你可能感兴趣的试题
A.会计主管应监督为采购交易而编制的记账凭证中账户分类的适当性
B.定期核对编制记账凭证的日期与应付凭单副联的日期
C.由独立检查人员核对所记录的凭单总数与应付凭单部门送来的每日凭单汇总表的一致性
D.独立检查应付账款总账余额与应付凭单部门未付凭单档案中的总金额的一致性