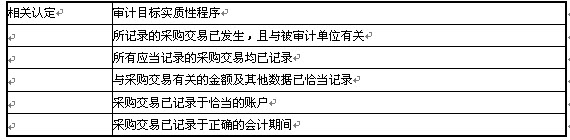
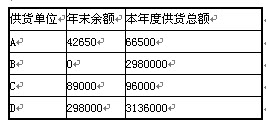
多选题 审计 题号 #1755729 下列属于影响采购与付款交易和余额的重大错报风险的有( )。 A.管理层通过与第:三方申通,把私人费用计入企业费用支出,或有意无意重复付款 B.在承受反映较高盈利水平和营运资本的压力下,被审计单位管理层可能试图低估准备和应付账款,包括低估对存货、应收账款计提的减值以及对已售商品提供的担保应计提的准备 C.将本期采购收到的商品计入下一会计期间 D.负责付款的会计人员有权接触应付账款主文档,并能通过在应付账款主文档中擅自添加新的账户来虚构采购交易 收起答案及解析 进入在线模考 参考答案 A,B,C,D 答案解析 暂无解析 你可能感兴趣的试题 1 适当的职责分离有助于防止各种有意的或无意的错误,以下采购与付款业务的不相容岗位包括( )。 A.询价与确定供应商B.采购与验收C.付款审批与付款执行D.采购合同的订立与审批 查看解析 → 2 注册会计师通常依据各类交易、账户余额和披露的相关认定确定审计目标,根据审计目标设计审计程序。以下列举了注册会计师对采购交易审计目标的部分实质性程序。 A.将采购明细账中记录的交易同购货发票、验收单和其他证明文件比较。 B.根据购货发票反映的内容,比较会计科目表上的分类。 C.从购货发票追查至采购明细账。 D.从验收单追查至采购明细账。 E.将验收单和购货发票上的日期与采购明细账中的日期进行比较。 F.检查购货发票、验收单、订货单和请购单的合理性和真实性。 G.追查存货的采购会计记录至存货永续盘存记录。 要求:请根据下表中给出的审计目标,指出对应的相关认定;针对每一审计目标,选择相应的实质性程序(一项实质性程序可能对应一项或多项审计目标,每一审计目标可能选择一项或多项实质性程序)。请将财务报表相关认定及选择的实质性程序字母序号填入下表中。 查看解析 → 3 注册会计师在审计甲公司的应付账款时,发现下列事项: (1)注册会计师在审查甲公司应付账款明细账时,发现2011年黄河化工厂明细账有贷方余额320万元,经查证有关凭证,发现是甲公司2008年向黄河化工厂购买化工原料的货款,至今未付。 (2)注册会计师在对甲公司的应付账款项目进行审计时,根据需要决定对该公司下列四个明细账户的两个进行函证,见下表(金额单位:元)。 要求: (1)针对上述资料(1),分析可能存在的问题,确定是否需要实施进一步审计程序,如何审计?(2)针对上述资料(2),请帮助该注册会计师选择两个供货人函证,并说明选择的理由。 查看解析 →