简答题 审计
题号 #1756262

  ABC会计师事务所在进行甲公司2011年度财务报表审计中,A注册会计师发现在临近结账日有如下几笔交易: 
  (1)2012年1月3日收到一批货物,成本是18220元,相关发票记录的时间是1月5日。发票表明发货时间是2011年12月29日,目的地交货。 
  (2)2011年12月28日收到一批货物,成本是6250元,未对发票进行记录。注册会计师在采购部门找到该发票,上面标明“寄售”。 
  (3)在存货监盘时,发运间有一个装有产品的箱子,产品成本8160元,箱子上标有“等待发运指令”,因此未纳入存货范围。经过调查,注册会计师发现顾客订货单日期是2011年12月18日,但是箱子发运日期和顾客付款日期是2012年1月10日。该产品是客户的库存存货。 
  (4)2012年1月6日收到的货物,成本为7200元,于2012年1月7日记入采购日记账。发票上注明按起运点交货价于2011年12月31日发货。由于12月31日并未到达,因此未纳入存货范围。 
  (5)根据合同为顾客定制的一种特殊机器,在顾客的监制下于2011年12月31日合格完工并存放在发运间。发运日期为2012年1月4日,顾客已于当日付款,该机器被排除在存货之外。要求:假设上述每项金额都是重要的,请指出上述货物是否应纳入存货监盘的范围,并阐述理由。

进入在线模考

参考答案

暂无

答案解析

  (1)不应纳入。因以目的地交货,货物于2012年到达,该交易应记录于2012年。 
  (2)不应纳入。寄售商品不属于被审计单位的存货。 
  (3)应纳入。由于付款日期和发运E1期均在资产 
  负债表日后,该存货应包含在存货账面余额中。 
  (4)应纳入。由于发货日期是在资产负债表日前且采用按起运点交货的方式,所以应记录于2011年,该存货属在途存货。 
  (5)不应纳入。定制的产品,合格即认定为销售,所以该存货不应包含在存货账面余额中。

你可能感兴趣的试题
1   东洲会计师事务所的注册会计师王婧和王琳负责审计齐天公司2011年度财务报表。2011年11月,注册会计师王婧和王琳对齐天公司的内部控制进行了初步了解和测试,该公司存货采用先进先出法进行核算。通过对齐天公司内部控制的了解,注册会计师王婧和王琳注意到下列情况: 
  (1)齐天公司主要生产和销售电视机; 
  (2)齐天公司生产的电视机全部发往各地办事处和境外销售分公司销售。办事处除自行销售外,还将一部分电视机寄销在各商场。各月初,办事处将上月收、发、存的数量汇总后报齐天公司财务部门和销售部门,财务部门作相应会计处理;齐天公司生产的电视机约有30%出口,出口的电视机先发往境外销售分公司,再分销到世界各地。 
  (3)鉴于各年年末均处于电视机销售旺季,为保证各办事处和境外销售分公司货源,齐天公司本部仓库在各年年末不保留产成品。 
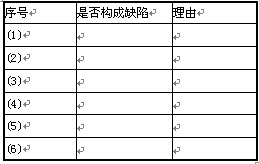
  通过对齐天公司内部控制的测试,注册会计师王婧和王琳注意到,除下列情况表明存货相关内部控制可能存在缺陷外,其他内部控制均健全、有效: 
  (1)齐天公司在以前年度未对存货实施盘点,但有完整的存货会计记录和仓库记录; 
  (2)齐天公司发出电视机时未全部按顺序记录; 
  (3)齐天公司生产电视机所需的零星W材料由M公司代管,但齐天公司未对w材料的变动进行会计记录; 
  (4)齐天公司每年12月25日后发出的存货在仓库的明细账上记录,但未在财务部门的会计账上反映; 
  (5)齐天公司发出材料存在不按既定计价方法核算的现象; 
  (6)齐天公司财务部门会计记录和仓库明细账均反映了代N公司保管的丁材料。 
  2011年12月27日,齐天公司编制了存货盘点计划,并与注册会计师王婧和王琳讨论。 
  存货盘点计划的部分内容如下: 
  (1)齐天公司本部的存货由采购、生产、销售、仓库和财务等部门相关人员组成的盘点小组,在2011年12月31日进行盘点。办事处及境外存货的盘点分别由各办事处和境外销售分公司负责,在12月31日前后进行,盘点结束后分别将盘点资料报送财务部门和仓库部门; 
  (2)限于人力,在各商场寄销的电视机以各办事处的账面记录为准,不进行盘点; 
  (3)由于年底前后是销售旺季,在2011年12月31日,生产34时背投彩电的生产线不停产,仓库除对外发出34时背投彩电之外,不再对外发出其他存货; 
  (4)各盘点单位按存货类别和相关明细记录填写盘点清单、摆放存货。并填写连续编号的盘点标签; 
  (5)由于N公司寄存的丁材料与公司自身的丁材料并无区别,故未单独摆放。丁材料的库存数以盘点数扣除N公司寄存丁材料的账面数确定;由M公司代管的w材料不安排盘点,库存数直接根据M公司的记录确定。 
  根据齐天公司存货的内部控制情况和盘点计划,注册会计师王婧和王琳决定实施的监盘计划部分内容如下: 
  (1)对在各商场寄销的电视机以审阅办事处的账面记录为准; 
  (2)对境外销售分公司的存货不进行监盘,直接审阅其盘点记录及账面记录; 
  (3)对M公司代管的W材料,采取向M公司函证的方式确认; 
  (4)审计人员在复盘结束后,与公司盘点人员分别在盘点清单上签字,并视情况考虑是否索取盘点前的最后一张验收报告单(或入库单)和最后一张货运单(或出库单)。 
  要求: 
  (1)注册会计师王婧和王琳对内部控制进行测试运用的审计程序都有哪些?
  (2)注册会计师王婧和王琳通过内部控制测试所注意到的各种情况是否实际构成存货内部控制缺陷?并简要说明理由,请填写在下表中。 
  
  (3)对于上述情况中确实存在内部控制缺陷的,为了证实其可能导致的财务报表错误,请代注册会计师王婧和王琳分别确定一项最主要的实质性程序,并分别说明实施各项程序能够实现的主要审计目标。 
  (4)齐天公司编制的上述盘点计划的相关内容有 
  无不妥当之处?若有,请予以更正。 
  (5)注册会计师王婧和王琳编制的上述监盘计划的相关内容有无不妥当之处?若有,请予以更正。 
  (6)如果注册会计师王婧和王琳以齐天公司境外销售分公司的存货未经实地监盘为由,决定对齐天公司2011年度财务报表出具无法表示意见的审计报告,请判断是否妥当,并简要说明理由。 
找试题 · 找答案 · 找资料 在线模考