多选题 审计
题号 #1756472

注册会计师实施的下列各项审计程序中,能够证实银行存款是否存在的有(  )。

进入在线模考

参考答案

A,C

答案解析

选项B是银行存款审计中的分析程序,主要用于评估利息收入的合理性;选项D主要是用来分析这些资金的安全性,对证实银行存款是否存在作用不大。

你可能感兴趣的试题

A.现金收入必须及时存入银行,不得直接用于公司的支出
B.在办理费用报销的付款手续后,出纳人员应及时登记现金、银行存款H记账和相关费用明细账
C.超过规定限额以上的现金支出一律使用支票
D.期末应当核对银行存款日记账余额和银行对账单余额,对余额核对相符的银行存款账户,无需编制银行存款余额调节表
A.检查下年度1月份的银行对账单,检查银行存款余额调节表中未达账项在资产负债表日后的进出账情况
B.检查某大额在途存款的日期,追查期后银行对账单存款记录日期,确定该支票在资产负债表日已开出,且在下年度1月3日已收到,注册会计师没有要求对资产负债表中的银行存款进行调整
C.检查被审计单位未付票据明细清单中有记录,但截止资产负债表日银行对账单无记录且金额较大的未付票据,获取票据领取人的书面说明,证明在资产负债表日付款凭证已开出。注册会计师要求A公司调整资产负债表中的银行存款
D.检查资产负债表日后银行对账单是否完整地记录了调节事项中银行未付票据金额
3   ABC会计师事务所承接了甲公司2011年度财务报表审计工作,A、B注册会计师在审计银行存款过程中,有如下事项: 
  (1)与银行存款函证相关审计计划部分内容如下:A、B注册会计师考虑到财政部和中国人民银行联合印发的《关于做好企业的银行存款、借款及往来款项函证工作的通知》已明确规定银行应在规定期限内对会计师事务所的函证给予回函,直接认定银行在回函工作中不会与企业合谋向注册会计师发出带有虚假陈述的回函,认定无须考虑与此相关的舞弊导致的重大错报风险。A、B注册会计师决定以ABC会计师事务所的名义向本年年末有银行存款余额的银行寄发询证函。 
  (2)ABC会计师事务所收到银行回函后,发现D银行回函表明企业银行存款日记账金额与回函金额有差异。 
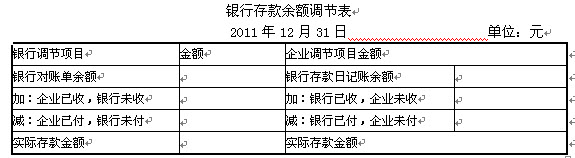
  (3)E银行账户的银行对账单余额为1585000元,甲公司银行存款日记账余额为1665000元,在检查该账户银行存款余额调节表时,A、B注册会计师注意到以下事项:在途存款150000元;未提现支票50000元;未入账的银行存款利息收入45000元;未入账的银行代扣水电费25000元。 
  要求: 
  (1)请针对事项(1),指出银行存款函证相关审计工作计划中的不当之处。并简单说明理由。(2)请指出与银行存款函证最相关的三个财务报表项目或列报内容,并在每一项后指出最相关的一个认定。 
  (3)针对事项(2)中函证回函所表明的差异,分析产生该差异的主要原因有哪些。 
  (4)针对事项(3),请填写下列银行存款余额调节表。假定不考虑其他因素,请指出E银行账户审定后的金额是多少 
  
找试题 · 找答案 · 找资料 在线模考