简答题
审计
题号 #1756511
ABC会计师事务所的注册会计师正在对甲公司2011年度的财务报表进行审计,注册会计师通过查阅上年度审计工作底稿和其他程序,了解到甲公司开立有基本存款账户A、一般存款账户B和C。2011年12月31日A账户银行存款余额为5163716.13元,B账户余额116850.12元,C账户的余额为0。注册会计师决定对A账户采用积极式询证函的方式,对B账户采用消极式询证函的方式,对C账户主要采用检查相关记录和原始凭证验证其余额。
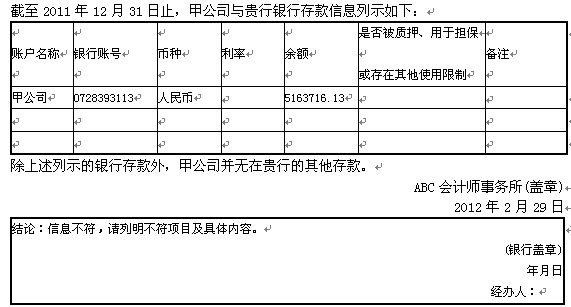
在对A账户函证时,注册会计师将询证函交由甲公司出纳员填写银行账号、存款余额及联系方式等事项后,由注册会计师审核后交出纳送交A银行。具体函证内容如下:
银行询证函
A银行:
本事务所接受委托对甲公司的财务报表进行审计,按照中国注册会计师审计准则的要求,应当询证甲公司与贵行相关的信息。下列信息出自
甲公司记录,如有不符,请在“信息不符”处列明不符金额。有关询证费用可直接从本账户中收取。回函请寄至甲公司财务部(通信地址:略)。
2012年3月5日出纳将A银行的回函交给注册会计师,银行确认的2011年12月31日甲公司存款余额为4263716.13元。注册会计师检查了甲公司编制的银行存款余额调节表,调节表显示A账户银行对账单余额为4263716.13元,银行存款日记账余额为5163716.13元。注册会计师复核了调节表中加计数的准确性,通过调节,银行存款日记账余额与银行对账单余额是一致的,调节表显示调节后银行存款余额为4153716.13元,注册会计师得出了银行存款日记账余额为5163716.13元的记录是准确的结论。注册会计师审计确认,2011年12月31日库存现金的余额为150000元。如果注册会计师认为银行存款余额调节表的所有未达账项均重要,且8和C账户未发现重大错报,注册会计师最终确定资产负债表中货币资金项目的余额为5430566.25元。要求:
(1)请指出询证函的不当之处,请改正。
(2)请指出注册会计师在确定函证对象、询证函的发送、回收以及在确定银行存款余额的审计程序中有何不当之处。
参考答案
暂无
答案解析
(1)询证函没有编号、询证函应以客户的名义发出、积极式询证函应表明记录相符也应回函的要求、回函应要求寄至会计师事务所、询证函中对账的余额应以对账单显示的余额4263716.13元列示、函证事项应包括借款及担保等其他事项、询证函应由被审计单位盖章、结论应有“信息证明无误”的内容。
(2)函证对象不正确:应对所有的账户函证。
函证方式:所有银行函证均应采用积极式函证方式。
函证内容:不仅仅只包含存款,还应当包括借款、担保等事项。
发送和回收:注册会计师应控制询证函的发送和回收,不能由出纳代劳。
银行存款余额调节表的审计,不应只通过复核调节表中加计数就确定银行存款日记账的余额,注册会计师还应通过期后相关凭证和对账单验证未达账项的真实性。
(2)函证对象不正确:应对所有的账户函证。
函证方式:所有银行函证均应采用积极式函证方式。
函证内容:不仅仅只包含存款,还应当包括借款、担保等事项。
发送和回收:注册会计师应控制询证函的发送和回收,不能由出纳代劳。
银行存款余额调节表的审计,不应只通过复核调节表中加计数就确定银行存款日记账的余额,注册会计师还应通过期后相关凭证和对账单验证未达账项的真实性。
你可能感兴趣的试题
A.注册会计师没有责任防止被审计单位违反法律法规行为
B.注册会计师有责任对财务报表是否存在由于舞弊或错误导致的重大错报获取合理保证
C.针对违反非直接影响财务报表的法律法规的行为,注册会计师的责任仅限于实施询问、检查等特定的审计程序
D.即使注册会计师按照审计准则的规定恰当地计划和执行审计工作也不能保证发现财务报表中所有重大错报
A.先向管理层询问对经营活动可能产生重要影响的法律法规
B.先向被审计单位的律师询问
C.先向会计师事务所的律师询问
D.出具保留或否定意见的审计报告