单选题
会计
题号 #1760293
根据材料回答题:境内注册公司甲公司采用的记账本位币为人民币,属于增值税一般纳税人,外币业务采用交易发生日即期汇率折算,按月计算汇兑损益。2010年5月1日,甲公司自美国供应商处购入价款为300万美元的A产品用于对外销售,同时发生进口关税204.6万元人民币,增值税382.602万元人民币。货款尚未支付,进口关税及增值税已支付。2010年5月1日即期汇率为1美元=6.82元人民币。2010年5月31日即期汇率为1美元=6.80元人民币。2010年6月20日,甲公司以人民币归还300万美元,交易日银行的卖出价为1美元=6.78元人民币。2010年12月31日,A商品在国际市场的预计售价降至240万美元,12月31日的即期汇率是1美元=6.72元人民币。
要求:不考虑其他因素,回答下列各题。2010年5月1日甲公司购入产品的成本应为( )。
参考答案
B
答案解析
甲公司购入产品的成本=300×6.82+204.6=2250.6(万元)
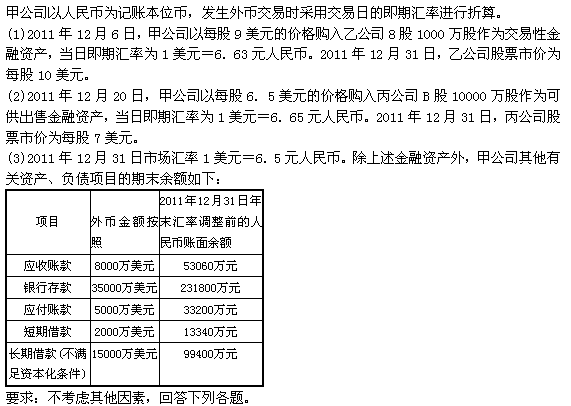 2011年12月31日因货币性项目期末调整应确认的汇兑收益金额为( )。