简答题
审计
题号 #1764403
ABC会计师事务所承接了甲公司2011年度财务报表审计工作,A、B注册会计师在审计银行存款过程中,有如下事项:
(1)与银行存款函证相关审计计划部分内容如下:A、B注册会计师考虑到财政部和中国人民银行联合印发的《关于做好企业的银行存款、借款及往来款项函证工作的通知》已明确规定银行应在规定期限内对会计师事务所的函证给予回函,直接认定银行在回函工作中不会与企业合谋向注册会计师发出带有虚假陈述的回函,认定无须考虑与此相关的舞弊导致的重大错报风险。A、B注册会计师决定以ABC会计师事务所的名义向本年年末有银行存款余额的银行寄发询证函。
(2)ABC会计师事务所收到银行回函后,发现D银行回函表明企业银行存款日记账金额与回函金额有差异。
(3)E银行账户的银行对账单余额为1585000元,甲公司银行存款日记账余额为1665000元,在检查该账户银行存款余额调节表时,A、B注册会计师注意到以下事项:在途存款150000元;未提现支票50000元;未入账的银行存款利息收入45000元;未入账的银行代扣水电费25000元。
要求:
(1)请针对事项(1),指出银行存款函证相关审计工作计划中的不当之处。并简单说明理由。(2)请指出与银行存款函证最相关的三个财务报表项目或列报内容,并在每一项后指出最相关的一个认定。
(3)针对事项(2)中函证回函所表明的差异,分析产生该差异的主要原因有哪些。
(4)针对事项(3),请填写下列银行存款余额调节表。假定不考虑其他因素,请指出E银行账户审定后的金额是多少
参考答案
暂无
答案解析
(1)①直接认定银行在回函工作中不会与企业合谋向注册会计师发出带有虚假陈述的回函以及认定无须考虑与此相关的舞弊导致的重大错报风险是不当的。注册会计师应当在考虑银行回函工作相关舞弊导致的财务报表重大错报风险的基础上,谨慎对待银行存款函证工作。
②A、B注册会计师决定以ABC会计师事务所的名义向银行寄发询证函是不当的。应当以甲公司的名义向银行寄发询证函。
③仅向本年年末有银行存款余额的银行寄发询证函是不当的。应当向甲公司在本年存过款的所有银行发函,包括零余额账户和在本年内注
销的账户。
(2)货币资金项目:存在认定;短期借款(或长期借款):完整性认定;列报和披露(或有负债等):完整性认定。
(3)差异产生的主要原因有:可能是由于双方登记入账的时间不同,或是由于一方或双方记账错误,也可能是甲公司的舞弊。
(4)
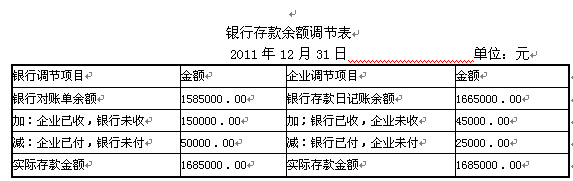
假定不考虑其他因素,E银行账户审定后的金额是1685000元。
②A、B注册会计师决定以ABC会计师事务所的名义向银行寄发询证函是不当的。应当以甲公司的名义向银行寄发询证函。
③仅向本年年末有银行存款余额的银行寄发询证函是不当的。应当向甲公司在本年存过款的所有银行发函,包括零余额账户和在本年内注
销的账户。
(2)货币资金项目:存在认定;短期借款(或长期借款):完整性认定;列报和披露(或有负债等):完整性认定。
(3)差异产生的主要原因有:可能是由于双方登记入账的时间不同,或是由于一方或双方记账错误,也可能是甲公司的舞弊。
(4)
假定不考虑其他因素,E银行账户审定后的金额是1685000元。
你可能感兴趣的试题
A.注册会计师没有责任防止被审计单位违反法律法规行为
B.注册会计师有责任对财务报表是否存在由于舞弊或错误导致的重大错报获取合理保证
C.针对违反非直接影响财务报表的法律法规的行为,注册会计师的责任仅限于实施询问、检查等特定的审计程序
D.即使注册会计师按照审计准则的规定恰当地计划和执行审计工作也不能保证发现财务报表中所有重大错报