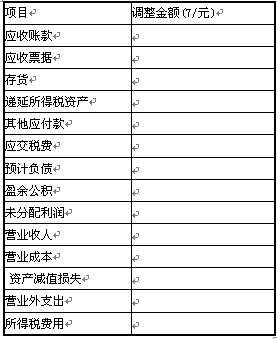
填空题
会计
题号 #1766435
(1)因丙公司无法支付前欠甲公司货款4 500万元,甲公司2009年6月8日与丙公司达成债务重组协议。协议约定,丙公司以其持有的乙公司80%的股权按照公允价4 000万元清偿该项债务。甲公司对上述应收账款已计提坏账准备1 300万元。
2009年6月30日,乙公司的股东变更登记手续办理完成。甲公司同丙公司不存在关联方关系, 通过债务重组方式取得乙公司股权前,未持有乙公司股权,乙公司未持有任何公司的股权。
2009年6月30日,乙公司可辨认净资产的公允价值和账面价值均为4 500万元。
(2)2009年8月1日,甲公司销售产品-批给乙公司,价税合计为117万元,取得乙公司不带息商业承兑汇票-张,票据期限为6个月。甲公司2009年9月1日将该票据向银行申请贴现,且银行附有追索权。甲公司实际收到95万元,款项已收存银行。
当年年末该批产品全部实现对外销售。
(3)乙公司自2009年年初开始自行研究开发-项非专利技术,2010年6月获得成功,达到预定用途a 2009年在研究开发过程中发生材料费160万元、职工薪酬100万元,以及支付的其他费用30万元,共计290万元,其中,符合资本化条件的支出为200万元;2010年在研究开发过程中发生材料费80万元、职工薪酬50万元,以及支付的其他费用20万元,共计150万元,其中,符合资本化条件的支出为120万元。乙公司无法预见这-非专利技术为企业带来未来经济利益的期限,2010年12月31日预计其可收回金额为310万元。假定不考虑相关税费的影响。(4)经董事会批准,甲公司2009年1月1日实施股权激励计划,其主要内容为:甲公司向乙公司50名管理人员每人授予5 000份现金股票增值权,行权条件为乙公司2009年度实现的净利润较前-年增长6%,截止2010年12月31日两个会计年度平均净利润增长率为72,截止2011年12月31日三个会计年度平均净利润增长率为82;从达到上述业绩条件的当年末起,每持有1份现金股票增值权可以从甲公司获得相当于行权当日甲公司股票每股市场价格的现金,行权期为3年。
乙公司2009年度实现的净利润较前-年增长5%,本年度没有管理人员离职。该年末。甲公司预计乙公司截止2010年12月31日两个会计年度平均净利润增长率将达到7%,未来-年将有2名管理人员离职。
2010年度,乙公司有3名管理人员离职,实现的净利润较前-年增长7%。该年末,甲公司预计乙公司截止2011年12月31日三个会计年度平均净利润增长率将达到IOZ,未来-年将有4名管理人员离职。
2011年10月20日,甲公司经董事会批准取消原授予乙公司管理人员的股权激励计划,同时以现金补偿原授予现金股票增值权且尚未离职的乙公司管理人员300万元。2011年初至取消股权激励计划前,乙公司有1名管理人员离职。
每份现金股票增值权公允价值如下:2009年1月1日为9元;2009年12月31日为10元;2010年12月31日为12元;2011年1O月20日为11元。本题不考虑税费和其他因素。
(5)2011年12月1日,甲公司与戊公司签订股权置换合同,合同约定:甲公司以其持有的乙公司股权(假定不考虑资料4中对长期股权投资的影响)与戊公司所持有丁公司30%股权进行置换;甲公司所持有乙公司80%股权的公允价值为5 000万元,戊公司所持有丁公司30%股权的公允价值为3 600万元。戊公司另支付补价1 400刀315。2011年12月31日,乙公司、丁公司的股东变更登记手续办理完成,同时甲公司收到了戊公司支付的补价1 400万元。甲公司与戊公司不存在任何关联方关系。
乙公司2009年7月1日到12月31日期间实现净利润200万元。2010年1月至2011年12月31日期间实现净利润1 000万元。除实现的净利润外,乙公司未发生其他影响所有者权益变动的事项。假定不存在内部交易。
要求:
(1)根据资料(1),确定甲公司通过债务重组合并乙公司的购买日,并说明确定依据。判断甲公司对乙公司的合并属于哪种类型的合并。
(2)计算甲公司通过债务重组取得乙公司股权时应当在合并财务报表中确认的商誉。
(3)根据资料(2),简述应收票据贴现在乙公司个别财务报表和甲公司合并财务报表中的会计处理,并说明理由(假定不考虑利息调整的摊销)。(4)根据资料(3),计算无形资产研发业务对甲公司2010年度合并财务报表中 " 形资产”项目的影响。
(5)根据资料(4),计算股权激励计划的实施对甲公司2009年度和2010年度合并财务报表的影响,并简述相应的会计处理。
(6)根据资料(4),计算股权激励计划的取消对甲公司2011年度合并财务报表的影响,并简述(7)根据资料(5),计算甲公司因股权置换交易而应分别在其个别财务报表和合并财务报表中确
参考答案
暂无
答案解析
(1)购买日为2009年6月30日,因为此时办理完成了乙公司的股东变更登记手续。属于非同-控制下的企业合并,因为在甲乙公司形成企业合并之前甲公司与丙公司不存在关联方关系。
(2)甲公司通过债务重组取得乙公司80%股权时应在合并财务报表中确认的商誉=4 000—4 500×80%=400(万元)。
(3)乙公司个别报表:无需处理。理由:应收票据已归属甲公司,甲公司将应收票据到银行贴现与乙公司无关。
甲公司合并报表:附追索权情况下的应收票据贴现,应收票据所有权上几乎所有的风险和报酬并未真正转移,不应终止确认,所以集团内部产生的应收、应付票据应予以抵消;同时甲公司个别报表中关于应收票据贴现的处理也体现在合并报表中。会计处理为:
借:应付票据117
贷:应收票据117
借:银行存款95
短期借款-利息调整22
贷:短期借款-成本117
(4)非专利技术研发成功时无形资产的入账价值=200+120=320(97元),2010年底进行减值测试,应计提无形资产减值准备10万元,所以该项无形资产研发业务对甲公司2010年度合并财务报表中“无形资产”项目的影响为310万元。
(5)股权激励计划的实施对甲公司2009年度合并财务报表的影响=(50—2)×0.5×10×1/2=120(万元)
相应的会计处理:甲公司在其2009年度合并财务报表中,确认应付职工薪酬和管理费用120万元。
股权激励计划的实施对甲公司2010年度合并财务报表的影响=(5034)× 0.5×12×2/3—120=52(万元)
相应的会计处理:甲公司在其2010年度合并财务报表中,确认应付职工薪酬和管理费用52万元。
(6)股权激励计划的取消对甲公司2011年度合并财务报表的影响=[(50-3—1)×0.5×11×3/3]-(120+52)+(300-253)=128(万元)
或:股权激励计划的取消对甲公司2011年度合并财务报表的影响=300- 172= 128(万元)
相应的会计处理:
①甲公司在其2011年度合并财务报表中应作为加速行权处理,原应在剩余期间内确认的相关费用应在2011年度全部确认;
②补偿的现金与因股权激励计划确认的应付职工薪酬之间的差额计入当期损益。
(7)因为甲公司持有乙公司股权比例为80%,个别报表中后续计量应该按照成本法来进行核算,那么其个别财务报表应确认的损益就是按照成本法来计算确定的长期股权投资账面价值与公允价值之间的差额,计算如下:
长期股权投资的账面价值为4 000万元,持有期间长期股权投资并没有增减变动,所以在个别财务报表因股权置换交易应确认的损益=5 000—4 000=1 000(万元);
而在合并财务报表中,长期股权投资是按照权益法核算的,所以因股权置换交易应确认的损益-5 000=(4 500+200+1 000)×80%-400=40(万元)。
(2)甲公司通过债务重组取得乙公司80%股权时应在合并财务报表中确认的商誉=4 000—4 500×80%=400(万元)。
(3)乙公司个别报表:无需处理。理由:应收票据已归属甲公司,甲公司将应收票据到银行贴现与乙公司无关。
甲公司合并报表:附追索权情况下的应收票据贴现,应收票据所有权上几乎所有的风险和报酬并未真正转移,不应终止确认,所以集团内部产生的应收、应付票据应予以抵消;同时甲公司个别报表中关于应收票据贴现的处理也体现在合并报表中。会计处理为:
借:应付票据117
贷:应收票据117
借:银行存款95
短期借款-利息调整22
贷:短期借款-成本117
(4)非专利技术研发成功时无形资产的入账价值=200+120=320(97元),2010年底进行减值测试,应计提无形资产减值准备10万元,所以该项无形资产研发业务对甲公司2010年度合并财务报表中“无形资产”项目的影响为310万元。
(5)股权激励计划的实施对甲公司2009年度合并财务报表的影响=(50—2)×0.5×10×1/2=120(万元)
相应的会计处理:甲公司在其2009年度合并财务报表中,确认应付职工薪酬和管理费用120万元。
股权激励计划的实施对甲公司2010年度合并财务报表的影响=(5034)× 0.5×12×2/3—120=52(万元)
相应的会计处理:甲公司在其2010年度合并财务报表中,确认应付职工薪酬和管理费用52万元。
(6)股权激励计划的取消对甲公司2011年度合并财务报表的影响=[(50-3—1)×0.5×11×3/3]-(120+52)+(300-253)=128(万元)
或:股权激励计划的取消对甲公司2011年度合并财务报表的影响=300- 172= 128(万元)
相应的会计处理:
①甲公司在其2011年度合并财务报表中应作为加速行权处理,原应在剩余期间内确认的相关费用应在2011年度全部确认;
②补偿的现金与因股权激励计划确认的应付职工薪酬之间的差额计入当期损益。
(7)因为甲公司持有乙公司股权比例为80%,个别报表中后续计量应该按照成本法来进行核算,那么其个别财务报表应确认的损益就是按照成本法来计算确定的长期股权投资账面价值与公允价值之间的差额,计算如下:
长期股权投资的账面价值为4 000万元,持有期间长期股权投资并没有增减变动,所以在个别财务报表因股权置换交易应确认的损益=5 000—4 000=1 000(万元);
而在合并财务报表中,长期股权投资是按照权益法核算的,所以因股权置换交易应确认的损益-5 000=(4 500+200+1 000)×80%-400=40(万元)。
 (3)经临时股东大会授权,2010年2月9日甲公司利用项目闲置资金购入丙公司股票400万股作为交易性金融资产,实际支付价款3 380万元(其中含相关税费20万元)。5月28日甲公司以每股8.35元的价格卖出丙公司股票250万股,支付相关税费12万元,所得款项于次日收存银行。6月30日丙公司股票收盘价为每股7.10元。8月28日甲公司以每股9.15元的价格卖出丙公司股票150万股,支付相关税费6万元,所得款项于次日收存银行。不考虑股票交易应交纳的所得税。