填空题 审计
题号 #1767579

  新红会计师事务所A和B注册会计师接受委派.对甲上市公司(以下简称甲公司)2011年度的财务报表进行审计。甲公司尚未采用计算机记账。A和B注册会计师于2011年11月1日至7日对甲公司的内部控制制度进行了解和测试,并在相关审计]:作底稿中记录了相关事项,摘录如下: 
  (1)甲公司产成品发出时,由仓库填制一式四联的出库单。仓库发出产成品后,将第一联出库单留存登记产成品卡片,第二联送给销售部,第三、四联交会计部会计人员张红登记产成品总账和明细账。 
  (2)会计人员李江负责开具销售发票,在开具销售发票之前,先核对装运凭证和相应的经批准的销售单,并根据已授权批准的商品价目表填写销售发票的价格,根据装运凭证上的数据填写销售发票数量。 
  (3)甲公司的材料采购需要经授权批准后方可进行,采购部根据经批准的请购单发出订购单。货物运达后,验收部根据订购单的要求验收货物,并编制一式多联的未连续编号的验收单。仓库根据验收单验收货物,在验收单上签字后,将货物移人仓库加以保管。验收单上有数量、品名、单价等要素。验收单一联交采购部登记采购明细账和编制付款申请单,付款申请单经批准后,月末交会计部;一联交会计部登记材料明细账,一联由仓库保留。 
  (4)应付凭单部门核对供应商发票、验收单和订购单,并编制预先连续编号的付款凭单。在付款凭单经被授权人员批准后,应付凭单部门将付款凭单连同供应商发票及时送交会计部门,并将未付款凭单副联保存在未付款凭单档案中。会计部门收到附供应商发票的付款凭单后即应及时编制有关的记账凭证,并登记原材料和应付账款账簿。 
  (5)计划部根据批准,签发预先编号的生产通知单,生产部根据生产通知单填写一式四联的领料单,仓库发料后,其中一联留存,一联连同材料交还领料部,其余两联经仓库登记材料明细账后送会计部进行材料收发核算和成本核算。 
  要求:根据上述资料,指出甲公司在内部控制的设计与运行方面存在的缺陷,并提出改进建议。 
  

进入在线模考

参考答案

暂无

答案解析

 
  (1)存在缺陷:张红既登记总账也登记明细账,构成了不相容岗位未能分离。 
  建议:由不同的人担任总账和明细账的登记工作。 
  (2)不存在内部控制缺陷。 
  (3)存在缺陷:验收单未连续编号,付款申请单等在月末交会计部。 
  建议:验收单应连续编号,付款申请单等应及时送交会计部。 
  (4)存在缺陷:会计部门根据只附供应商发票的付款凭单进行账务处理。 
  建议:应付凭单部门应将经批准的付款凭单连同验收单,订购单和供应商发票送会计部门,会计部门应在核对收到的付款凭单以及后附的验收单、订购单和供应商发票后记录存货和应付账款。  
  (5)没有内部控制缺陷。 
你可能感兴趣的试题

1   ABC会计师事务所对B股份有限公司(系上市实体,以下简称B公司)2011年度财务报表进行了审计,2012年3月1日完成审计工作,并于当日B公司董事会批准报出报表,在3月5 日对外正式报出。注册会计师注意到以下重要事项: 
  (1)2012年2月1日,B公司2012年1月10日售出的商品1 000万元被退回。 
  (2)A公司2011年10月起诉B公司侵犯其商标权案件,2012年3月2日,法院终审宣判B公司赔偿A公司500万元损失,B公司在2011年度的财务报表中只对此进行了披露。 
  (3)C银行于2011年11月,起诉8公司对D公司银行借款承担连带偿还责任案件,2012年2月10日。法院宣判B公司败诉,支付本息800万元;B公司表示不服,已经提出上诉;B公司在2011年度的财务报表中已经确认了预计负债600万元;对一审判决结果没有进行处理。 
  (4)2012年3月15日,注册会计师发现B公司2011年10月为E公司5 000万元长期借款提供了担保,但未对此担保事项做任何披露。 
  (5)2012年3月16日,注册会计师在阅读B公司所披露的含有已审财务报表的文件中的其他信息时发现,B公司所披露的一项主要财务比率所使用的数据与已审财务报表的数据不一致,经查,已审财务报表的该数据不正确。 
  要求(请将答案直接填人所给的表格); 
  (1)请分别指出,上述五个事项是否属于期后事项?如果属于期后事项,请说明该期后事项所属时段?
  (2)针对上述事项中的期后事项,请说明注册会计师应提出的处理建议。 
  (3)如果B公司拒绝注册会计师针对上述事项中的期后事项所提出的处理建议,假定报表层次重要性水平为200万元,请指出注册会计师应采取的措施。 
2   ABC会计师事务所承接了E公司(上市公司)2011年度财务报表的审计业务,并指派戊注册会计师担任项目合伙人。审计业务约定书中商定,ABC会计师事务所应与2012年3月8日前向E公司提交审计报告。审计业务开始时间为2012年2月2日,戊注册会计师预计将在2012年3月1日完成审计工作,并提交审计报告。事务所任命实习生己作为项目质量控制复核负责人,针对上述审计业务实施项目质量控制复核。己草拟了项目质量控制复核计划,部分内容 
  如下: 
  项目质量控制复核计划 
  复核项目:E公司2011年度财务报表审计业务 
  负责人:己 
  复核人:戊、己 
  (一)复核范围: 
  1.项目组就具体业务对会计师事务所独立性作出的评价; 
  2.在审计过程中识别的特别风险以及采取的应对措施;
  3.作出的判断,尤其是关于重要性和特别风险的判断; 
  4.是否已就存在的意见分歧、其他疑难问题或争议事项进行适当咨询,以及咨询得出的结论; 
  5.在审计中识别的已更正和未更正的错报的重要程度及处理情况; 
  6.拟与管理层、治理层以及其他方面沟通的事项; 
  7.所复核的审计工作底稿是否反映了针对重大判断执行的工作,是否支持得出的结论; 
  (二)复核时间:2012年3月3日~3月7日 
  (三)复核方法: 
  1.与项目合伙人进行讨论; 
  2.复核财务报表或其他业务对象信息及报告,尤其考虑报告是否适当; 
  3.选取项目组作出的所有工作底稿进行复核。 
  要求:根据会计师事务所业务质量控制准则的相关规定,指出ABC会计师事务所关于E公司2011年度财务报表审计业务的项目质量控制复核计划存在哪些不当之处,并简要说明理由。
3   W公司主要从事小型电子消费品的牛产和销售。 
  产品销售以w公司仓库为交货地点。W公司日常交易采用自动化信息系统(以下简称系统)和手工控制相结合的方式进行。系统自2010年以来没有发生变化。w公司产品主要销售给国内各主要城市的电子消费品经销商。A和B注册会计师负责审计w公司2011年度财务报表。 
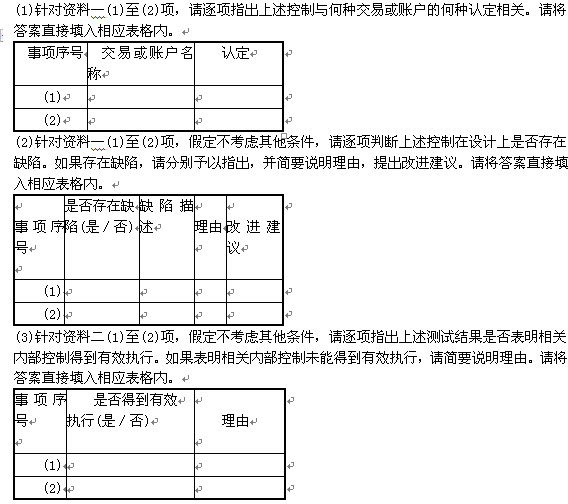
  资料一:A和B注册会计师在审计工作底稿中记录了所了解的有关销售与收款循环的控制,部分内容摘录如下: 
  (1)仓库人员在系统中根据经销售部门批准的客户订单生成连续编号的发货单,并在将产品交运输商发运后,将发货单设定为“已执行”状态并提交结算部门。结算部门根据系统中的“已执行”发货单记录、订单及相关客户基础资料,’在系统中生成并打印销售发票,系统在月末根据发货单和发票信息自动汇总主营业务收入,并据此过入应收账款和主营业务收入账簿。 
  (2)每月末。系统自动匹配发货单、订单、发票和入账的主营业务收入,并可以生成一个专门报告反映未匹配项目的清单。系统授权可以生成和阅读该报告的人员是w公司销售部经理和总经理。 
  资料二:A和B注册会计师对销售与收款循环的内部控制实施测试,并在审计工作底稿中记录了测试情况,部分内容摘录如下: 
  (1)A注册会计师观察了结算部门人员根据发货单在系统中开具发票的过程,并从2011年主营业务收入明细账中选取销售记录实施测试,未发现异常。 
  (2)B注册会计师询问了总经理和销售部经理有关资料一中第(2)项控制的运行情况,他们均表示由于以前月份很少发现不匹配情况,因此,从2011年6月以后就没有再实际生成和阅读上述专门报告。在B注册会计师的要求下,销售部经理在系统中生成了截至2011年12月31日的专门报告,B注册会计师没有发现存在不匹配的事项。 
  要求: 
  
找试题 · 找答案 · 找资料 在线模考