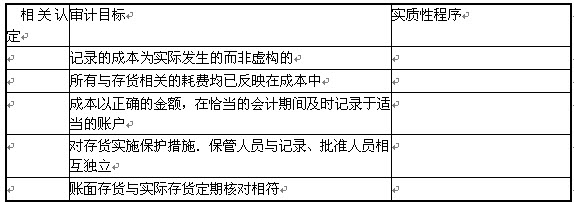
多选题 审计 题号 #1767786 在信息技术环境下,传统的手工控制越来越多地被自动控制所替代,概括地讲,自动控制能为企业带来的好处有( )。 A.能够有效处理大流量交易及数据,因为自动信息系统可以提供与业务规则一致的系统处理方法 B.自动信息系统可以提高管理层对企业业务活动及相关政策的监督水平 C.自动控制容易被绕过 D.自动信息系统可以提高信息的及时性、准确性,并使信息变得更易获取 收起答案及解析 进入在线模考 参考答案 A,B,D 答案解析 选项C,正确的表述应该是自动控制比较不容易被绕过。 你可能感兴趣的试题 1 A、B注册会计师负责对首次接受委托的审计客户甲公司2011年度财务报表进行审计,在涉及特别风险审计等相关工作事宜时,请代为回答以下问题。 (1)A、B注册会计师考虑到舞弊可能对财务报表产生的重大影响,能否假定收入存在舞弊风险,并简要说明理由。 (2)注册会计师为了应对舞弊风险,为了避免被审计单位预见或事先了解进一步审计程序的性质、时间和范周,应当考虑采取的措施有哪些? (3)针对管理层凌驾于控制之上的特别风险,注册会计师应当实施的审计程序包括哪些? 查看解析 → 2 D公司系ABC会计师事务所的常年审计客户,由于其业务的性质和经营规模发生重大变化,ABC会计师事务所正在考虑是否继续接受委托审计其2011年度财务报表以及审计收费等问题。要求: (1)连续审计情况下,哪些情况下注册会计师应 当考虑重新签订审计业务约定书? (2)如果D公司未支付审计2010年度财务报表应当支付的审计费用,而且该费用在其审计2011年度财务报表出具审计报告之前仍未支付,是否会对其独立性产生不利影响?并阐述应当采取何种措施。 (3)假如在2011年度审计报告出具后D公司仍未支付上期财务报表的审计费用,会计师事务所应当采取何种防范措施? 查看解析 → 3 注册会计师通常依据各类交易、账户余额和披露的相关认定确定审计目标,根据审计目标设计审计程序。以下给出了存货成本的审计目标,并列举了部分实质性程序。 (1)审计目标 A.记录的成本为实际发生的而非虚构的。 B.所有与存货相关的耗费均已反映在成本中。 C.成本以正确的金额,在恰当的会计期间及时记录于适当的账户。 D.对存货实施保护措施,保管人员与记录、批准人员相互独立。 E.账面存货与实际存货定期核对相符。 (2)实质性程序 F.对存货实施监盘程序。 G.检查生产指令、领料单、工薪等是否经过授权。 H.对成本实施分析程序。 1.从生产通知单、领发料凭证、产量和工时记录、工薪费用分配表、材料费用分配表、制造费用分配表等追查到成本明细账。 J.对重大在产品项目进行计价测试。 K.抽查成本计算单,检查各种费用的归集和分配以及成本的计算是否正确。 要求: 请根据题中给出的审计目标,指出对应的相关认定;针对每一审计目标,选择相应的实质性程序(一项实质性程序可能对应一项或多项审计目标,每一审计目标可能选择一项或多项实质性程序,也可以不选择)。请将相关认定及选择的实质性程序字母序号填入下面的表格中。 查看解析 →