简答题
审计
题号 #1768089
A注册会计师负责对XYZ公司2011年度财务报表进行审计。相关资料如下:
资料一:XYZ公司主要从事A产品的生产和销售,无明显产销淡旺季。产品销售主要采用赊销方式,信用政策为“2/0,1/20,n/30”。在A产品生产成本中,a原材料成本占重大比重。A产品的发出计价采用移动加权平均法。
资料二:2011年度,XYZ公司所处行业的统计资料显示,生产A产品所需a原材料的生产由于涉及到污染水源,被政府下令停止生产,替代原材料a1成本为a原材料的2倍;A产品在2011年之前市场需求旺盛,所以引来大量的投资者,2011年市场供求趋势变化,市场竞争激烈,导致销售价格明显下跌。
资料三:XYZ公司2011年度未经审计财务报表及相关账户记录反映:
(1)A产品2010年度和2011年度的销售记录:
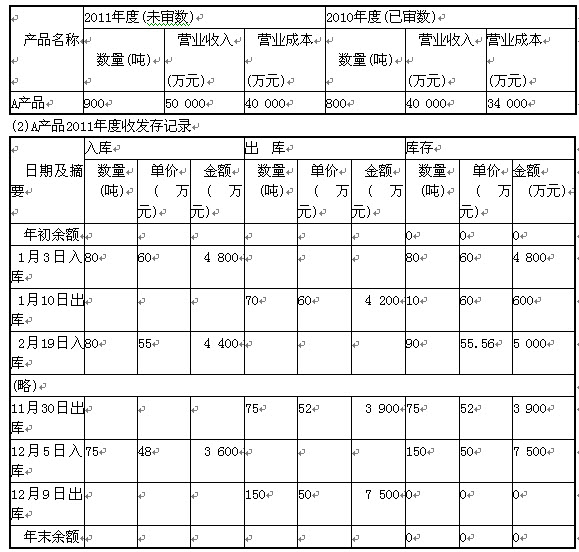
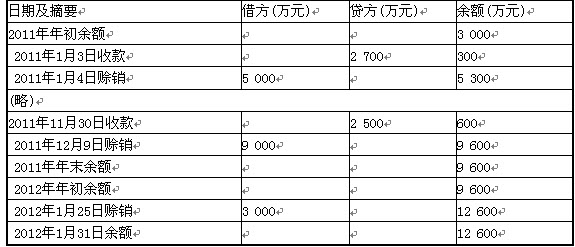
(3)与销售A产品相关韵应收账款变动记录;
要求:
(1)根据上述资料,假定不考虑其他条件,运用分析程序识别XYZ公司2011年度财务报表是否存在重大错报风险,并列示分析过程和分析结果。
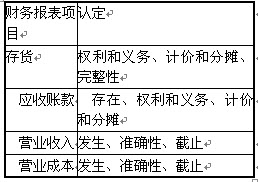
(2)在要求(1)的基础上,如果XYZ公司2011年度财务报表存在重大错报风险,指出重大错报风险主要与哪些财务报表项目的哪些认定相关,并将答案直接填人相应表格内。
(3)假定A注册会计师已经正确评估了财务报表层次的重大错报风险,在设计进一步审计程序时,应当考虑哪些因素?
参考答案
暂无
答案解析
(1)根据下列分析程序表明,XYZ公司2011年度财务报表存在重大错报风险。
①分析A产品营业收入、营业成本和毛利率的变动:
2010年度已审数中A产品的毛利率-(40000-34 000)/40 000=15%,但是2011年度未审数A产品的毛利率=(50 000-40 000)/50 000=20%,毛利率增长了5个百分点,单位成本下降;2011年与2010年相比,A产品的营业收入增长10 000万元(50000—40 000),销售数量增长100吨(900—800),销售单价上升5.55万元/吨(50 000/900—40 000/800)。但是根据资料二显示“A产品在2011年之前市场需求旺盛,所以引来大量的投资者,2011年市场供求趋势变化,市场竞争激烈,导致销售价格明显下跌”,两者明显不符,所以很可能存在虚增收入的情况;
②分析应收账款变动情况和产品成本变动情况:从“与销售A产品相关的应收账款变动记录”中可以看出2011年12月9日赊销产生的应收账款在2012年1月31日都没有收回,但是“产品销售采用赊销方式,信用政策为2/10,1/20,n/30”,正常的信用期最长应该是30天.所以应收账款很可能存在坏账准备计提不足等重大错报风险或虚构收入的情况。生产A产品所需a原材料的生产由于涉及到污染水源,被政府下令停止生产,替代原材料a1成本为a原材料的2倍,将会导致A产品的成本上升,但是A产品2011年的入库单价却下降,很可能表明存货成本存在重大错报风险。
(2)
(3)A注册会计师已经正确评估了财务报表层次的重大错报风险,在设计进一步审计程序时,应当考虑的因素包括:
①风险的重要性。风险的重要性是指风险造成的后果的严重程度。风险的后果越严重,就越需要注册会计师关注和重视,越需要精心设计有针对性的进一步审计程序。
②重大错报发生的可能性。重大错报发生的可能性越大,同样越需要注册会计师精心设计进一步审计程序。
③涉及的各类交易、账户余额和披露的特征。不同的交易、账户余额和披露,产生的认定层次的重大错报风险也会存在差异,适用的审计程序也有差别,需要注册会计师区别对待,并设计有针对性的进一步审计程序予以应对。
④被审计单位采用的特定控制的性质。不同性质的控制对注册会计师设计进一步的审计程序具有重要影响。
⑤注册会计师是否拟获取审计证据,以确定内部控制在防止或发现并纠正重大错报方面的有效性。如果注册会计师在风险评估时预期内部控制运行有效,随后拟实施的进一步审计程序必须包括控制测试,且实质性程序自然会受到之前控制测试结果的影响。
①分析A产品营业收入、营业成本和毛利率的变动:
2010年度已审数中A产品的毛利率-(40000-34 000)/40 000=15%,但是2011年度未审数A产品的毛利率=(50 000-40 000)/50 000=20%,毛利率增长了5个百分点,单位成本下降;2011年与2010年相比,A产品的营业收入增长10 000万元(50000—40 000),销售数量增长100吨(900—800),销售单价上升5.55万元/吨(50 000/900—40 000/800)。但是根据资料二显示“A产品在2011年之前市场需求旺盛,所以引来大量的投资者,2011年市场供求趋势变化,市场竞争激烈,导致销售价格明显下跌”,两者明显不符,所以很可能存在虚增收入的情况;
②分析应收账款变动情况和产品成本变动情况:从“与销售A产品相关的应收账款变动记录”中可以看出2011年12月9日赊销产生的应收账款在2012年1月31日都没有收回,但是“产品销售采用赊销方式,信用政策为2/10,1/20,n/30”,正常的信用期最长应该是30天.所以应收账款很可能存在坏账准备计提不足等重大错报风险或虚构收入的情况。生产A产品所需a原材料的生产由于涉及到污染水源,被政府下令停止生产,替代原材料a1成本为a原材料的2倍,将会导致A产品的成本上升,但是A产品2011年的入库单价却下降,很可能表明存货成本存在重大错报风险。
(2)
(3)A注册会计师已经正确评估了财务报表层次的重大错报风险,在设计进一步审计程序时,应当考虑的因素包括:
①风险的重要性。风险的重要性是指风险造成的后果的严重程度。风险的后果越严重,就越需要注册会计师关注和重视,越需要精心设计有针对性的进一步审计程序。
②重大错报发生的可能性。重大错报发生的可能性越大,同样越需要注册会计师精心设计进一步审计程序。
③涉及的各类交易、账户余额和披露的特征。不同的交易、账户余额和披露,产生的认定层次的重大错报风险也会存在差异,适用的审计程序也有差别,需要注册会计师区别对待,并设计有针对性的进一步审计程序予以应对。
④被审计单位采用的特定控制的性质。不同性质的控制对注册会计师设计进一步的审计程序具有重要影响。
⑤注册会计师是否拟获取审计证据,以确定内部控制在防止或发现并纠正重大错报方面的有效性。如果注册会计师在风险评估时预期内部控制运行有效,随后拟实施的进一步审计程序必须包括控制测试,且实质性程序自然会受到之前控制测试结果的影响。
你可能感兴趣的试题
A.销售发票的开具人
B.销售发票的编号
C.销售发票的金额
D.销售发票的付款人
A.A注册会计师与甲公司.管理层对重大事项进行讨论的结果
B.A注册会计师不能实现相关审计标准规定的目标的情形
C.A注册会计师识别出的信息与针对重大事项得出的最终结论不一致的情形
D.A注册会计师取得的已被取代的财务报表草稿
A.在审计报告日后六十天内完成审计工作底稿的归档工作
B.在审计报告日后九十天内完成审计工作底稿的归档工作
C.在审计报告公布日后六十天内完成审计工作底稿的归档工作
D.在审计报告公布日后九十天内完成审计工作底稿的归档工作