简答题
财务成本管理
题号 #2225261
ABC公司2012年有关财务资料如下:

公司2012年的销售收入为100000万元,销售净利率为l0%,2012年分配的股利为5000万元,如果2013年保持经营效率、财务政策不变,预计不发行股票,假定2013年销售净利率仍为10%,公司采用的是固定股利支付率政策,公司的目标资金结构,即资产负债率应为45%。
要求:
(1)计算2013年的净利润及其应分配的股利(权益乘数保留四位小数);
(2)若公司经营资产和经营负债与销售收入增
长成正比率变动,现金均为经营所需要的货币资金,目前没有可供动用的额外金融资产,预测2013年需从外部追加的资金;
(3)若不考虑目标资本结构的要求,2013年所需从外部追加的资金采用发行面值为1000元,票面利率5.6%,期限5年,每年付息,到期还本的债券,债券的筹资费率为9.43%,所得税税率为25%,计算债券的税后资本成本;
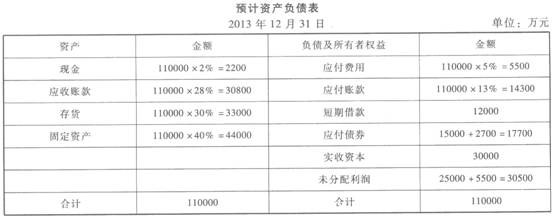
(4)根据以上计算结果,计算填列该公司2013年预计的资产负债表。

参考答案
暂无
答案解析
本题考查的知识点有可持续增长率、外部融资需求量预测、债券资本成本计算和预计财务报表的编制。
(1)2012年销售净利率=10%
2012年总资产周转率=100000/100000=12012年权益乘数=100000/55000=1.81822012年股利支付率=5000/(100000×10%)
=50%
2012年利润留存率=1-50%=50%2012年的可持续增长率=
(1)2012年销售净利率=10%
2012年总资产周转率=100000/100000=12012年权益乘数=100000/55000=1.81822012年股利支付率=5000/(100000×10%)
=50%
2012年利润留存率=1-50%=50%2012年的可持续增长率=
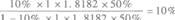
2013年的销售增长率=10%
2013年的销售收入=100000×(1+10%)=110000(万元)
2013年的净利润=110000 x10%=】1000(万元)
2013年应分配的股利=11000×50%=5500(万元)
(2)从外部追加的资金=(经营资产销售百分比×薪增销售额)-(经营负债销售百分比×新增销售额)-可动用金融资产一计划销售净利率×预计销售额×(1-股利支付率)=(100%x l0000)-(18%×l0000)-0-10%×ll0000×(1-50%)=2700(万元)(3)设债券税前资本成本为K,
贝4:1000×(1-9.43%)=1000×5.6%×(P/A,K,5)+1000×(P/F,K,5)
905.7=56×(P/A,K,5)+1000×(P/F, K,5)
设利率为7%,则:56×(P/A,7%,5)+ l000×(P/F,7%,5)=56×4.1002+1000×0.7130=942.61(元)
设利率为8%,则:56×(P/A,8%,5)+1000×(P/F,8%.5)=56×3.9927+1000×0.6806=904.19(元)
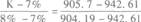
K=7.96%
债券税后成本=7.96%x(1—25%)=5.97%(4)
你可能感兴趣的试题
A.有价证券的收益率提高
B.管理人员对风险的偏好程度提高
C.企业每日的最低现金需要量提高
D.企业每日现金余额变化的标准差增加
A.经济生产批量为l200件
B.经济生产批次为每年l2次
C.经济生产批量占用资金为30000元
D.与经济生产批量相关的总成本是3000元