简答题
财务成本管理
题号 #2225784
A公司是一个颇具实力的制造商。公司管理层估计某种新型产品可能有巨大发展,计划引进新型产品生产技术。
考虑到市场的成长需要一定时间,该项目分两期进行。第一期需要购置十套专用设备,预计每套价款90万元,追加流动资金140万元。于2013年年末投入,2014年投产,生产能力为50万件。该新产品预计销售单价20元/件,单位变动成本12元/件,每年固定付现成本40万元。该公司所得税税率为25%。
第二期要投资购置二十套专用设备,预计每套价款为70万元,于2016年年末投入,需再追加流动资金240万元,2017年投产,生产能力为120万件,新产品预计销售单价20元/件,单位变动成本l2元/件,每年固定付现成本80万元。
公司的会计政策与税法规定相同,设备按5年折旧,采用直线法计提,净残值率为零。公司的等风险必要报酬率为20%,无风险利率为5%。
要求:
(1)计算不考虑期权情况下方案的净现值(精确到0.0001万元)。
(2)假设第二期项目的决策必须在2016年底决定,该行业风险较大,未来现金流量不确定,可比公司的股票价格标准差为28%,可以作为项目现金流量的标准差,要求采用布莱克一斯科尔斯期权定价模型确定考虑期权的第一期项目净现值为多少,并判断应否投资第一期项目(为简化计算,d1和d2的数值保留两位小数)。
参考答案
暂无
答案解析
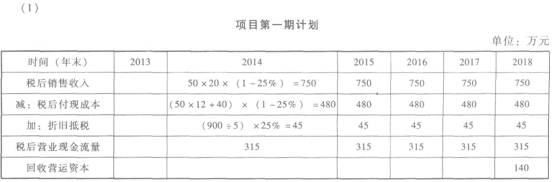
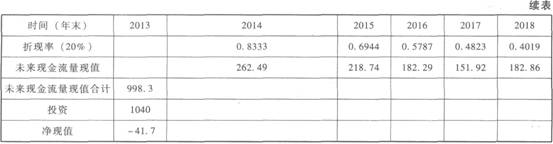
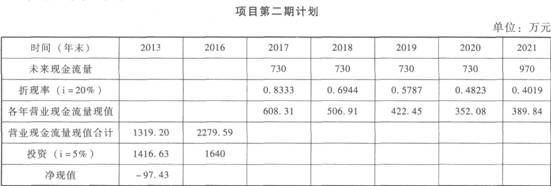
项目第二期计划
二期项目总投资=20×70+240=1640(万元)年折旧=(70×20)÷5=280(万元)
年税后营业现金流量=120×20×(1—25%)一(120×12+80)×(1—25%)+280×25%=730(万元)
终结点回收营运资本240万元
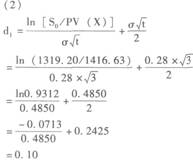
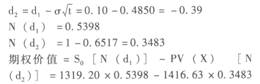
=218.69(万元)
所以:考虑期权的第一期项目净现值=218.69-41.7=176.99(万元)
应投资第一期项目。
你可能感兴趣的试题
A.计算基本的经济增加值时,不需要对经营利润和总资产进行调整
B.计算披露的经济增加值时,应从公开的财务报表及其附注中获取调整事项的信息
C.计算特殊的经济增加值时,通常对公司内部所有经营单位使用统一的资金成本
D.计算真实的经济增加值时,通常对公司内部所有经营单位使用统一的资金成本
A.市场价格
B.以市场为基础的协商价格
C.变动成本加固定费转移价格
D.全部成本转移价格