简答题
中级财务管理
题号 #2742002
某公司2010年的有关资料如下:
(1)公司银行借款的年利率为8.93%;
(2)公司债券面值为1元,票面利率为8%,期限为10年,分期付息,当前市价为0.85元;如果发行债券将按公司债券当前市价发行新的债券,发行费用为市价的4%;
(3)公司普通股面值为1元,每股市价为5.5元,本年派发现金股利0.35元,每股收益增长率维持7%不变,执行25%的固定股利支付率政策不变;
(4)公司适用的所得税税率为25%;
(5)公司普通股的β值为1.1,年末的普通股股数为400万股,预计下年度也不会增发新股;
(6)国债的收益率为5.5%,市场上普通股平均收益率为13.5%。
要求:
(1)计算银行借款的资本成本;
(2)计算债券的资本成本;
(3)分别使用股利增长模型法和资本资产定价模型法计算股权资本成本;
(4)计算目前的每股收益和下年度的每股收益;
(5)该公司目前的资本结构为银行借款占30%、公司债券占20%、股权资金占50%。计算该公司目前的平均资本成本[股权资本成本按(3)两种方法的算术平均数确定];
(6)该投资项目当折现率为10%时,净现值为812元;当折现率为12%时,净现值为-647元,计算该项目的内部收益率,并为投资项目是否可行进行决策。(假设公司要求的最低投资收益率等于为该项目追加筹资的边际资本成本)
参考答案
暂无
答案解析
(1)银行借款资本成本=8.93%×(1-25%)=6.70%。
(2)债券资本成本=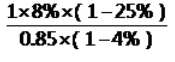 =7.35%。
(3)股利增长模型:股权资本成本=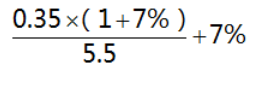 =13.81%
资本资产定价模型:
股权资本成本=5.5%+1.1×(13.5%-5.5%)=14.3%。
(4)目前的每股收益=0.35/25%=1.4(元)
下年的每股收益=目前的每股收益×(1+增长率)
=1.4×(1+7%)
=1.5(元)。
(5)股权资本成本=(13.81%+14.3%)/2=14.06%
平均资本成本=30%×6.70 %+20%×7.35%+50%×14.06%
=10.51%。
(6)
10% 812
I 0
12% -647
内部收益率=11.11%。
由于项目的内部收益率大于为该项目追加筹资的边际资本成本(即该公司要求的最低投资收益率),所以,该项目可行。
(2)债券资本成本=
=7.35%。(3)股利增长模型:股权资本成本=
=13.81%资本资产定价模型:
股权资本成本=5.5%+1.1×(13.5%-5.5%)=14.3%。
(4)目前的每股收益=0.35/25%=1.4(元)
下年的每股收益=目前的每股收益×(1+增长率)
=1.4×(1+7%)
=1.5(元)。
(5)股权资本成本=(13.81%+14.3%)/2=14.06%
平均资本成本=30%×6.70 %+20%×7.35%+50%×14.06%
=10.51%。
(6)
10% 812
I 0
12% -647
内部收益率=11.11%。
由于项目的内部收益率大于为该项目追加筹资的边际资本成本(即该公司要求的最低投资收益率),所以,该项目可行。
你可能感兴趣的试题
A.5000
B.6000
C.7000
D.8000
A.现金比率越高,说明企业短期偿债能力越强,获利能力较高
B.产权比率越高,说明企业获得财务杠杆利益越多,偿还长期债务的能力较强
C.净资产收益率越高,说明企业所有者权益的获利能力越强,每股收益较高
D.存货周转天数越多,说明企业存货周转速度越慢,存货管理水平较低