简答题 审计
题号 #2796009

甲注册会计师作为XYZ会计师事务所审计项目合伙人,在审计以下单位2013年度财务报表时分别遇到下列情况:
(1)A股份有限公司(以下简称“A公司”)2013年当年发生净亏损500万元,在2013年12月31日,A公司流动负债高于资产总额400万元,管理层已经确定了拟采取的应对计划,注册会计师经过评价后认为应对计划恰当合理,编制财务报表所依据的持续经营假设是合理的,但依然存在无法在正常的经营过程中变现资产、清偿债务的可能性,且A公司未在报表附注中对此予以披露。
(2)C股份有限公司(以下简称“C公司”)2013年10月由于涉嫌侵犯X公司的专利权被起诉,法院已经受理,但至资产负债表日尚未开庭审理,C公司通过咨询律师认为不是很可能败诉,因此,在2013年度财务报表附注中披露了该未决诉讼。注册会计师于2014年3月13日完成审计工作,C公司决定在2014年3月15日将财务报表对外公布。2014年3月14日法院开庭审理了此案并当庭宣判C公司败诉赔偿x公司损失500万元,C公司决定不再上诉,就该事项未对2013年度财务报表作其他处理,也未将该事项告知甲注册会计师。
要求:
(1)针对情况(1)注册会计师应提出的审计处理建议及其具体内容是什么?
(2)针对情况(2)如果注册会计师知悉了该事项应如何考虑(假设此时已提交审计报告)?

进入在线模考

参考答案

暂无

答案解析

(1)注册会计师应建议A公司在财务报表附注中对此进行充分的披露。披露的内容包括:第一,导致对公司持续经营能力存在重大疑虑的主要事项或情况以及管理层拟采取的应对计划;第二,持续经营能力存在重大不确定性,可能无法在正常的经营过程中变现资产、清偿债务。
(2)如果注册会计师知悉了该事项,应提请C公司进行修改,如果C公司修改了财务报告,注册会计师实施了必要的审计程序,应针对修改后的财务报表出具新的审计报告和索取新的书面声明。如果C公司不同意修改财务报表,注册会计师应当通知治理层不要将财务报表和审计报告向第三方报出。如果审计报告仍被报出,注册会计师应当采取措施防止财务报表使用者信赖该审计报告。
你可能感兴趣的试题

2 ABC会计师事务所承接了E公司(上市公司)2013年度财务报表的审计业务,并指派戊注册会计师担任项目合伙人。审计业务约定书中商定,ABC会计师事务所应于2014年3月8日前向E公司提交审计报告。审计业务开始时间为2014年2月2日,戊注册会计师在2014年3月1日完成审计工作,并提交审计报告。事务所任命实习生己作为项目质量控制复核负责人,针对上述审计业务实施项目质量控制复核。己草拟了项目质量控制复核计划,部分内容如下:
项目质量控制复核计划
复核项目:E公司2013年度财务报表审计业务
负责人:己
复核人:戊、己
(一)复核范围:
1.项目组就具体业务对会计师事务所独立性作出的评价;
2.在审计过程中识别的特别风险以及采取的应对措施;
3.作出的判断,尤其是关于重要性和特别风险的判断;
4.是否已就存在的意见分歧、其他疑难问题或争议事项进行适当咨询,以及咨询得出的结论;
5.在审计中识别的已更正和未更正的错报的重要程度及处理情况;
6.拟与管理层、治理层以及其他方面沟通的事项;
7.所复核的审计工作底稿是否反映了针对重大判断执行的工作,是否支持得出的结论。
(二)复核时间:2013年3月3日~3月7日
(三)复核方法:
1.与项目合伙人进行讨论;
2.复核财务报表或其他业务对象信息及报告,尤其考虑报告是否适当;
3.选取项目组作出的所有工作底稿进行复核。
要求:根据会计师事务所业务质量控制准则的相关规定,指出ABC会计师事务所关于E公司2013年度财务报表审计业务的项目质量控制复核计划存在哪些不当之处,并简要说明理由。
3 甲公司是ABC会计师事务所的常年审计客户,主要从事日用消费品的生产和销售。A注册会计师负责审计甲公司2013年度财务报表。2013年度甲公司财务报表整体重要性为税前利润的5%,即500万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)在2012年实现销售收入增长10%的基础上。甲公司董事会确定的2013年销售收入增长目标为20%。甲公司管理层实行年薪制,总体薪酬水平根据上述目标的完成情况上下浮动。甲公司所处行业2013年的平均销售增长率是12%。
(2)甲公司财务总监已为甲公司工作超过6年,于2013年9月劳动合同到期后被甲公司的竞争对手高薪聘请。由于工作压力大,甲公司会计部门人员流动频繁.除会计主管服务期超过4年外,其余人员的平均服务期少于2年。
(3)甲公司的产品面临快速更新换代的压力,市场竞争激烈。为巩固市场占有率。甲公司于2013年4月将主要产品(A产品)的售价下调了8%至10%。另外。甲公司在2013年8月推出了8产品
(A产品的改良型号),市场表现良好,计划在2014年全面扩大产量,并在2014年1月停止A产品的生产。为了加快资金流转,甲公司于2014年1月针对A产品开始实施新一轮的降价促销,平均降价幅度达到10%。
(4)甲公司销售的产品均由经客户认可的外部运输公司实施运输,运费由甲公司承担,但运输途中风险仍由客户自行承担。由于受能源价格上涨影响,2013年的运输单价比上年平均上升了l5%,但运输商同意将运费结算周期从原来的30天延长至60天。
(5)2013年度甲公司主要原料的价格与上年基本持平,供应商也没有大的变化。但由于技术要求发生变化,8产品所耗高档金属材料比例比A产品略有上升,使得B产品的原材料成本比A产品上升了3%。
(6)甲公司自2013年1月1日起推行新的付款预算管理制度,规定各部门必须在每月20日之前提交下月付款预算,超出预算的付款申请必须由部门经理、财务总监和总经理批准。
资料二:
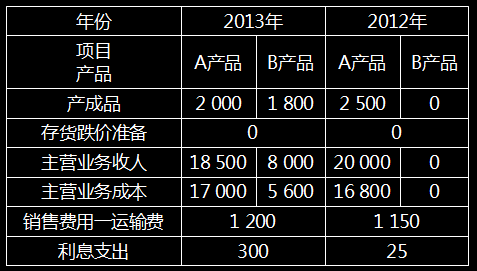
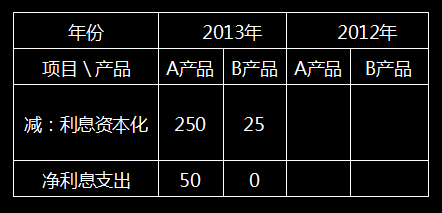
A注册会计师在审计工作底稿中记录了所获取的甲公司的财务数据,部分内容摘录如下:
金额单元:万元


资料三:
A注册会计师在审计工作底稿中记录了拟实施的控制测试和实质性程序,部分内容摘录如下:
(1)将本期的主营业务收入与上期的主营业务收入、销售预算或预测数等进行比较。分析主营业务收入及其构成的变动是否异常.并分析异常变动的原因。
(2)将本期重要产品的毛利率与同行业企业进行对比分析,检查是否存在异常。
(3)从资产负债表日前后若干天的发票存根查至发运凭证与账簿记录,确定已开具发票的货物是否已发货并于同一会计期间确认收人。
(4)抽取本期一定数量的发运凭证,审查存货出库日期、品名、数量、单价、金额等是否与销售发票、销售合同、记账凭证等一致。
(5)检查期末存货是否已经采用成本与可变现净值孰低的方法计价,注册会计师判断管理层期末存货可变现净值的估计是否恰当,如果不恰当,重新估计存货跌价准备。
(6)获取期后销售费用明细账,检查是否存在与2013年度销售费用相关的调整事项。
资料四:
(1)甲公司2013年12月31日资产负债表中存货的列示金额为4000万元。期末A产品存货没有按照成本与可变现净值孰低来计提存货跌价准备。如果按照成本与可变现净值孰低来计提存货跌价准备,期末存货将减少600万元。注册会计师提出了调整建议,甲公司管理层未接受。
(2)A注册会计师在审计过程中发现,甲公司2013年12月1日,因为与乙公司一项债权债务纠纷问题被乙公司告上法庭,此案件尚在审理当中,截至审计报告日,该案件诉讼结果不确定,甲公司已经对此事件在财务报表“附注12”中进行了披露。
要求:
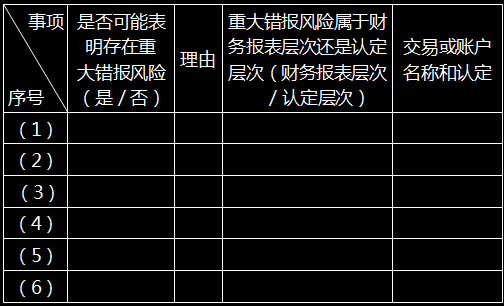
(1)针对资料一第(1)至(6)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险属于财务报表层次还是认定层次。如果认为属于认定层次请指出相关事项主要与哪些财务报表项目(仅限于存货、应收账款、预付款项、其他应收款、应付账款、营业收入、营业成本、资产减值损失和销售费用)的哪些认定相关。

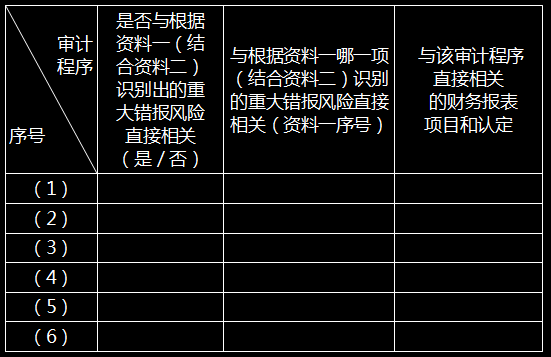
(2)针对资料三第(1)至(6)项,假定不考虑其他条件,逐项指出审计程序与根据资料一(结合资料二)识别的重大错报风险是否直接相关。如果直接相关,指出对应的是识别的哪一项重大错报风险;如果不直接相关。指出该审计程序与哪个财务报表项目的哪一项认定最相关。

(3)针对资料四,假定不考虑其他条件,代A注册会计师判断应出具何种类型的审计报告,并续编审计报告。在答题区处填列,若有不适用,则填写“不适用”。(不考虑纳税调整事项和利润分配的影响)
审计报告
甲公司全体股东:
引言段(略)
一、管理层对财务报表的责任(略)
二、注册会计师的责任(略)
三、
四、
五、
ABC会计师事务所  中国注册会计师:A
(盖章)          (签名并盖章)
中国注册会计师:B
(签名并盖章)
中国××市      二0一四年四月二十日
找试题 · 找答案 · 找资料 在线模考