简答题
初级会计实务
题号 #2802826
甲股份有限公司(以下简称甲公司)为增值税一般纳税人,适用的增值税税率为17%;适用的所得税税率为25%,采用资产负债表债务法核算所得税;不考虑其他相关税费。商品销售价格中均不含增值税额;商品销售成本按发生的经济业务逐项结转。销售商品及提供劳务均为主营业务。资产销售(出售)均为正常的商业交易,采用公允的交易价格结算。除特别指明外,所售资产均未计提减值准备。甲公司2010年12月发生的经济业务及相关资如下:(1)12月1日,向A公司销售商品一批,增值税专用发票上注明销售价格为500万元,增值税税率为17%,消费税税率为10%。提货单和增值税专用发票已交A公司,款项尚未收取。为及时收回账款,给予A公司的现金折扣条件如下:2/10,1/20,n/30(假定计算现金折扣时不考虑增值税)。该批商品的实际成本为350万元。(2)12月5日,收到B公司来函,要求对当年11月10日所购商品在销售价格上给予10%的折让(甲公司在该批商品售出时,已经确认销售收入100万元,但款项尚未收取)。经查证,该批商品存在外观质量问题。甲公司同意了B公司提出的折让要求。当日,收到B公司交来的税务机关开具的索取折让证明单,并开具红字增值税专用发票。(3)12月9日,收到A公司支付的货款,并存入银行。(4)12月12日,与C公司签订一项专利技术使用权转让合同。合同规定,C公司有偿使用甲公司的该项专利技术,使用期为3年,一次性支付使用费150万元;甲公司在合同签订日提供该专利技术资料,不提供后续服务。与该项交易有关的手续已办妥,从C公司收取的使用费已存入银行。(5)12月15日与D公司签订一项为其安装设备的合同。合同规定,该设备安装期限为4个月,合同总价款为200万元。合同签订日预收价款50万元,至12月31日,已实际发生安装费用20万元(均为安装人员工资),预计还将发生安装费用80万元。甲公司按实际发生的成本占总成本的比例确定安装劳务的完工程度。假定该合同的结果能够可靠地估计。(6)12月20日与F公司签订协议,采用视同买断方式委托其代销商品一批,合同约定,无论受托方是否售出、是否获利,均与委方无关。该项商品的协议价为400万元(不含增值税额),实际成本为320万元。商品已运往F公司(假定符合销售商品收入确认条件)。12月31日,甲公司收到F公司开来的代销清单,列明已售出该批商品的75%,款项尚未收到。(7)12月22日,销售材料一批,价款为60万元,该材料发出成本为50万元。款项已收入银行。(8)12月24日,转让交易性金融资产取得转让收入120万元,交易性金融资产初始成本为65万元,持有期间确认公允价值上升20万元。(9)计提存货跌价准备6万元,坏账准备4万元。税法规定企业计提的存货跌价准备和坏账准备不允许税前扣除。(10)除上述经济业务外,登记本月发生的其他经济业务形成的有关账户发生额如下:
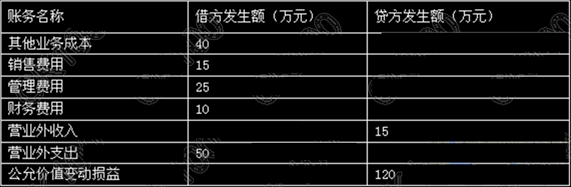
(11)12月31日,计算交纳本月应交所得税[假定除事项(9)外,不考虑其他纳税调整事项。递延所得税资产年初数为0万元,年末数为2.5万元]。要求:(1)编制甲公司上述(1)至(9)和第(11)项经济业务相关的会计分录(“应交税费”科目要求写出明细科目及专栏名称)。 (2)编制甲公司2010年12月份的利润表。(答案中的金额单位用万元表示)
参考答案
暂无
答案解析
(1)编制甲公司上述(1)至(9)和(11)项经济业务相关的会计分录
①借:应收账款—A公司 585
贷:主营业务收入 500
应交税费—应交增值税(销项税额) 85
借:营业税金及附加 50
贷:应交税费—应交消费税 50
借:主营业务成本 350
贷:库存商品 350
②借:主营业务收入 10
应交税费—应交增值税(销项税额) 1.7
贷:应收账款—B公司 11.7
③A公司享受的现金折扣=500×2%=10(万元)
借:银行存款 575
财务费用 10
贷:应收账款—A公司 585
④借:银行存款 150
贷:其他业务收入 150
⑤本期确认的收入=200×20÷(20+80)=40(万元)
本期确认的成本=100×20÷(20+80)=20(万元)
借:银行存款 50
贷:预收账款 50
借:劳务成本 20
贷:应付职工薪酬 20
借:预收账款 40
贷:主营业务收入 40
借:主营业务成本 20
贷:劳务成本 20
⑥视同买断方式下,若签订的代销合同符合销售商品收入确认条件,应在发出代销商品时确认销售收入并结转成本。
借:应收账款 468
贷:主营业务收入 400
应交税费—应交增值税(销项税额) 68
借:主营业务成本 320
贷:库存商品 320
⑦借:银行存款 70.2
贷:其他业务收入 60
应交税费—应交增值税(销项税额) 10.2
借:其他业务成本 50
贷:原材料 50
⑧借:银行存款 120
贷:交易性金融资产—成本 65
—公允价值变动 20
投资收益 35
借:公允价值变动损益 20
贷:投资收益 20
⑨借:资产减值损失 10
贷:存货跌价准备 6
坏账准备 4
⑩本月应交所得税
=应纳税所得额(360利润总额+6+4)×25%=92.5(万元)
递延所得税资产=年末数2.5-年初数0=2.5(万元)
借:所得税费用 90
递延所得税资产 2.5
贷:应交税费—应交所得税 92.5
借:应交税费—应交所得税 92.5
贷:银行存款 92.5
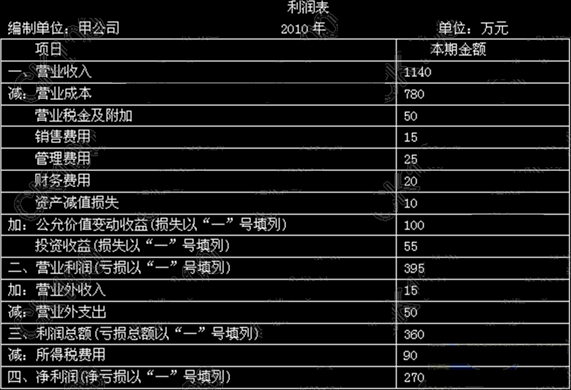
(2)编制甲公司2010年12月份的利润表
①借:应收账款—A公司 585
贷:主营业务收入 500
应交税费—应交增值税(销项税额) 85
借:营业税金及附加 50
贷:应交税费—应交消费税 50
借:主营业务成本 350
贷:库存商品 350
②借:主营业务收入 10
应交税费—应交增值税(销项税额) 1.7
贷:应收账款—B公司 11.7
③A公司享受的现金折扣=500×2%=10(万元)
借:银行存款 575
财务费用 10
贷:应收账款—A公司 585
④借:银行存款 150
贷:其他业务收入 150
⑤本期确认的收入=200×20÷(20+80)=40(万元)
本期确认的成本=100×20÷(20+80)=20(万元)
借:银行存款 50
贷:预收账款 50
借:劳务成本 20
贷:应付职工薪酬 20
借:预收账款 40
贷:主营业务收入 40
借:主营业务成本 20
贷:劳务成本 20
⑥视同买断方式下,若签订的代销合同符合销售商品收入确认条件,应在发出代销商品时确认销售收入并结转成本。
借:应收账款 468
贷:主营业务收入 400
应交税费—应交增值税(销项税额) 68
借:主营业务成本 320
贷:库存商品 320
⑦借:银行存款 70.2
贷:其他业务收入 60
应交税费—应交增值税(销项税额) 10.2
借:其他业务成本 50
贷:原材料 50
⑧借:银行存款 120
贷:交易性金融资产—成本 65
—公允价值变动 20
投资收益 35
借:公允价值变动损益 20
贷:投资收益 20
⑨借:资产减值损失 10
贷:存货跌价准备 6
坏账准备 4
⑩本月应交所得税
=应纳税所得额(360利润总额+6+4)×25%=92.5(万元)
递延所得税资产=年末数2.5-年初数0=2.5(万元)
借:所得税费用 90
递延所得税资产 2.5
贷:应交税费—应交所得税 92.5
借:应交税费—应交所得税 92.5
贷:银行存款 92.5
(2)编制甲公司2010年12月份的利润表
你可能感兴趣的试题
A.90000
B.75000
C.226000
D.238000
A.借记"累计折旧"科目,贷记"固定资产"科目
B.借记"管理费用"科目,贷记"固定资产"科目
C.借记"管理费用"科目,贷记"应付职工薪酬"科目;同时,借记"应付职工薪酬"科目,贷记"累计折旧"科目
D.借记"管理费用"科目,贷记"固定资产"科目;同时,借记"应付职工薪酬"科目,贷记"累计折旧"科目