单选题
会计
题号 #2822663
201 2年1月1日,甲公司向其12名销售人员每人授予200份股票期权:第-年年末的可行权条件为销售业绩增长率达到20%;第二年年末的可行权条件为销售业绩两年平均增长16%;第三年年末的可行权条件为销售业绩三年平均增长10%。该期权在2012年1月1日的公允价值为30元。2012年12月31日,销售业绩增长了18%,同时有2名销售人员离开,企业预计201 3年将以同样速度增长,因此预计将于2013年1 2月31日满足可行权条件。另外。企业预计2013年又将有3名销售人员离开企业。2013年12月31日,企业销售业绩仅增长了12%,未达到可行权条件,但企业预计2014年12月31日可达到行权条件。另外,2013年实际有2名销售人员离开,预计第三年将有1名销售人员离开企业。2014年1 2月31日,企业销售业绩增长了1 2%,达到可行权条件。当年有3名销售人员离开。则2014年企业因该股份支付应该确认的费用为( )。
参考答案
A
答案解析
2012年应该确认的费用=(12-2-3)×200×30×1/2=21000(元);2013年应该确认的费用=(12-2-2-1)×200×30×2/3-21000=7000(元);2014年应该确认的费用=(12-2-2-3)×200×30-21000-7000=2000(元)。
你可能感兴趣的试题
A.如果修改减少了所授予的权益工具的公允价值,企业应当以权益工具减少后的公允价值为基础,确认取得服务的金额
B.对股份支付协议条款和条件的修改,应当由董事会作出决议并经股东大会审议批准,或者由股东大会授权董事会决定
C.无论已授予的权益工具的条款和条件如何修改,企业都应至少确认按照所授予的权益工具在授予日的公允价值来计量获取的相应服务,除非因不能满足权益工具的可行权条件(除市场条件外)而无法可行权
D.如果修改增加了所授予的权益工具的公允价值.企业应按照权益工具公允价值的增加相应地确认取得服务的增加
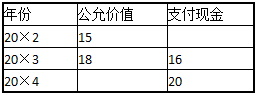
A.20×2年1月1日不需要确认费用和负债
B.20×2年12月31日确认管理费用,同时确认应付职工薪酬30750元
C.20×3年12月31日确认管理费用39250元
D.20 × 3年12月31日应付职工薪酬余额为39250元
A.确认公允价值变动损益6000元,同时调减应付职工薪酬54000元
B.确认管理费用6000元,同时调减应付职工薪酬54000元
C.确认公允价值变动损益6000元,同时调增资本公积6000元
D.确认管理费用6000元,同时调增应付职工薪酬6000元