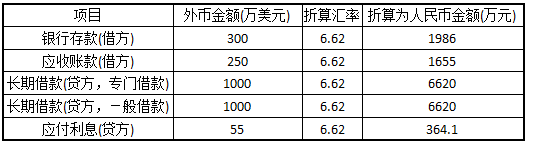
宏敏公司为增值税-般纳税人,适用的增值税税率为17%。该公司以人民币为记账本位币,对外币业务采用发生当日的即期汇率折算,按月计算汇兑损益。2013年4月30日有关外币账户余额如下:
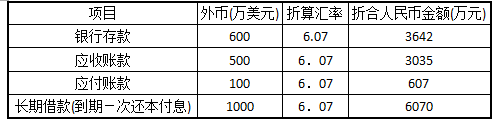
5月发生的外币业务如下:
(1)5月1日,从美国供应商手中购人-批原材料A,合同价款500万美元,款项尚未支付,支付进口关税25万元人民币、进口增值税526.15万元人民币,另外支付国内运费5万元人民币,当日即期汇率为1美元=6.14元人民币。
(2)5月7日,收到国外投资者的投资款120万美元,当日的即期汇率为1美元=6.11元人民币。
(3)5月13日,为在国内购买原材料,将300万美元兑换为人民币,当日银行买人价为1美元=6.12元人民币,卖出价为1美元=6.14元人民币,当日即期汇率为1美元=6.13元人民币。
(4)5月17日,向美国客户销售-批产品,价
款总额200万美元,当日即期汇率为1美元=6.12元人民币,款项尚未收到(不考虑增值税因素的影响)。
(5)5月21日,以人民币偿还5月1日购入原材料产生的应付账款,当日即期汇率为1美元=6.11元人民币,银行卖出价为1美元=6.12元人民币。
(6)5月31日,计提长期借款利息10万美元;收回上月应收账款300万美元,存入银行存款美元账户;以美元偿还上月应付账款100万美元。
当日即期汇率为1美元=6.11元人民币。
(7)其他资料:假设不考虑其他因素的影响。
要求:
(1)编制上述各项业务交易发生日的会计分录;
(2)计算宏敏公司各外币账户因期末汇率调整产生的汇兑损益。
参考答案
答案解析
(1)宏敏公司2013年5月针对上述各项业务所做分录如下:
资料(1)
借:原材料[6.14×500+25+5]3100
应交税费-应交增值税(进项税额)[(6.14×500+25)×17%]526.15
贷:应付账款-美元户(500×6.14)3070
银行存款556.15
资料(2)
借:银行存款-美元户 (6.11×120)733.2
贷:实收资本733.2
资料(3)
借:银行存款-人民币户(6.12×300)1836
财务费用[(6.13—6.12)×300]3
贷:银行存款-美元户(6.13×300)1839
资料(4)
借:应收账款-美元户(200×6.12)1224
贷:主营业务收入1224
资料(5)
借:应付账款-美元户3070
贷:银行存款-人民币户 (6.12×500)3060
财务费用10
资料(6)计提利息:
借:财务费用(6.11×10)61.1
贷:长期借款-应计利息61.1
收回应收账款:
借:银行存款-美元户(6.11×300)1833
贷:应收账款-美元户1821
财务费用12
偿还应付账款:
借:应付账款-美元户(100×6.07)607
财务费用4
贷:银行存款-美元户(100×6.11)611
(2)银行存款账户产生的汇兑差额=(600+120-300+300—100)×6.11-(3642+733.2—1839+1833—611)=30(万元)(收益)
应收账款账户产生的汇兑差额=(500+200—300)×6.11-(3035+1224—1821)=6(万元)(收益)
应付账款账户产生的汇兑差额=(100+500—500—100)×6.11-(607+3070—3070—607)=0
长期借款账户产生的汇兑差额=(1000+10)×6.11-(6070+61.1)=40(万元)(损失)