简答题
案例分析
题号 #2837211
某项目建设期2年,生产期8年,项目建设投资3100万,预计90%形成固定资产,10%形成无形资产。固定资产折旧年限8年,直线法折旧,残值率5%,在生产期末回收固定资产残值,其他资产按8年平均摊销。
建设项目发生的资金投入,受益及成本情况见表1-1-1.建设期贷款用于购买设备,年贷款利率8%,按季计息,建设期只计息不还款,在生产期内等额本息偿还法进行偿还,流动资金全部为贷款,年利率4%,生产期内只付息,生产期结束偿还本金。
营业税金及附加的税率为6%,所得税率为33%,法定盈余公积金按10%提取。
见表1-1-1 建设项目资金投入、收益及成本表

问题:
1. 计算建设期贷款利息,固定资产折旧额和其他资产年摊销额
2. 编制项目借款还本付息计划表。
3. 编制项目利润与利润分配表
4. 计算项目计算期计算期第4年的利息备付率,项目还本付息金额最多年份的偿债备付率,并对项目的偿债能力进行分析
参考答案
暂无
答案解析
1. 计算建设期贷款利息,固定资产折旧额和其他资产年摊销额
建设投资贷款利息 年利率8%,按季计息,则实际利率为:
[(1+0.08÷4)4-1]×100%=8.24%
第一年:930×8.24%×0.5=38.22(万元)
第二年:(930+38.22+620÷2)×8.24%=105.33(万元)
建设期贷款总计=38.22+105.33=143.56(万元)
固定资产折旧:(3100×90%+143.56)×(1-5%)÷8=348.37(万元)
其他资产摊销=3100×10%÷8=38.75(万元)
2. 编制项目借款还本付息计划表。
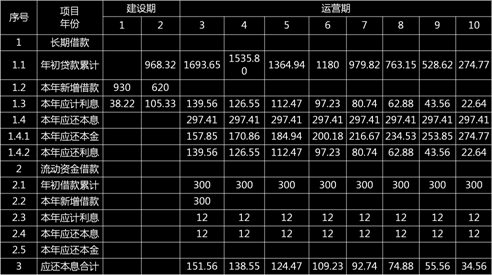
长期借款每年应还本息:(930+620+143.56)×(A/P ,8.24%,8)=297.41(万元)
借款还本付息表
3. 编制项目利润与利润分配表
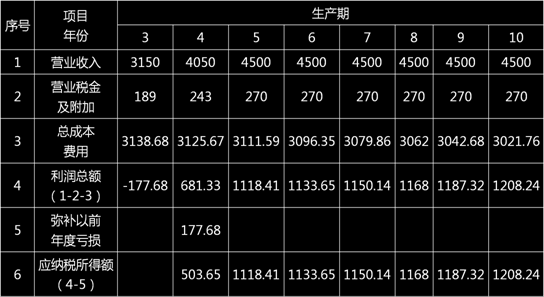
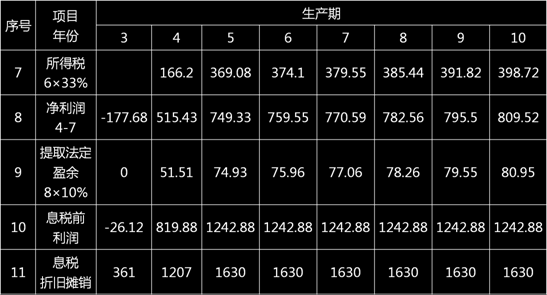
4. 计算项目计算期计算期第4年的利息备付率,项目还本付息金额最多年份的偿债备付率,并对项目的偿债能力进行分析
由上述计算可知,项目计算期第四年,既运营期第2年需要支付的利息为138.55万元,其中长期借款利息126.55,流动资金借款利息12万元。
第四年的利息备付率=EBIT/PI=819.88/138.55=5.92
由上述计算可知,项目计算期最末一年的应还本息项目包括,长期借款还本付息,流动资金借款本息,为各年中还本付息额最多年份。
第十年偿债备付率=(EBITDA-TAX)/PD=(1630-398.72)/(297.41+300+12)2.02
利息备付率和偿债备付率都大于1,表明项目在利息支付较多年份和还本付息金额最多的年份都以满足相应的资金保障要求。偿债能力较强
需要提醒大家的是,在综合掌握本章的内容后,特别是一些小知识点不可忽略,例如总投资收益率,资本金净利润率,财务净现值,内部收益率,投资回收期等的计算,这都有可能作为考题的一小问来出现。
(注:计算结果保留两位小数)
建设投资贷款利息 年利率8%,按季计息,则实际利率为:
[(1+0.08÷4)4-1]×100%=8.24%
第一年:930×8.24%×0.5=38.22(万元)
第二年:(930+38.22+620÷2)×8.24%=105.33(万元)
建设期贷款总计=38.22+105.33=143.56(万元)
固定资产折旧:(3100×90%+143.56)×(1-5%)÷8=348.37(万元)
其他资产摊销=3100×10%÷8=38.75(万元)
2. 编制项目借款还本付息计划表。
长期借款每年应还本息:(930+620+143.56)×(A/P ,8.24%,8)=297.41(万元)
借款还本付息表
3. 编制项目利润与利润分配表
4. 计算项目计算期计算期第4年的利息备付率,项目还本付息金额最多年份的偿债备付率,并对项目的偿债能力进行分析
由上述计算可知,项目计算期第四年,既运营期第2年需要支付的利息为138.55万元,其中长期借款利息126.55,流动资金借款利息12万元。
第四年的利息备付率=EBIT/PI=819.88/138.55=5.92
由上述计算可知,项目计算期最末一年的应还本息项目包括,长期借款还本付息,流动资金借款本息,为各年中还本付息额最多年份。
第十年偿债备付率=(EBITDA-TAX)/PD=(1630-398.72)/(297.41+300+12)2.02
利息备付率和偿债备付率都大于1,表明项目在利息支付较多年份和还本付息金额最多的年份都以满足相应的资金保障要求。偿债能力较强
需要提醒大家的是,在综合掌握本章的内容后,特别是一些小知识点不可忽略,例如总投资收益率,资本金净利润率,财务净现值,内部收益率,投资回收期等的计算,这都有可能作为考题的一小问来出现。
(注:计算结果保留两位小数)