简答题 案例分析
题号 #2837529

某单位(甲方)与施工公司(乙方)签订了厂房施工合同,合同签订后乙方将厂房钢架结构吊装分包给安装公司(丙方,网络图中为I子项工作),甲方与乙方共同确定了施工方案与进度计划(网络图)(合同中规定:窝工降效系数为50%)

1. 按进度计划K工作施工0.5个月后,业主方要求修改设计新增工程量300m³,K工作停工待图2.5月(混凝土工程)乙方向甲方提出索赔清单如表2-4-1所示。
2.乙方自备施工机械未按时到达施工现场致使H工作实际进度在12月底时拖延1个月,乙方要求合同工期顺延1个月,并补偿费用2万元。
3.施工第9个月,F工作在施工现场发现文物,为保护文物现场停工,乙方向甲方提出补偿工期1个月.费用1万元要求。由于事件3、4,F工作延误影响致使钢架结构安装施工向后拖延,丙方就事件3、4分别向乙方提出索赔费用1万元,工期共顺延2个月要求。
4.F工作施工时,因项目经理部确定的施工工艺不合理出现质量事故,监理工程师要求返工,工作实际进度在12月底时拖后1个月,乙方要求顺延合同工期1个月补偿费用2万元。
表2-4-1索赔清单表

事件5:开工后第19个工作月出现台风,现场工作全部停止,为此乙方要求补偿因台风破坏施工现场的现场清理时间1个月,并补偿清理费用4万元。
问题:
1.施工网络图中的关键线路有哪几条?
2.就各事件分别说明上述索赔要求是否合理。
3.该工程实际工期为多少?

进入在线模考

参考答案

暂无

答案解析

1.施工网络图中的关键线路有哪几条?
网络计划中关键线路有两条:A→D→E→H→L→M .A→D→F→I→L→M
2.就各事件分别说明上述索赔要求是否合理。
事件1:甲方责任,发生在非关键工作,该工序总时差为2个月。新增工程量增加费用60000元,应补偿由于新增工程量300m³实际需增加工作时间3个月,即补偿工期=新增工程量/计划工程量×计划工期=300/600×6月=3月由于TF=2,所以应补偿工期1个月;机械闲置属于窝工,不应按台班费计算,应按折旧费计算。计算公式为60×60元=3600元。人工窝工应按降效处理,不应按原人工费单价计算,计算公式为50400×50%元=25200元。机上人工费已完全含在台班费内,不应单独索赔。
综合计算应补偿工期。3.5个月,补偿费用88800元。
事件2:属乙方责任,工期与费用均不补偿。
事件3:属乙方责任。工期与费用均不补偿,不同意其工期顺延一个月和费用补偿2万元的要求。
事件4:按目前有关规定,发现文物时甲方应补偿相关费用和顺延工期,应由甲方向乙方补偿费用1万元,顺延合同工期1个月(F、I工作均为关键工作)。
事件5:属于不可抗力事件,按规定甲方应同意补偿合同工期1个月,并应补偿费用4万元。(M为关键工作,N为非关键工作TF=2)
3.该工程实际工期为多少?
工程的实际工期是在原合同工期上考虑甲方责任、乙方责任、不可抗力原因对工期影响的新工期。经推算,实际工期由原计划工期22个月增加为26.5个月。
你可能感兴趣的试题

1 某建安工程施工合同总价6000万元,合同工期为6个月,合同签订日期为1月初,从当年2月份开始施工。
1.合同规定:
(1)预付款按合同价的20%,累计支付工程进度款达施工合同总价40%后的下月起至竣工各月平均扣回。
(2)从每次工程款中扣留10%作为预扣质量保证金,竣工结算时将其一半退还给承包商。
(3)工期每提前1天,奖励 1万元,推迟1天,罚款2万元。
(4)合同规定,当人工或材料价格比签订合同时上涨5%及以上时,按如下公式调整合同价格:
P=Po*(0.15A/Ao+0.6B/Bo+0.25)
其中0.15为人工费在合同总价中比重,0.60为材料费在合同总价中比重。
人工或材料上涨幅度<5%者,不予调整,其他情况均不予调整。
(5)合同中规定:非承包商责任的人工窝工补偿费为800元/天,机械闲置补偿费为600元/天。
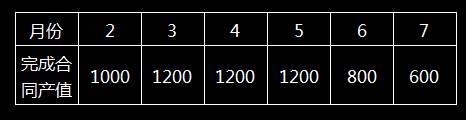
2.工程如期开工,该工程每月实际完成合同产值见表2.4。
表2.4 每月实际完成合同产值 单位:万元

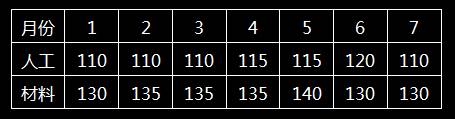
施工期间实际造价指数见表。
表2.5 各月价格指数

3.施工过程中,某一关键工作面上发生了几种原因造成的临时停工:
(1)5月10日至5月16日承包商的施工设备出现了从未出现过的故障;
(2)应于5月14日交给承包商的后续图纸直到6月1日才交给承包商;
(3)5月28日至6月3日施工现场下了该季节罕见的特大暴雨,造成了6月1日至6月5日的该地区的供电全面中断。
(4)为了赶工期,施工单位采取赶工措施,赶工措施费5万元。
4.实际工期比合同工期提前10天完成。
问题:
1.该工程预付款为多少?预付款起扣点是多少?从哪月开始起扣?
2.施工单位可索赔工期多少?可索赔费用多少?
3. 每月实际应支付工程款为多少?
4.工期提前奖为多少? 竣工结算时尚应支付承包商多少万元?
2 Ⅰ.土建工程
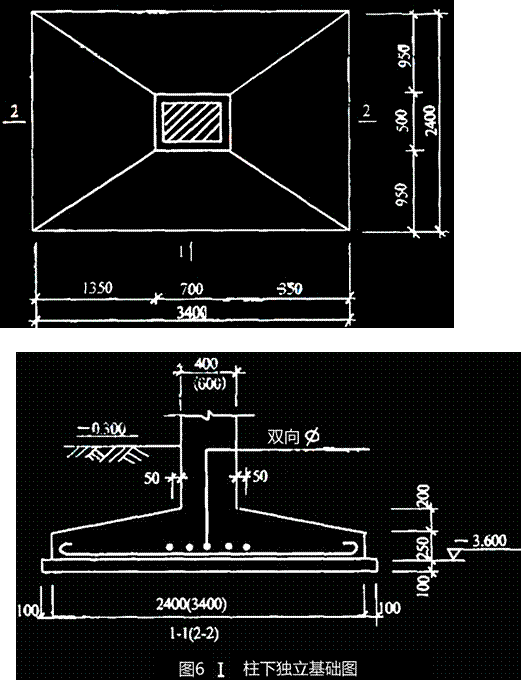
某工程柱下独立基础见图6.Ⅰ,共18个。已知:土壤类别为三类土;混凝土现场搅拌,混凝土强度等级:基础垫层C10,独立基础及独立柱C20;弃土运距200m;基础回填土夯填;土方挖、填计算均按天然密实土。

问题
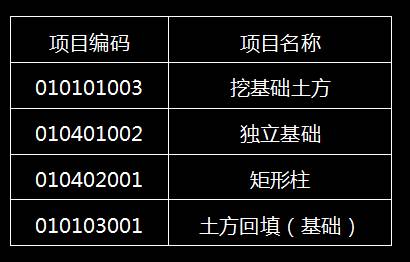
1.根据图示内容和《建设工程工程量清单计价规范》的规定,根据表6.Ⅰ所列清单项目编制±0.00以下的分部分项工程量清单,并将计算过程及结果填入答题纸表6.Ⅰ.1“分部分项工程量清单”。有关分部分项工程量清单统一项目编码见表6.Ⅰ:
表6.Ⅰ 分部分项工程量清单的统一项目编码表

2.某承包商拟投标该工程,根据地质资料,确定柱基础为人工放坡开挖,工作面每边增加0.3m;自垫层上表面开始放坡,放坡系数为0.33;基坑边可堆土490m³;余土用翻斗车外运200m。
该承包商使用的消耗量定额如下:挖1m³土方,用工0.48工日(已包括基底钎探用工);装运(外运200m)1m³土方,用工0.10工日,翻斗车0.069台班。已知:翻斗车台班单价为63.81元/台班,人工单价为22元/工日。
计算承包商挖独立基础土方的人工费、材料费、机械费合价。
3.假定管理费率为12%;利润率为7%,风险系数为1%。按《建设工程工程量清单计价规范》有关规定,计算承包商填报的挖独立基础土方工程量清单的综合单价。(风险费以工料机和管理费之和为基数计算)
(注:问题2、3的计算结果要带计量单位。)

Ⅱ.工业管道安装工程
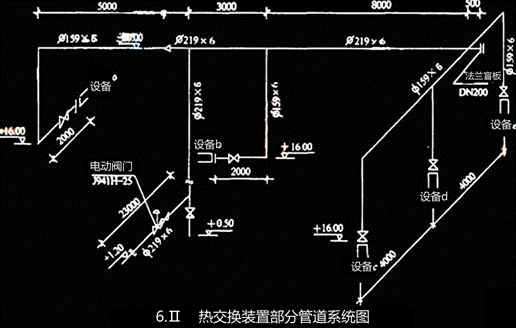
某一化工生产装置中部分热交换工艺管道系统,如图6.Ⅱ所示。
计算该管道系统工程相关费用的条件为:
分部分项工程量清单项目费用合计1770万元,其中人工费15万元。管理费、利润分别按人工费的50%、60%计。
脚手架搭拆的工料机费用按分部分项工程人工费的7%计,其中人工费占25%;大型机械进出场耗用人工费1万元,材料费3万元,机械费4.9万元;安全、文明施工等措施项目费用总额为40万元。
其他项目清单费用100万元;规费80万元。
税金按3.41%计。
问题
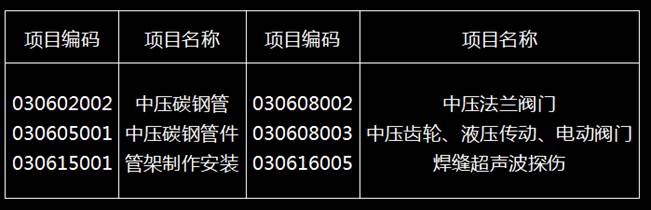
1.根据图示内容和《建设工程工程量清单计价规范》的规定,编制分部分项工程量清单(不含法兰有关分项),并将计算过程及结果填入答题纸表6.Ⅱ.1“分部分项工程量清单表”。要求编制的分部分项工程量清单统一项目编码见表6.Ⅱ:
表6.Ⅱ 分部分项工程量清单统一项目编码

2.依据上述条件计算单位工程费用,填入答题纸表6.Ⅱ.2“单位工程费用汇总表”。并在表下面列出措施项目清单费用和税金的计算过程(计算式)。(保留两位小数)

3 某建设项目计算期10年,其中建设期2年。项目建设投资(不含建设期贷款利息)1200万元,第1年投入500万元,全部为投资方自有资金;第2年投入700万元,其中500万元为银行贷款,贷款年利率6%。贷款偿还方式为:第3年不偿还本金也不支付利息。以第3年末的本息和为基准,从第4年开始,分4年等额还本、当年还清当年利息。
说明文字
利息备付率=息税前利润/当期应付利息100%=(利润总额+当期应付利息)/当期应付利息*100%
EBIT(息税前利润)——利润总额与计入总成本费用的利息费用之和,即息税前利润=利润总额+计入总成本费用的利息费用;
PI(当期应付利息)——计入总成本费用的全部利息。
正常情况下,ICR>1,表示企业有偿还利息的能力;ICR<1时,表示企业没有足够的资金支付利息,偿债风险很大。
偿债备付率(Debt Service Coverage Ratio),DSCR又称偿债覆盖率,是指项目在借款偿还期内,各年可用于还本付息的资金与当期应还本付息金额的比值。
其表达式为:偿债备付率=可用于还本付息的资金/当期应还本付息的金额*100%
可用于还本付息的资金=息税前利润加折旧和摊销-企业所得税=包括可用于还款的折旧和摊销、成本中列支的利息费用、可用于还款的利润等;
也可表示为:DSCR=(EBITDA-Tax)/PD*100%
式中 EBITDA——息税前利润加折旧和摊销;
        Tax———企业所得税;
        PD——当期应还本付息金额;
    当期应还本付息的金额—包括当期归还贷款本金额及计入成本费用的利息。
    项目流动资金投资400万元,在第3年和第4年等额投入,其中仅第3年投入的100万元为投资方自有资金,其余均为银行贷款,贷款年利率8%,贷款本金在计算期最后一年偿还,当年还清当年利息。
    项目第3年的总成本费用(含贷款利息偿还)为900万元,第4年至第10年的总成本费用均为1500万元,其中,第3年至第10年的折旧费均为100万元。
    (计算结果除要求外均保留两位小数)
问题:   
1.编制项目建设投资贷款还本付息表(结果保留三位小数)和流动资金贷款还本付息表。
2.列式计算项目第3年、第4年和第10年的经营成本。
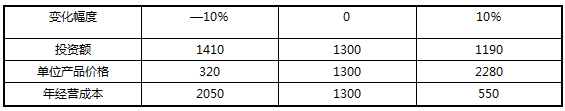
3.项目的投资额、单位产品价格和年经营成本在初始值的基础上分别变动±10%时对应的财务净现值的计算结果见表1-28。根据该表的数据列式计算各因素的敏感系数,并对3个因素的敏感性进行排序。
    表1-28单因素变动情况下的财务净现值表    单位:万元

4.根据表1-28中的数据绘制单因素敏感性分析图,列式计算并在图中标出单位产品价格的临界点。
找试题 · 找答案 · 找资料 在线模考