单选题
证券分析师
题号 #2845875
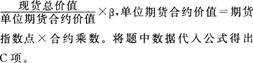
某公司想运用4个月期的S&P 500股票指数期货合约来对冲某个价值为2 100 000美元的股票组合,当时的指数期货价格为300点,该组合的β值为1.50。一份S&P 500股指期货合约的价值为300×500美元=150 000美元。因而应卖出的指数期货合约数目为
( )张。
参考答案
C
答案解析
【解析】相关的计算公式为:合约份数=