简答题
中级财务管理
题号 #2877862
甲公司2011年年初的负债总额为1500万元,股东权益总额是负债总额的2倍,年末所有者权益增加30%,2011年年末的资产负债率为40%,财务费用为200万元。2011年实现净利润900万元,所得税税率为25%;2011年年末的股份总数为600万股(普通股股数年内无变动,无优先股),普通股市价为15元/股,普通股均发行在外。
要求:
(1)计算2011年年初的股东权益总额、资产总额、年初的资产负债率。
(2)计算2011年年末的股东权益总额、负债总额、资产总额。
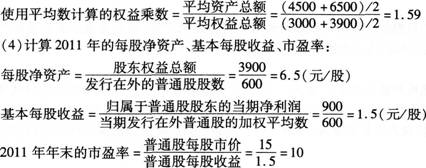
(3)计算2011年的总资产净利率、净资产收益率、权益乘数(使用平均数计算)。
(4)计算2011年的每股净资产、基本每股收益、市盈率。
(5)已知2010年总资产净利率为12.24%,权益乘数(使用平均数计算)为1.5,计算2010年的净资产收益率并结合差额分析法依次分析2011年的总资产净利率、权益乘数对于净资产收益率的影响数额。
参考答案
暂无
答案解析
(1)计算2011年年初的股东权益总额、资产总额、年初的资产负债率:
2011年年初的股东权益总额=1500×2=3000(万元)
2011年年初的资产总额=1500+3000=4500(万元)
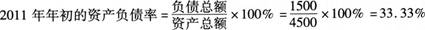
(2)计算2011年年末的股东权益总额、负债总额、资产总额:
2011年年末的股东权益总额=3000+3000×30%=3900(万元)
2011年年末的负债总额=3900/(1-40%)×40%=2600(万元)
2011年年末的资产总额=3900+2600=6500(万元)
(3)计算2011年的总资产净利率、净资产收益率、权益乘数:
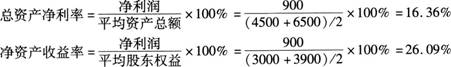
(5)2010年的净资产收益率=总资产净利率×权益乘数=12.24%× 1.5=18.36%
净资产收益率变动额=26.09%-18.36%=7.73%
总资产净利率变动的影响额=(16.36%-12.24%)×1.5=6.18%
权益乘数变动的影响额=16.36%×(1.59-1.5)=1.47%
注:6.18%+1.47%=7.65%,与7.73%有误差,这是由于计算时采用四舍五入的方法导致的。
2011年年初的股东权益总额=1500×2=3000(万元)
2011年年初的资产总额=1500+3000=4500(万元)
(2)计算2011年年末的股东权益总额、负债总额、资产总额:
2011年年末的股东权益总额=3000+3000×30%=3900(万元)
2011年年末的负债总额=3900/(1-40%)×40%=2600(万元)
2011年年末的资产总额=3900+2600=6500(万元)
(3)计算2011年的总资产净利率、净资产收益率、权益乘数:
(5)2010年的净资产收益率=总资产净利率×权益乘数=12.24%× 1.5=18.36%
净资产收益率变动额=26.09%-18.36%=7.73%
总资产净利率变动的影响额=(16.36%-12.24%)×1.5=6.18%
权益乘数变动的影响额=16.36%×(1.59-1.5)=1.47%
注:6.18%+1.47%=7.65%,与7.73%有误差,这是由于计算时采用四舍五入的方法导致的。
你可能感兴趣的试题
2
A公司是一个商业企业,由于目前的信用条件过于严厉,不利于扩大销售,该公司正在研究修改现行的信用条件。现有甲、乙、丙三个放宽信用条件的备选方案,有关数据如下:
|
项目 |
甲方案(n/60) |
乙方案(n/90) |
丙方案(2/30,n/90) |
|
年赊销额(万元/年) |
1440 |
1530 |
1620 |
|
收账费用(万元/年) |
20 |
25 |
30 |
|
固定成本 |
32 |
35 |
40 |
|
所有账户的坏账损失率 |
2.5% |
3% |
4% |
已知A公司的变动成本率为80%,资本成本率为10%,坏账损失率是指预计年度坏账损失和赊销额的百分比。考虑到有一部分客户会拖延付款,因此预计在甲方案中,应收账款平均收账天数为90天;在乙方案中应收账款平均收账天数为120天;在丙方案中,估计有40%的客户会享受现金折扣,有40%的客户会在信用期内付款,另外的20%客户延期60天付款。
要求:
(1)计算丙方案的下列指标:
①应收账款的平均收账天数;
②应收账款的机会成本;
③现金折扣。
(2)通过计算选择一个最优的方案。(1年按360天计算)