某企业急需一台不需要安装的设备,设备投入使用后,每年可增加营业收入45000元,增加经营成本30600元。市场上该设备的购买价为64500元,折旧年限为10年,预计净残值为4500元。若从租赁公司按经营租赁的方式租人同样的设备,只需每年支付9000元租金,可连续租用10年。假定基准折现率为10%,适用的企业所得税税率为25%。
现值系数表
|
|
复利现值系数 |
年金现值系数 |
||||
|
期限 |
5% |
6% |
10% |
5% |
6% |
10% |
|
9 |
0.6446 |
0.5919 |
0.4241 |
7.1078 |
6.8017 |
5.7590 |
|
10 |
0.6139 |
0.5584 |
0.3855 |
7.7217 |
7.3601 |
6.1446 |
要求:
(1)计算购买设备的各年净现金流量。
(2)经营租赁固定资产的各年净现金流量。
(3)按差额投资内部收益率法作出购买或经营租赁固定资产的决策,并说明原因。
(4)按照折现总费用比较法作出购买或经营租赁固定资产的决策,并说明原因。
参考答案
答案解析
购买设备的投资=64500(元)
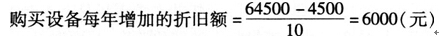
购买设备每年增加的息税前利润=每年增加营业收入-(每年增加经营成本+购买设备每年增加的折旧额)=45000-(30600+6000)=8400(元)
购买设备每年增加的净利润=购买设备每年增加的息税前利润×(1-所得税税率)=8400×(1-25%)=6300(万元)
购买设备方案的所得税后的净现金流量为:
NCFo=-购买固定资产的投资=-64500(元)
NCF1-9=购买设备每年增加的净利润+购买设备每年增加的折旧额=6300+6000=12300(元)
NCF10=12300+4500=16800(元)
(2)经营租赁固定资产的各年净现金流量:
租入固定资产的投资=0(元)
租入设备每年增加的折旧=0(元)
租入设备每年增加的息税前利润=每年增加营业收入-(每年增加经营成本+租入设备每年增加的租金)=45000-(30600+9000)=5400(元)
租入设备每年增加的净利润=租人设备每年增加的息税前利润×(1-所得税税率)=5400×(1-25%)=4050(元)
租人设备方案的所得税后的净现金流量为:
NCFo=-租入固定资产的投资=0(元)
NCF1-10=租人设备每年增加的净利润+租入设备每年增加的折旧额=4050+0=4050(元)
(3)按差额投资内部收益法作出购买或经营租赁固定资产的决策:
△NCFo=(64500-0)=-64500(元)
△NCF1-9=12300-4050=8250(元)
△NCF10=16800-4050=12750(元)
-64500+8250×(P/A,AIRR,9)+12750×(P/F,AIRR,10)=0
设利率为5%:
-64500+8250×(P/A,5%,9)+12750×(P/F,5%,10)
=-64500+8250×7.1078+12750×0.6139
=1966.58(元)
设利率为6%:
-64500+8250×(P/A,6%,9)+12750×(P/F,6%,10)
=-64500+8250×6.8017+12750×0.5584
=-1266.38(元)
(AIRR-5%)/(6%-5%)=(0-1966.58)/(-1266.38-1966.58)
∵AIRR=5.61%<ic=10%
∴不应当购买设备,而应租入设备。
(4)按照折现总费用比较法作出购买或经营租赁固定资产的决策:
购买设备:
购买设备的投资现值=64500(元)
购买设备折旧抵税现值=6000 ×25%×(P/A,10%,10)
=6000×25%×6.1446
=9216.9(元)
购买设备回收余值的现值=4500×(P/F,10%,10)
=4500×0.3855
=1734.75(元)
购买设备的折现总费用合计=64500-9216.9-1734.75=53548.35(元)
租入设备:
租入设备的折现总费用=税后租金的现值=9000×(1-25%)×(P/A,10%,10)
=9000×(1-25%)×6.1446
=41476.05(元)
由于租人设备的折现总费用较小,所以应选择租人设备。
你可能感兴趣的试题
资料1:单位产品标准成本
|
成本项目 |
用量标准 |
价格标准 |
标准成本 |
|
直接材料 |
50千克 |
9元/千克 |
450元/件 |
|
直接人工 |
A |
4元/小时 |
B |
|
变动制造费用 |
C |
D |
135元/件 |
|
固定制造费用 |
E |
F |
90元/件 |
|
合计 |
|
855元/件 |
|
本企业该产品预算产量的标准工时为1000小时,制造费用均按人工工时分配。
资料2:本月实际产量20件,实际耗用材料900千克,实际人工工时950小时,实际成本如下:
|
直接材料 |
9000元 |
|
直接人工 |
3325元 |
|
变动制造费用 |
2375元 |
|
固定制造费用 |
2850元 |
|
合计 |
17550元 |
要求:
(1)填写标准成本卡中用字母表示的数据。
(2)计算本月产品成本差异总额。
(3)计算直接材料价格差异和用量差异。
(4)计算直接人工效率差异和工资率差异。
(5)计算变动制造费用耗费差异和效率差异。
(6)分别采用两差异法和三差异法计算固定制造费用差异。