简答题
中级财务管理
题号 #2884541
某企业打算购置一套不需要安装的新设备,以替换一套尚可使用5年、折余价值为91000元、变价收入为95000元,清理费用为15000元的旧设备。
目前有两种更新方案:
甲方案:购置A设备,新设备的投资额为285000元,到第5年末,A设备的预计净残值超过继续使用旧设备的预计净残值5000元。使用新设备可使企业在5年内每年增加销售收入80000元,经营成本30000元,新旧设备均采用直线法计提折旧,适用的企业所得税税率为25%,折旧方法和预计净残值的估计均与税法的规定相同。
乙方案:购置8设备,有关资料如下:
△NCFo=-348517(元),△NCF1-5=85000(元)
|
5年的系数利率或折现率 |
(P/A,i,5) |
(P/A,i,4) |
(P/F,i,5) |
(P/F,i,1) |
|
5% |
4.3295 |
3.5460 |
0.7835 |
0.9524 |
|
6% |
4.2124 |
3.4651 |
0.7473 |
0.9434 |
|
7% |
4.1002 |
3.3872 |
0.7130 |
0.9346 |
要求:
(1)计算甲方案的下列指标:
①购置A设备比继续使用旧设备增加的投资额;
②经营期因更新设备而每年增加的折旧;
③经营期每年增加的息税前利润;
④因旧设备提前报废发生的处理固定资产净损失;
⑤经营期第1年因旧设备提前报废发生净损失而抵减的所得税额;
⑥项目计算期各年的差量净现金流量△ NCF;
⑦甲方案的差额内部收益率(△IRR)。
(2)计算乙方案的下列指标:
①购置B设备比继续使用旧设备增加的投资额。
②B设备的投资额;
③乙方案的差额内部收益率(△IRR)。
(3)已知当前企业投资的必要报酬率为6.5%,则按差额内部收益率法对甲乙两方案作出评价,并为企业作出是否更新改造设备的最终决策,同时说明理由。
参考答案
暂无
答案解析
(1)计算甲方案的下列指标:
①旧设备变价净收入=95000-15000=80000(元)
购置A设备比继续使用旧设备增加的投资额=285000-80000=205000(元)

③经营期每年增加的息税前利润=80000-(30000+40000)=10000(元)
④因旧设备提前报废发生的处理固定资产净损失=91000-80000=11000(元)
⑤经营期第1年因旧设备提前报废发生净损失而抵减的所得税额=11000×25%=2750(元)
⑥建设起点的差量净现金流量ANCFO=-(285000-80000)=-205000(元)
经营期第1年的差量净现金流量ANCF1=10000×(1-25%)+40000+2750=50250(元)
经营期第2-4年每年的差量净现金流量ANCF2-4=10000×(1-25%)+40000=47500(元)
经营期第5年每年的差量净现金流量ANCF5=10000×(1-25%)+40000+5000=52500(元)
⑦计算甲方案的差额内部收益率(AIRR)
-205000+50250×(P/F,△IRR,1)+47500×[(P/A,△IRR,4)-(P/A,△IRR,1)]+52500×(P/F,△IRR,5)=0
利率为6%,-205000+50250×0.9434+47500 ×(3.4651-0.9434)+52500×0.7473=1419.85
利率为7%,-205000+50250×0.9346+47500×(3.3872-0.9346)+52500×0.7130=-4105.35
利用内插法:
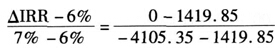
甲方案的AIRR=6.26%
(2)计算乙方案的下列指标:
①购置B设备比继续使用旧设备增加的投资额=348517(元)
②B设备的投资额=348517+80000=428517(元)
③348517=85000×(P/A,△IRR,5)
(P/A,△IRR,5)=348517/85000=4.1002
乙方案的△IRR=7%
(3)因为甲方案的差额内部收益率(△IRR)=6.26%<6.5%
所以不应当按甲方案进行设备的更新改造
因为乙方案的差额内部收益率(△IRR)=7%>6.5%
所以应当按乙方案进行设备的更新改造(或用B设备替换旧设备)。
①旧设备变价净收入=95000-15000=80000(元)
购置A设备比继续使用旧设备增加的投资额=285000-80000=205000(元)
③经营期每年增加的息税前利润=80000-(30000+40000)=10000(元)
④因旧设备提前报废发生的处理固定资产净损失=91000-80000=11000(元)
⑤经营期第1年因旧设备提前报废发生净损失而抵减的所得税额=11000×25%=2750(元)
⑥建设起点的差量净现金流量ANCFO=-(285000-80000)=-205000(元)
经营期第1年的差量净现金流量ANCF1=10000×(1-25%)+40000+2750=50250(元)
经营期第2-4年每年的差量净现金流量ANCF2-4=10000×(1-25%)+40000=47500(元)
经营期第5年每年的差量净现金流量ANCF5=10000×(1-25%)+40000+5000=52500(元)
⑦计算甲方案的差额内部收益率(AIRR)
-205000+50250×(P/F,△IRR,1)+47500×[(P/A,△IRR,4)-(P/A,△IRR,1)]+52500×(P/F,△IRR,5)=0
利率为6%,-205000+50250×0.9434+47500 ×(3.4651-0.9434)+52500×0.7473=1419.85
利率为7%,-205000+50250×0.9346+47500×(3.3872-0.9346)+52500×0.7130=-4105.35
利用内插法:
甲方案的AIRR=6.26%
(2)计算乙方案的下列指标:
①购置B设备比继续使用旧设备增加的投资额=348517(元)
②B设备的投资额=348517+80000=428517(元)
③348517=85000×(P/A,△IRR,5)
(P/A,△IRR,5)=348517/85000=4.1002
乙方案的△IRR=7%
(3)因为甲方案的差额内部收益率(△IRR)=6.26%<6.5%
所以不应当按甲方案进行设备的更新改造
因为乙方案的差额内部收益率(△IRR)=7%>6.5%
所以应当按乙方案进行设备的更新改造(或用B设备替换旧设备)。
你可能感兴趣的试题
A.人力资源评价
B.基础管理评价
C.风险控制评价
D.经营决策评价
A.资本市场的主要功能是实现长期资本融通
B.融资期限长
C.融资目的是解决长期投资性资本的需要
D.金融工具有流动性强、价格平稳、风险比较大等特性