简答题
中级会计实务
题号 #2912693
威达纸业股份有限公司(以下简称为“威达公司”)为A股上市公司,2012年为调整产 品结构,公司投资建设新闻纸生产线,以填补国内市场空白。该项目从2012年1月1曰 开始动工兴建,计划投资额为10000万元,通过发行可转换公司债券筹集资金。
经有关部门批准,威达公司于2012年1月1日按每份面值100元发行了 100万份可转换 公司债券,取得发行价款10000万元。该债券期限为3年,票面年利率为3%,利息在年 末支付;每份债券均可在债券发行1年后的任何时间转换为20股普通股(按5元债券面 值转换为一股普通股,每股面值1元)。威达公司发行该债券时,二级市场上与之类似但 没有转股权的债券的市场年利率为8%。假定不考虑发行债券的佣金、手续费等其他相关 因素。
威达公司支付工程进度款的情况如下:2012年1月1日支付给施工企业工程进度款5000 万元,2013年12月月末支付5000万元。该新闻纸生产线于2013年年末达到预定可使用 状态,投人使用。假设不考虑闲置资金的存款利息收入。
2014年1月1日,威达公司股票上涨幅度较大,可转换公司债券持有人将持有的可转换 公司债券的80%转为威达公司的股份。
已知:(P/F,8%,3) =0.7938; (P/A, 8%,3) =2.5771。
要求:
(1) 编制威达公司发行可转换公司债券的会计分录。
(2) 确定威达公司发行可转换公司债券借款费用的资本化期间,并编制2012年年末计提 利息和支付利息的会计分录。
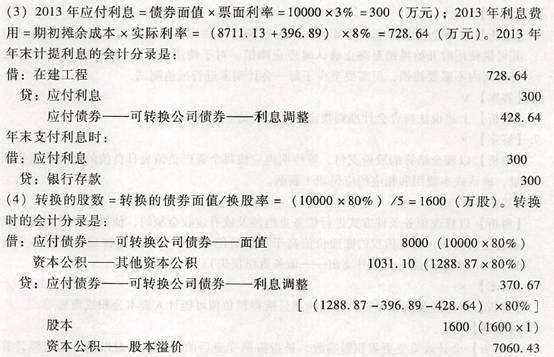
(3) 编制威达公司2013年年末计提利息和支付利息的会计分录。
(4) 编制威达公司2014年年初将债券转为股份时的会计分录。
(要求写出应付债券的明细科目)
参考答案
暂无
答案解析
【答案】
(1)发行可转换公司债券时,应将收到的发行价格总额分拆为负债成份和权益成份。 负债成份公允价值二 10000 x (P/F, 8%, 3) +10000 x3% x (P/A, 8%, 3) = 10000 x 0. 7938 + 300 x 2. 5771 = 7938 + 773. 13 = 8711. 13 (万元);权益成份公允价值=10000 -8711. 13 = 1288. 87 (万元)。
2012年1月1日发行可转换公司债券时的会计分录是:
借:银行存款 10000
应付债券——可转换公司债券——利息调整 1288. 87
贷:应付债券——可转换公司债券——面值 10000
资本公积~~一其他资本公积 1288. 87
(2)该笔借款费用资本化期间为2012年1月1日至2013年12月31日。
2012年应付利息=债券面值x票面利率=10000 x3% =300 (万元);2012年利息费用= 期初摊余成本x实际利率=8711. 13 x8% =696.89 (万元)。2012年年末计提利息的会计
分录是:
借:在建工程 696.89
贷:应付利息 300
应付债券——可转换公司债券——利息调整 396.89 年末支付利息时:
借:应付利息 300
贷:银行存款.300
(1)发行可转换公司债券时,应将收到的发行价格总额分拆为负债成份和权益成份。 负债成份公允价值二 10000 x (P/F, 8%, 3) +10000 x3% x (P/A, 8%, 3) = 10000 x 0. 7938 + 300 x 2. 5771 = 7938 + 773. 13 = 8711. 13 (万元);权益成份公允价值=10000 -8711. 13 = 1288. 87 (万元)。
2012年1月1日发行可转换公司债券时的会计分录是:
借:银行存款 10000
应付债券——可转换公司债券——利息调整 1288. 87
贷:应付债券——可转换公司债券——面值 10000
资本公积~~一其他资本公积 1288. 87
(2)该笔借款费用资本化期间为2012年1月1日至2013年12月31日。
2012年应付利息=债券面值x票面利率=10000 x3% =300 (万元);2012年利息费用= 期初摊余成本x实际利率=8711. 13 x8% =696.89 (万元)。2012年年末计提利息的会计
分录是:
借:在建工程 696.89
贷:应付利息 300
应付债券——可转换公司债券——利息调整 396.89 年末支付利息时:
借:应付利息 300
贷:银行存款.300