简答题
中级会计实务
题号 #2912698
甲公司、乙公司20 x1年有关交易或事项如下:
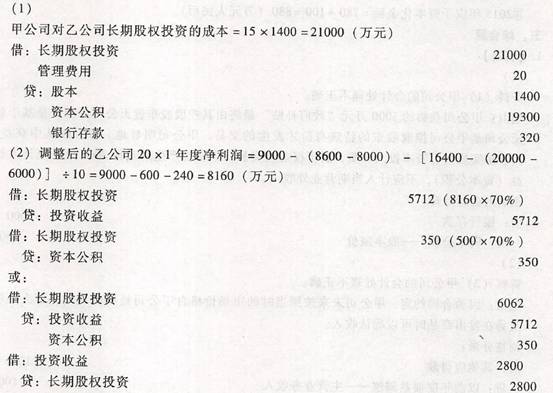
(1) 1月1日,甲公司向乙公司控股股东丙公司定向增发本公司普通股股票1400万股 (每股面值为1元,市价为15元),以取得丙公司持有的乙公司70%股权,实现对乙公司 财务和经营政策的控制,股权登记手续于当日办理完毕,交易后丙公司拥有甲公司发行 在外普通股的5%。甲公司为定向增发普通股股票,支付券商佣金及手续费300万元;为 核实乙公司资产价值,支付资产评估费20万元;相关款项已通过银行支付。
当日,乙公司净资产账面价值为24000万元,其中:股本6000万元、资本公积5000万 元、盈余公积1500万元、未分配利润11500万元;乙公司可辨认净资产的公允价值为 27000万元。乙公司可辨认净资产账面价值与公允价值的差额系由以下两项资产所致:① 一批库存商品,成本为8000万元,未计提存货跌价准备,公允价值为8600万元;②一 栋办公楼,成本为20000万元,累计折旧6000万元,未计提减值准备,公允价值为 16400万元。上述库存商品于20 xl年12月31日前全部实现对外销售;上述办公楼预计 自20 xl年1月1日起剩余使用年限为10年,预计净残值为零,采用年限平均法计提 折旧。
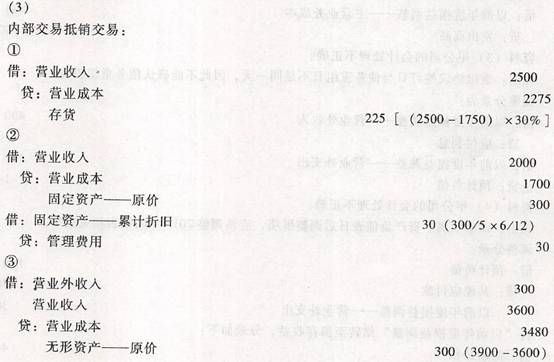
(2) 2月5日,甲公司向乙公司销售产品一批,销售价格为2500万元(不含增值税额, 下同),产品成本为1750万元。至年末,乙公司已对外销售70%,另30%形成存货,未发生跌价损失。
(3) 6月15日,甲公司以2000万元的价格将其生产的产品销售给乙公司,销售成本为 1700万元,款项巳于当日收存银行。乙公司取得该产品后作为管理用固定资产并于当月 投人使用,采用年限平均法计提折旧,预计使用5年,预计净残值为零。至当年年末,该项固定资产未发生减值。
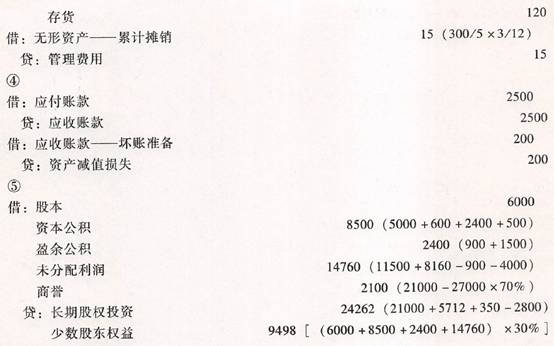
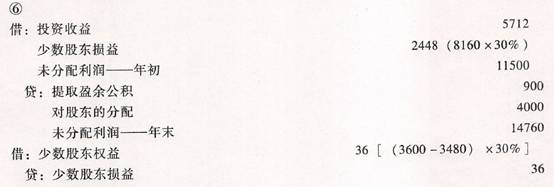
(4) 10月2日,甲公司以一项专利权交换乙公司生产的产品。交换日,甲公司专利权的 成本为4800万元,累计摊销1200万元,未计提减值准备,公允价值为3900万元;乙公 司换入的专利权作为管理用无形资产使用,采用直线法摊销,预计尚可使用5年,预计 净残值为零。乙公司用于交换的产品成本为3480万元,未计提跌价准备,交换日的公允 价值为3600万元,乙公司另支付了 300万元给甲公司;甲公司换人的产品作为存货,至 年末尚未出售。上述两项资产已于10月10日办理了资产划转和交接手续,且交换资产 未发生减值。
(5) 12月31日,甲公司应收账款账面余额为2500万元,计提坏账准备200万元。该应 收账款系2月份向乙公司赊销产品形成。
(6) 20x1年度,乙公司利润表中实现净利润9000万元,提取盈余公积900万元,因持 有的可供出售金融资产公允价值上升计入当期资本公积的金额为500万元。当年,乙公 司向股东分配现金股利4000万元,其中甲公司分得现金股利2800万元。
(7) 其他有关资料:
①20 x1年1月1日前,甲公司与乙公司、丙公司均不存在任何关联方关系。
②甲公司与乙公司均以公历年度作为会计年度,采用相同的会计政策。
③假定不考虑所得税及其他因素,甲公司和乙公司均按当年净利润的10%提取法定盈余 公积,不提取任意盈余公积。
④少数股东不承担顺流交易未实现内部交易损益。
要求:
(1) 计算甲公司取得乙公司70%股权的成本,并编制相关会计分录。
(2) 编制甲公司20 x1年12月31日合并乙公司财务报表时按照权益法调整对乙公司长 期股权投资的会计分录。
(3) 编制甲公司20 x1年12月31日合并乙公司财务报表相关的抵销分录(不要求编制 与合并现金流量表相关的抵销分录)。
参考答案
暂无
答案解析
【答案】
你可能感兴趣的试题
A.投资合同约定的汇率
A.投资合同约定的汇率
B.投资合同签订时的即期汇率
B.投资合同签订时的即期汇率
C.收到投资款时的即期汇率
C.收到投资款时的即期汇率
D.收到投资款当月的平均汇率
D.收到投资款当月的平均汇率
A.425
A.425
A.425
B.525
B.525
B.525
C.540
C.540
C.540
D.550
D.550
D.550
A.0
A.0
B.20
B.20
C.50
C.50
D.100
D.100