简答题 中级财务管理
题号 #2923317

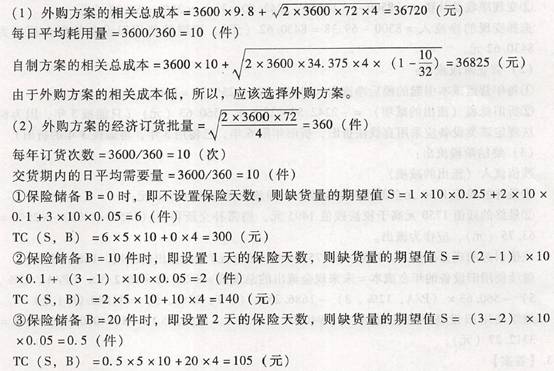
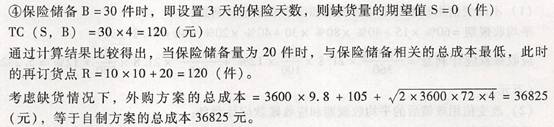
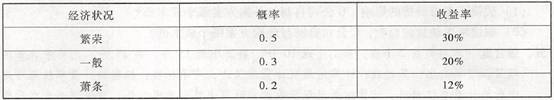
C公司生产中使用甲零件,全年共需耗用3600件,该零件既可自行制造也可外购取得。 如果自制,单位制造成本为10元,每次生产准备成本34. 375元,每日生产量32件。 如果外购,购入单价为9. 8元,从发出定单到货物到达需要10天时间,一次订货成本72 元。外购零件时可能发生延迟交货,延迟的时间和概率如下:

假设该零件的单位储存变动成本为4元,单位缺货成本为5元,一年按360天计算。建立保险储备时,最小增量为10件。
要求:计算并回答以下问题。
(1)    假设不考虑缺货的影响,C公司自制与外购方案哪个成本低?
(2)    假设考虑缺货的影响,C公司自制与外购方案哪个成本低?

进入在线模考

参考答案

暂无

答案解析


你可能感兴趣的试题

2 已知:某上市公司现有资本20000万元,其中:普通股股本14000万元(每股面值10 元),长期借款5000万元,留存收益1000万元。长期借款的年利率为8% ,该公司股票 的β系数为2,整个股票市场的平均收益率为8% ,无风险报酬率为4%。该公司适用的 所得税税率为25%。
公司拟通过追加筹资投资甲、乙两个投资项目。有关资料如下:
(1)    甲项目固定资产原始投资额为3000万元,经测算,甲项目收益率的概率分布如下:

(2)乙项目固定资产原始投资额为6000万元,建设起点一次投人,无筹建期,完工后预计使用年限为5年,预计使用期满残值为零。经营5年中,每年销售量预计为50万件,销售单价为100元,单位变动成本为30元,固定经营付现成本为800万元。
(3)    乙项目所需资金有A、B两个筹资方案可供选择。A方案:发行面值为90元、票面年利率为12%、期限为6年的公司债券,发行价格为100元;B方案:增发普通股200 万股,假设股东要求的报酬率在目前基础上增加2个百分点。
(4)    假定该公司筹资过程中发生的筹资费可忽略不计,长期借款和公司债券均为年末付息,到期还本。
要求:
(1)    计算追加筹资前该公司股票的必要收益率;
(2)    计算甲I页目收益率的期望值、标准差和标准离差率;
(3)    计算乙项目每年的营运成本和息税前利润;
(4)    计算乙项目每年的营业现金净流量;
(5)    计算乙项目的内含报酬率;
(6)    分别计算乙项目A、B两个筹资方案的个别资本成本(债券按一般模式计算)。
找试题 · 找答案 · 找资料 在线模考