简答题 会计电算化
题号 #2958595

账套启用日期:2013-01-01。
账套保存位置:d:\eabax\data\*.gdb(账套名用姓名代替)。
一、基础设置及余额
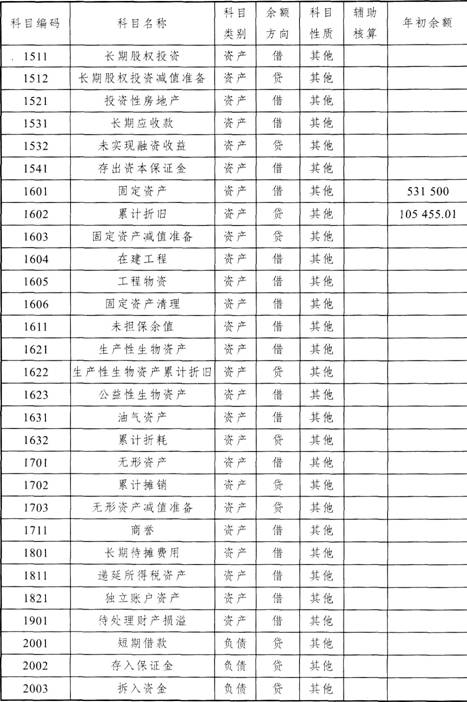
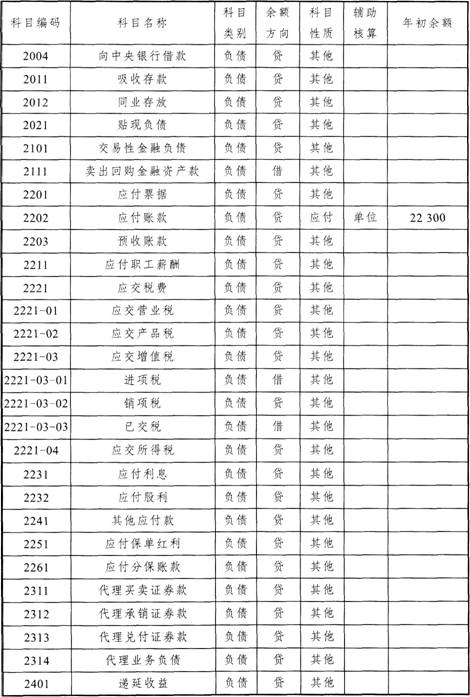
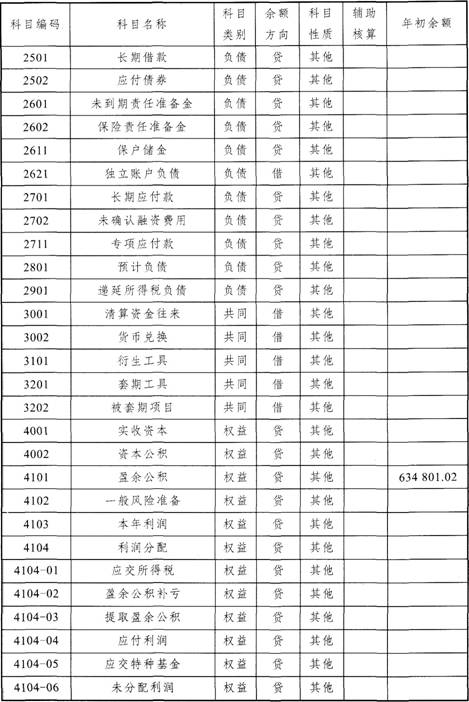
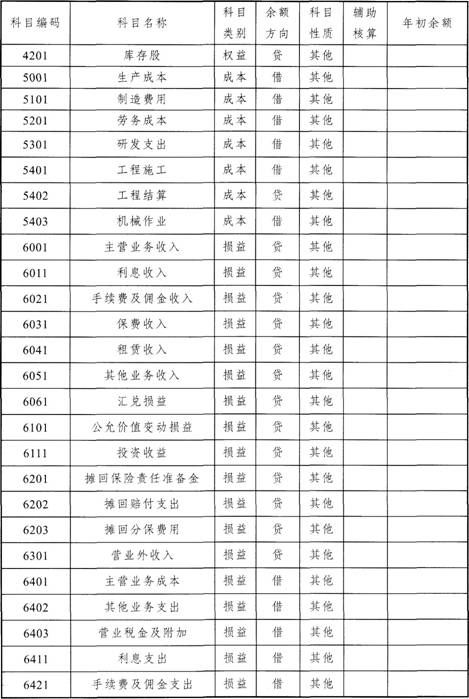
(一)科目及科目余额(见表4-3-1)
表4-3-1
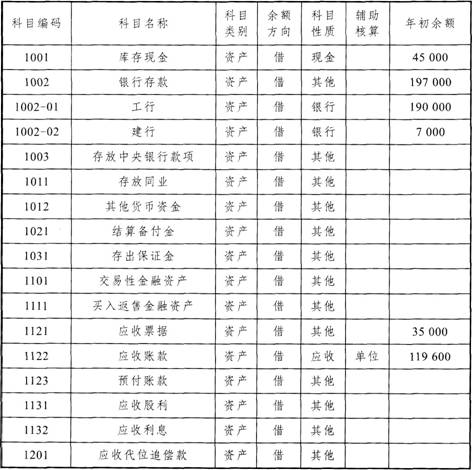
续表4-3-1
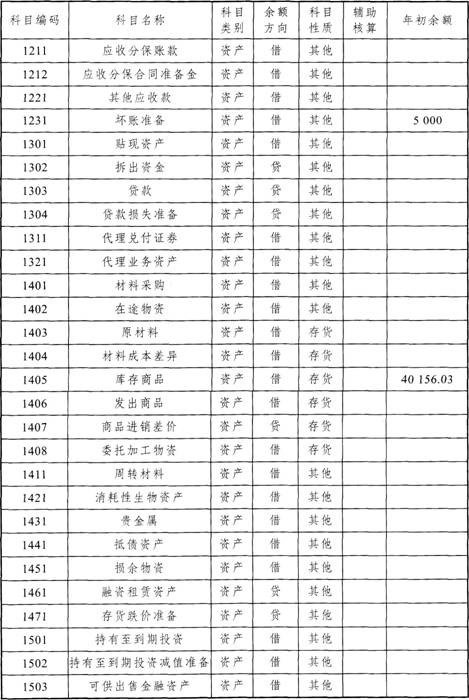
续表4-3-1
续表4-3-1
续表4-3-1
续表4-3-1
续表4-3-1
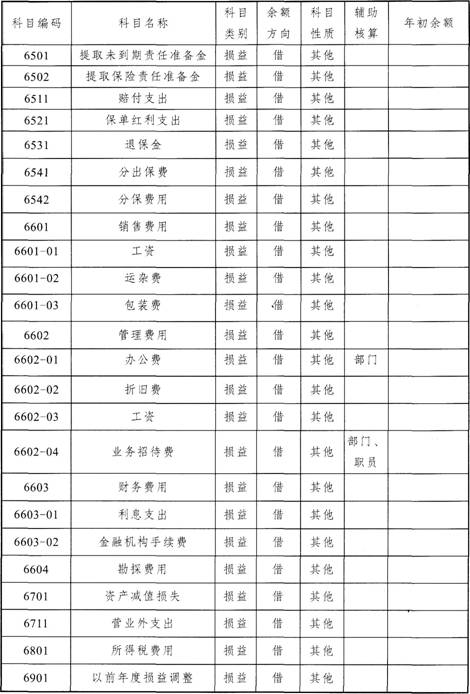
(二)凭证类型:记账凭证
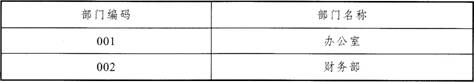
(三)部门、职员
1.部门(见表4-3-2)。
表4-3-2
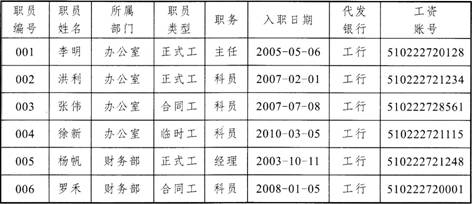
2.职员(所有人员均征收个人所得税,起征金额均为3 500元)(见表4-3-3)。
表4 3 3
(四)往来单位(见表4-3-4)
表4-3-4
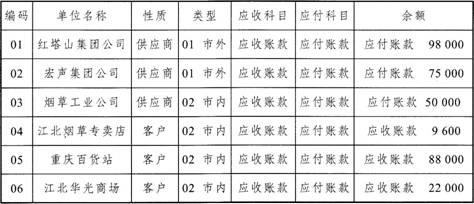
注:往来期初中需录入余额。
(五)商品劳务
1.商品类型:
01  市内烟;02  市外烟
2.商品性质:名称——库存商品;类别——存货。税率——17%(进项税科目一221-03-01,销项税科目一221-03-02);成本计算方法——全月平均;其他科目依次为——501商品销售收入、511商品销售成本、131——商品采购科目、135——库存商品、149——分期收款发出商品、145——加工商品。税额计算公式:税额=含税金额/(1+税率)×税率。
3.货位:01一总库;02一批发库。
4.商品劳务(见表4-3-5)。
表4-3-5
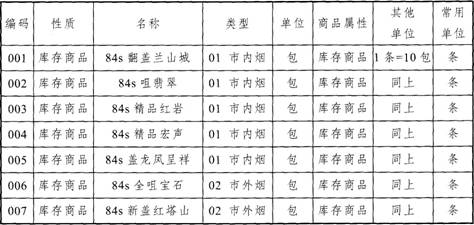
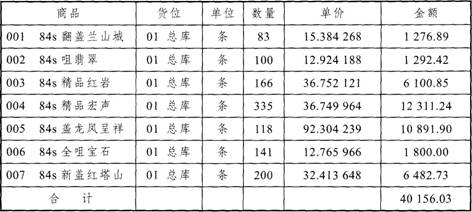
5.库存期初(见表4-3-6)。
表4-3-6
(六)固定资产编码
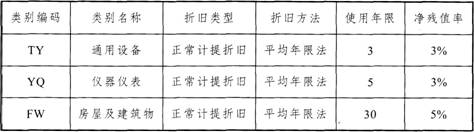
1.固定资产类别(见表4-3-7)。
表4-3-7
2.固定资产变动方式:按新建账套默认的变动方式。
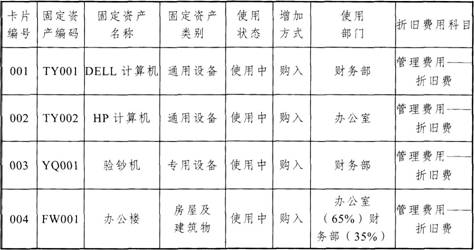
3.固定资产期初(见表4-3-8)。
表4-3-8
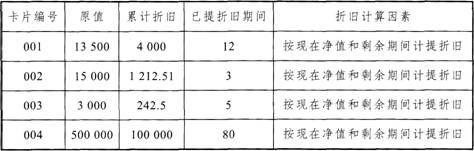
资料续(见表4-3-9)。
表4-3-9
二、日常业务
(一)采购
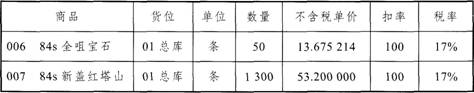
1.(单货同到)单位:01红塔山集团公司;日期:2011-01-02(见表4-3-10)。
表4-3-1 0
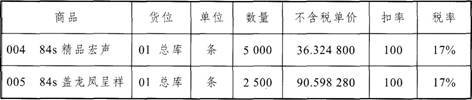
2.(单到货未到)单位:02  宏声集团公司;日期:2013-01-05(见表4-3-11)。
表4-3-1 1
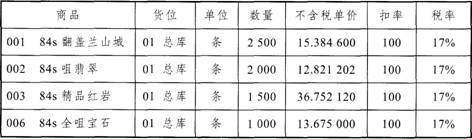
3.(货到单未到):03  烟草工业公司;日期:2011-01-06(见表4-3-12)。
表4-3-12
要求:将以上单据生成凭证,暂估入库科目204应付账款,票货同到不走采购科目。
4.2013年1月10日(2)号发票货物到,单据与发票据数据一至,请填制该单据并核销对应单据。
5.2013年1月10日(3)号单据发票到,发票上商品006全咀宝石,单价13.680 000元,其他数据一至,请填制该发票并核销对应单据。要求:将4、5号单据生成对应凭证,暂估回冲不走采购科目,暂估差额采用差额调整。
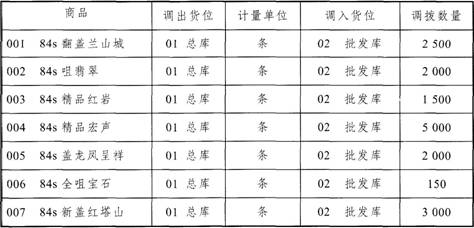
(二)调拨(见表4-3-13)
日期:2013-01-15。
表4-3-13
(三)销售
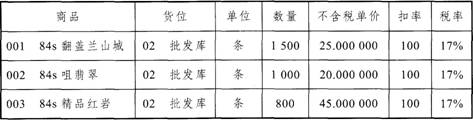
1.单位:(销售即开票)004江北烟草专卖店;日期:2013-01-15(见表4-3-14)。
表4-3-14
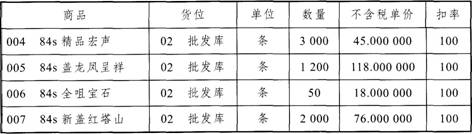
2.单位:(未开票)006江北华光商场曰期:2013-01-15(见表4-3-15)。
表4-3-1 5
3.2013年1月20日(2)号单据发票到,请录入发票并核销。
要求:将以上单据生成凭证。
(四)收付款(先录入单据,再生成凭证,往来核销按时间先后顺序核销)1.2013年1月22日,收到江北烟草专卖店转账支票一张,为货款50 000元,支票号为2 258。
2.2013年1月22日,收到江北华光商声货款转账支票两张,分别为70 000元、80 000元,支票号为3 578、6 592。
3.2013年1月23日,开出转账支票一张60000元,付烟草工业公司货款,支票号为5223。
(五)工资发放
1.工资项目:
基本工资、职务工资、工龄、工龄工资、书报费、应发合计、病假天数、病假扣款、事假天数、事假扣款、养老保险、代扣税额、本次扣零、上次扣零、扣款合计、实发合计。其中,清零项目有:病假天数、病假扣款、事假天数、事假扣款。
2.计算公式:
(1)职务工资:职务为“主任”或“经理”的“职务工资”为2 000元,职务为“科员”的职务工资为1 000元。
(2)书报费:职员类型为“正式工”或“合同工”的“书报费”为200元,职员类型为“临时工”的“书报费”为100元。
(3)工龄的计算方法为:以“入职日期”为准,到第二年的当月的工龄算作1,到第三年的当月的工龄算作2,以此类推。比如“入职日期”为1996年5月20曰,到1997年5月时工龄就应该为1。
(4)工龄工资=工龄×10。
(5)应发合计=基本工资+职务工资+工龄工资+书报费。
(6)事假扣款=事假天数×基本工资/21。
(7)养老保险=应发合计×0.05。
(8)计算个人所得税的扣税项目为“应发合计”。
(9)扣款合计=病假扣款+事假扣款+养老保险+代扣税额。
(10)实发合计=应发合计-扣款合计。
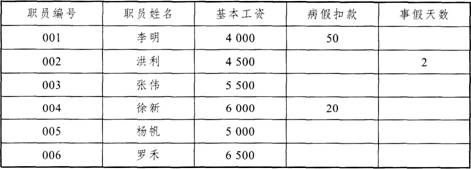
3.工资录入(见表4-3-16)。
表4-3-16
4.生成银行代发文件。
5.工资凭证。
将全部职工的“应发合计一病假扣款一事假扣款”均记入管理费用。
(六)固定资产
1.计提折旧:要求用计提折旧功能自动生成折旧凭证。
2.固定资产变动:要求自动生成固定资产增加和减少的凭证。
(1)2013年1月20日用银行存款购入一台计算机(支票号6322),生成固定资产凭证(见表4-3-17)。
表4-3-17
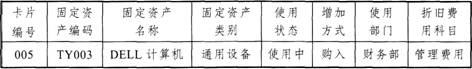
资料续(见表4-3-18)。
表4-3-1 8
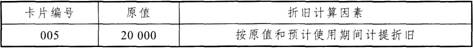
(2)将固定资产编码为TY001的固定资产出售。
(七)账务(直接录入凭证)
1.2013年1月25日办公室、财务部分别报销办公费500元、350元,以现金支付。
2.2013年1月25日办公室李明报销招待费700元、洪利报销招待费450元、徐新报销招待费650元,均以现金支付。
3.2013年1月25日收到银行利息780元,支票号为5 874。
4.2013年1月25日从银行提现6 060元,以备发放职工工资,支票号为6324。
5.2013年1月25日用现金发放职员工资6060元。
6.(通用转账)2011年1月25日按应付工资的14%计提福利费。
7.2013年1月31日进行成本结转。
8.2013年1月31日,将所有损益类科目结转到本年利润(生成多张凭证)。
录入或生成凭证时,请对现金及现金等价物科目进行分配。
(八)银行对账
2012年12月末银行存款余额调节表(见表4-3-19)。
表4-3-19
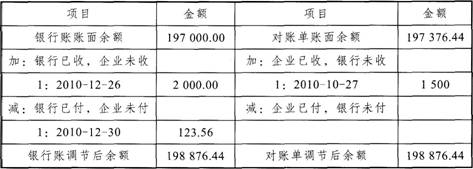
银行对账单数据为见表4-3-20。
表4-3-20
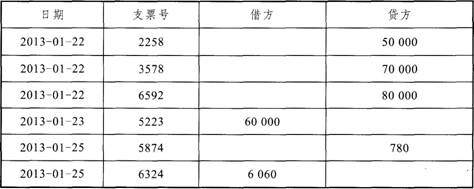
根据以上数据,做出1月份的余额调节表。
最后,根据以上数据生成资产负债表、利润表。
进入在线模考

参考答案

暂无

答案解析

暂无解析

你可能感兴趣的试题

1

一、单位基本信息
1.账套名称:“重庆图腾彩绘有限公司”。
2.账套路径:D:\CWDATA\重庆图腾彩绘有限公司\beeac000.bac。
3.财务主管:李小云,法人代表:向飞。
4.企业性质采用新会计制度。
5.根据单位的实际情况设置科目及核算项目编码规则;设置资产类别各级编码长度;设置往来坏账处理方法及坏账比例。
6.系统参数:
(1)记账本位币:人民币;
代码:RMB;
会计科目架构:42222;
客户组编码,部门编码:3222;
客户编码长度,职员编码长度采用3位。
(2)设置会计启用期间:会计年度从1月1日起至12月31日止,自然年度会计期间12个月,会计启用年度2012年,会计启用期间1月。
二、初始化设置
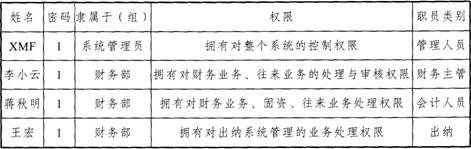
1.设置操作员并分配权限(见表4-4-1)
表4-4-1

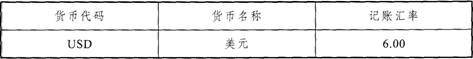
2.设置币种(见表4-4-2)。
表4-4-2

3.设置辅助核算项目。
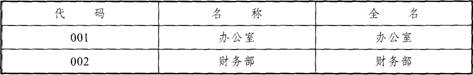
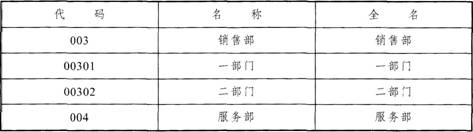
(1)部门资料(见表4-4-3)。
表4-4-3

续表4-4-3

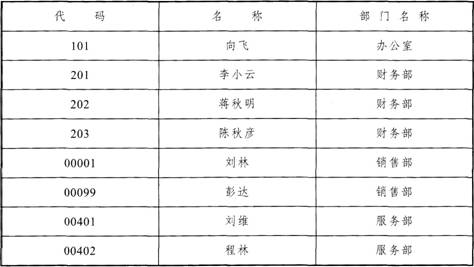
(2)职员资料(见表4-4-4)。
表4-4-4

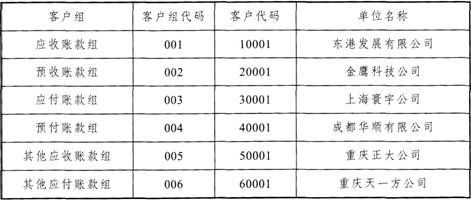
(3)增加往来客户组及单位(见表4-4-5)。
表4-4-5

4.凭证类别:记账凭证;结算方式新增:现支,转支,现收,转收。
5.设置会计科目:
(1)在银行存款下增设一个人民币户(工行);再增设一个美元户(中行);
(2)分别在往来科目(应收账款、预收账款、应付账款、预付账款、其他应收账款、其他应付账款)设置客户或职员辅助核算;
(3)分别在销售费用和管理费用科目增设三个明细科目:差旅费、电话费、室内车费和折旧费等,分别挂部门辅助核算。
6.会计期初数据录入。
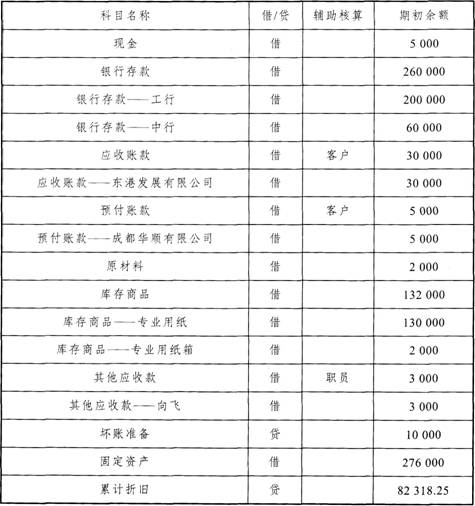
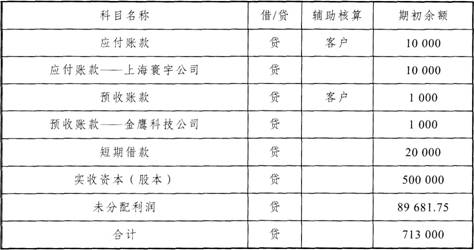
科目期初余额见表4-4-6。
表4-4-6

续表4-4-6

7.固定资产期初资料。
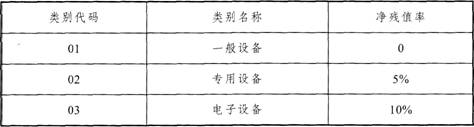
(1)固定资产类别(见表4-4-7)。
表4-4-7

(2)新增变动方式:购入、盘盈、盘亏、报废等。
(3)根据业务处理需要选择固定资产的费用科目。
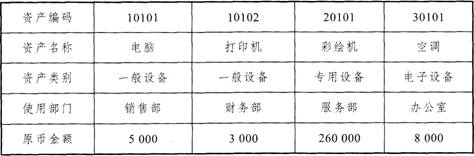
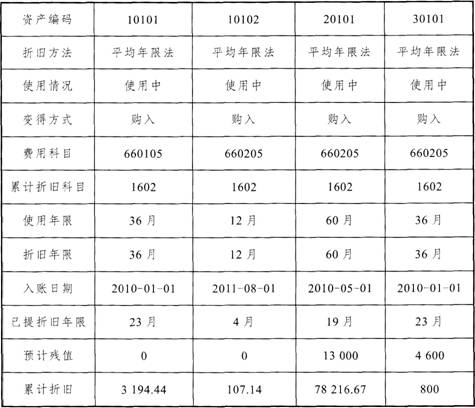
(4)固定资产初始化(见表4-4-8)。
表4-4-8

续表4-4-8

注:录入初始化资料后必须启用固定资产,才能处理固定资产的业务。
8.往来管理期初资料
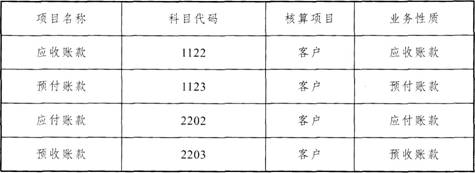
(1)设置应收应付项目(见表4-4-9)。
表4-4-9

注:往来的项目名称和业务性质在设置的时候必须要配对。
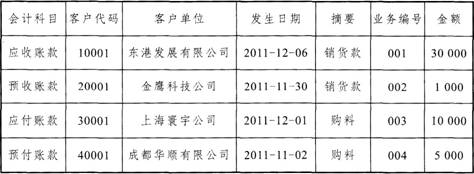
(2)往来期初数据(见表4-4-10)。
表4-4-10

(3)往来期初数据录入完毕后系统就启用往来,才能够处理往来的业务。
9.出纳管理的期初数据。
(1)进入出纳期初后,采用从会计账务取数的话,就点击引入,启用即可。
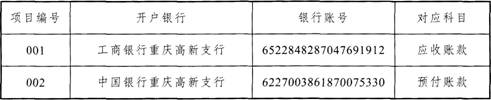
(2)根据单位原有银行信息将对账项目建好,并把对账的期间增加好(见表4-4-11)。
表4-4-11

(3)依据实际发生的业务进行处理。
10.会计凭证录入(依据以下业务增加科目或辅助核算项目):
(1)1月5日,销售员张思预借差旅费2000元,出纳以现金支付。
借:其他应收款——张思   2000
    贷:库存现金   2000
(2)1月8日,服务部陈三报销差旅费1500元,交还现金500元给出纳。
借:管理费用——差旅费——服务部 1500
     库存现金   500
   贷:其他应收款——陈六   2000
(3)1月9日,收东港发展有限公司货款,支票支付,支票号z002。
借:银行存款——工行 30000
    贷:应收账款   30000(在往来模块核销数据)
(4)1月10日,向华兴公司销售货物20件,不含税价格是2500元/件,货物已发出,汇款已汇入银行,转账支票号z003。
借:银行存款——工行   58500
     贷:主营业务收入   50000
     应交税费——应交增值税——销项税   8500
(5)1月10日,出纳从银行取现9000元作为备用金。
借:库存现金   9000
     贷:银行存款——工行   9000
(6)1月12日,从天天公司购买原材料15件,1000元/件,货物已验收入库,增值税发票列明价款25000元,税额4250,用银行存款支付货款,转账支票z004。
借:原材料   25000
      应交税金——应交增值税——进销税4250
     贷:银行存款——工行   29250
(7)1月15日,购入专用设备(装订机)一台,价值200000元,使用10年,预计净残值率5%,平均年限法计提折旧,由服务部使用,银行已付款,转账支票z005(通过固定资产凭证向导生成凭证)。
借:固定资产   200000
      贷:银行存款——工行   200000
(8)1月31日,结转本月销售成本,专业用纸20000张,6元/张;专业用包装纸箱400个,5元/个。
借:主营业务成本  122000
     贷:库存商品——专业用纸   120000
     库存商品——专业用包装纸箱   2000
(9)1月31目,本月消耗水电气费7000元,其中办公室2000元,财务部1500元,服务部2500元,销售部1000元。
借:管理费用——水电气费   2000
     管理费用——水电气费   1500
     管理费用——水电气费   2500
    销售费用——水电气费   1000
    贷:库存现金   7000
(10)1月31日,发放员工工资39900元,其中办公室8000元,财务部9000元,销售部11000元,服务部11900元,支票号码z006。
借:管理费用——工资   28900
    销售费用——工资  11000
    贷:银行存款——工行   39900
(11)1月31日,计提固定资产折旧(通过固定资产模块的计提折旧向导自动生成),并生成凭证,然后将固定资产期间结账到下一个期间。
借:销售费用——折旧费
     管理费用——折旧费
    管理费用——折旧费
    贷:累计折旧
(12)1月31日,原由总经办使用的空调(30101)转入服务部(在固定资产做其他变动,不做凭证处理)。
(13)依据收入,按照5%计提营业税,按营业税的7%计提城市维护建设税,3%计提教育费附加,2%计提地方教育费附加。
借:业务税金及附加
    贷:应交税费——应交营业税
借:业务税金及附加
     贷:应交税费——应交教育费附加
      应交税费——应交城建税
      应交税费——应交地方教育费附加
(14)1月31日,对本月处理完的业务进行月末结转(利用基本账务模块的万能转账自动生成)。
借:主营业务收入
     贷 :本年利润
借:本年利润
     贷:主营业务成本
业务税金及附加
销售费用——折旧费——(销售)一部门
销售费用——水电气费
销售费用——工资
管理费用——差旅费用
管理费用——折旧费——财务部
管理费用——折旧费——服务部
管理费用——水电气费
管理费用——工资
(15)在出纳管理模块中,通过银行对账单,编制余额调节表。
(16)生成财务报表主要是资产负债表(自动生成的报表部分公式需要调整,如坏账准备在应收账款里面体现,应由应收账款减去坏账准备)和利润表。
(17)设计一张费用类明细表,要求如下:
表名:费用明细表
标题行数:2   表头行数:1   表体行数:21   表尾行数:1
表体栏数:5   栏宽:18(依据个人想法,尽量调到可观位置)
小数位数:2
报表性质:一般
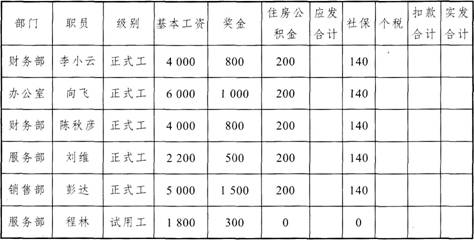
11.根据以下信息在工资模块中做相应处理,工资表(见表4-4-12)。
表4-4-12

注:人员的基本资料除了表中已有的,均由录入人员给予合理假设。
(1)工资级别:分为正式工与试用工。
(2)运算公式定义:
应发合计=基本工资+奖金+住房公积金
扣款合计=所得税+社保
实发工资=应发工资-扣款合计
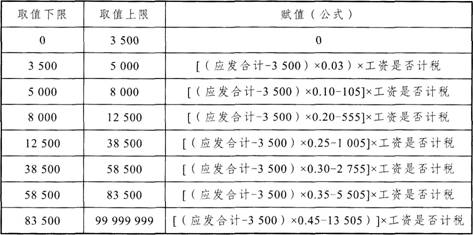
(3)1月31日,计提个人所得税(工资模块中特别栏目生成,所得税基本扣除数3500元),如表4-4-13所示。
表4-4-13

(4)个税计提之后,生成工资表。

找试题 · 找答案 · 找资料 在线模考