不定项选择题
初级会计实务
题号 #3091504
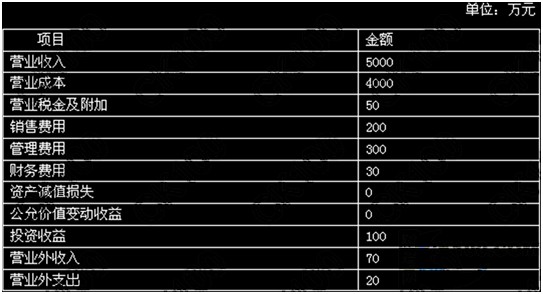
A公司2014年年末,可供分配利润为( )万元。
参考答案
B
答案解析
可供分配的利润=当年实现的净利润(或净亏损)+年初未分配利润(或-年初未弥补亏损)+其他转入,所以乙公司年末可供分配利润=1000+800=1800(万元)。
你可能感兴趣的试题
A.乙投资者投资时计入资本公积的金额为31万元
B.乙投资者投资时计入资本公积的金额为0万元
C.2014年应计入资本公积的金额为227万元
D.2014年应计入资本公积的金额为202万元
A.90 000
B.98 106
C.95 000
D.92 390