简答题
初级会计实务
题号 #3094577
某企业A产品经过两道工序加工完成。A产品耗用的原材料在开始生产时一次投入。生产成本在完工产成品和在产品之间分配采用约当产量比例法。 2009年10月与A产品有关的资料如下:(1)本月完工产成品1400件。月末在产品数量及完工程度为:第一道工序300件,第二道工序200件,第三道工序100件。A产品在产品定额工时为100小时,其中第一阶段为50小时,第二阶段为30小时,第三阶段为20小时。各阶段发生的直接人工和制造费用在生产过程中均衡发生。(2)本月产品成本计算单有关资料如下:
要求:(1)计算各工序在产品完工程度。
(2)计算本月A产品各工序在产品约当产量,将计算结果填入下表的空白处。
(3)填列本月A产品的成本计算单(表格中的空白部分)
(4)计算完工A产品单位成本。(除特别说明,答案中的金额单位用元表示)。
参考答案
暂无
答案解析
(1)
第一道工序在产品完工程度=50×50%÷100=25%
第二道工序在产品完工程度=(50+30×50%)÷100=65%
第三道工序在产品完工程度=(50+30+20×50%)÷100=90%
(2)各工序约当产量计算表
(3)
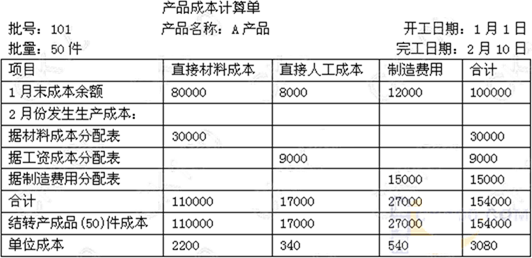
注:月末在产品成本中直接材料=18 000 000×600/(600+1 400) =5 400 000(元)
月末在产品成本中直接人工=5 085 000×295/(295+1 400)=885 000(元)
月末在产品成本中制造费用=3 390 000×295/(295+1 400)=590 000(元)
(4)单位成本=19 600 000/14 000=1 400(元)
第一道工序在产品完工程度=50×50%÷100=25%
第二道工序在产品完工程度=(50+30×50%)÷100=65%
第三道工序在产品完工程度=(50+30+20×50%)÷100=90%
(2)各工序约当产量计算表
(3)
注:月末在产品成本中直接材料=18 000 000×600/(600+1 400) =5 400 000(元)
月末在产品成本中直接人工=5 085 000×295/(295+1 400)=885 000(元)
月末在产品成本中制造费用=3 390 000×295/(295+1 400)=590 000(元)
(4)单位成本=19 600 000/14 000=1 400(元)
你可能感兴趣的试题
1
某公司D产品本月完工产品产量300台,在产品数量40台;单位产品定额消耗为:材料400千克/台,100工时/台。单位在产品材料定额400千克,工时定额50小时。每千克定额材料成本20元。实际发生的直接材料、直接人工的相关资料如下表所示。(假设该公司未发生制造费用。) 单位:元
要求:按定额比例法计算以下项目:
(1)计算完工产品定额材料成本、月末在产品定额材料成本;
(2)计算完工产品定额工时、月末在产品定额工时;
(3)计算直接材料成本分配率、直接人工成本分配率;
(4)计算完工产品应负担的直接材料成本和直接人工成本;
(5)计算月末在产品应负担的直接材料成本和直接人工成本。
| 项目 |
直接材料 |
直接人工 |
合计 |
|
期初在产品成本 |
400 000 |
40 000 |
440 000 |
|
本期发生成本 |
960 000 |
600 000 |
1 560 000 |
|
合计 |
1 360 000 |
640 000 |
2 000 000 |
(1)计算完工产品定额材料成本、月末在产品定额材料成本;
(2)计算完工产品定额工时、月末在产品定额工时;
(3)计算直接材料成本分配率、直接人工成本分配率;
(4)计算完工产品应负担的直接材料成本和直接人工成本;
(5)计算月末在产品应负担的直接材料成本和直接人工成本。