简答题
税法
题号 #3140367
中国公民王某就职于国内A上市公司,2014年收入情况如下:
(1)1月1日起将其位于市区的一套公寓住房按市价出租,每月收取租金3800元。1月因卫生间漏水发生修缮费用1 200元,已取得合法有效的支出凭证。
(2)在国内另一家公司担任独立董事,3月取得该公司支付的上年度独立董事津贴35000元。.(3)3月取得国内B上市公司分配的红利18000元。
(4)4月取得上年度一次性奖金36000元,王某当月的工资为4500元。
(5)5月赴国外进行技术交流期间,在甲国演讲取得收入折合人民币12000元,在乙国取得专利转让收入折合人民币60000元,分别按照收入来源国的税法规定缴纳了个人所得税折合人民币1800元和12000元。
(6)5月在业余时间为一家民营企业开发了一项技术,取得收入40000元。适逢该民营企业通过中国红十字会开展向某地震灾区捐款活动当即从中捐赠20000元,同时通过有关政府部门向某地农村义务教育捐款8000元,均取得了相关捐赠证明。
(7)6月与一家培训机构签订了半年的劳务合同,合同规定从6月起每周六为该培训中心授课1次,每次报酬为1200元。6月份为培训中心授课4次。
(8)7月转让国内C上市公司股票,取得15320.60元,同月转让在香港证券交易所上市的某境外上市公司股票,取得转让净所得折合人民币180000元,在境外未缴纳税款。
(9)8月开始被A上市公司派遣到所属的某外商投资企业工作,合同期内作为该外商投资企业雇员,每月从该外商投资企业取得薪金18000元,同时每月取得派遣公司发给的工资4500元。
(10)A上市公司于2014年11月与王某签订了解除劳动关系协议,A上市公司一次性支付已在本公司任职8年的王某经济补偿金115000元(A上市公司所在地上年职工平均工资25000元)。要求:根据以上资料,回答下列小问,每问需计算合计数。
1.计算王某1—2月出租房屋应缴纳的个人所得税(不考虑其他税费)。
2.计算王某3月取得的独立董事津贴应缴纳的个人所得税。
3.计算王某3月取得的红利应缴纳的个人所得税。
4.计算王某4月取得全年一次性奖金应当缴纳的个人所得税。
5.计算王某5月从国外取得收入应在国内补缴的个人所得税。
6.计算某民营企业5月支付王某技术开发费应代扣代缴的个人所得税。
7.计算培训中心6月支付王某授课费应代扣代缴的个人所得税。
8.计算王某7月转让境内和境外上市公司股票应缴纳的个人所得税。
9.计算王某8月从外资企业取得收入时应由外资企业扣缴的个人所得税。
10.计算王某8月从派遣单位取得工资收入时应由派遣单位扣缴的个人所得税。
11.计算公司11月支付王某一次性经济补偿金应代扣代缴的个人所得税。
参考答案
暂无
答案解析
1.【答案】1—2月出租房屋应纳个人所得税=(3800--800--800)×10%+(3800--400—800)×10%=480(元)
2.【答案】取得的独立董事津贴应按劳务报酬纳税。35000×(1-20%)×30%-2000=6400(万元)。
3.【答案】个人从上市公司取得的股息、红利按50%减半征收个人所得税。18000×20%×50%=800(元)。
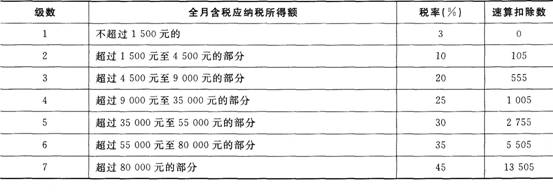
4.【答案】全年-次性奖金应单独计算个人所得税。36000÷12=3000(K),适用10%的税率,速算扣除数为105,36000×10%-105=3495(元)。
5.【答案】在甲国演讲收入按照我国税率应缴纳的个人所得税:12000 ×(1—20%)× 20%=1920(元),应补缴个人所得税=1 920-1800=120(元)。
在乙国取得专利t4-割:收入按照我国税率应缴纳的个人所得税=60000 ×(1—20%)× 20%=9600(元),由于在国外已经缴纳12000元,所以不需要补缴个人所得税。
6.【答案】个人向某地震灾区捐赠和农村义务教育捐款,可以从应纳税所得额中全额扣除。
代扣代缴的个人所得税=[40000 ×(1—20%)-20000-8000]× 20%=800(元)。
7.【答案】属于同-事项连续取得的,以1个月内取得的收入为-次。应代扣代缴的个人所得税=1200×4×(1—20%)× 20%=768(元)。
8.【答案】转让境内上市公司的股票所得免征个人所得税,转让境外上市公司的股票所得按20%的税率缴纳个人所得税。所以,转让境外的股票应缴纳的个人所得税=180000× 20%=36000(元)。
9.【答案】雇佣单位在支付工资、薪金时,按税法规定减除费用,计算扣缴个人所得税。
(18000—3500)× 25%-1 005=2620(元)。
10.【答案】派遣单位支付的工资、薪金不再减除费用,以支付金额直接确定适用税率,计算扣缴个人所得税。4500×10%-105=345(元)。
11.【答案】超过免税标准的补偿金-115000--25000× 3—40000(元),40000÷8—3500=1500(元),适用3%的税率,速算扣除数为0,应纳个人所得税=1500×3%×8=360(元)。
2.【答案】取得的独立董事津贴应按劳务报酬纳税。35000×(1-20%)×30%-2000=6400(万元)。
3.【答案】个人从上市公司取得的股息、红利按50%减半征收个人所得税。18000×20%×50%=800(元)。
4.【答案】全年-次性奖金应单独计算个人所得税。36000÷12=3000(K),适用10%的税率,速算扣除数为105,36000×10%-105=3495(元)。
5.【答案】在甲国演讲收入按照我国税率应缴纳的个人所得税:12000 ×(1—20%)× 20%=1920(元),应补缴个人所得税=1 920-1800=120(元)。
在乙国取得专利t4-割:收入按照我国税率应缴纳的个人所得税=60000 ×(1—20%)× 20%=9600(元),由于在国外已经缴纳12000元,所以不需要补缴个人所得税。
6.【答案】个人向某地震灾区捐赠和农村义务教育捐款,可以从应纳税所得额中全额扣除。
代扣代缴的个人所得税=[40000 ×(1—20%)-20000-8000]× 20%=800(元)。
7.【答案】属于同-事项连续取得的,以1个月内取得的收入为-次。应代扣代缴的个人所得税=1200×4×(1—20%)× 20%=768(元)。
8.【答案】转让境内上市公司的股票所得免征个人所得税,转让境外上市公司的股票所得按20%的税率缴纳个人所得税。所以,转让境外的股票应缴纳的个人所得税=180000× 20%=36000(元)。
9.【答案】雇佣单位在支付工资、薪金时,按税法规定减除费用,计算扣缴个人所得税。
(18000—3500)× 25%-1 005=2620(元)。
10.【答案】派遣单位支付的工资、薪金不再减除费用,以支付金额直接确定适用税率,计算扣缴个人所得税。4500×10%-105=345(元)。
11.【答案】超过免税标准的补偿金-115000--25000× 3—40000(元),40000÷8—3500=1500(元),适用3%的税率,速算扣除数为0,应纳个人所得税=1500×3%×8=360(元)。