简答题
财务成本管理
题号 #3153255
2010年8月15日,甲公司股票价格为每股20元,以甲公司股票为标的的代号为甲20的看涨期权的收盘价格为每股1.5元,甲20表示此项看涨期权的行权价格为每股20元。截至2010年8月15日,看涨期权还有3个月到期。甲公司股票回报率的标准差为0.4,资本市场的无风险利率为年利率12%。
要求:
(1)使用布莱克-斯科尔斯模型计算该项期权的价值(d1和d2的计算结果取两位小数,其他结果取四位小数)。
(2)如果你是一位投资经理并相信布莱克-斯科尔斯模型计算出的期权价值的可靠性,简要说明如何作出投资决策。
参考答案
暂无
答案解析
(1)
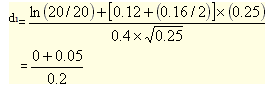
=0.25
d2=0.25- =0.25-0.2=0.05
查附表六可以得出:
N(d1)=N(0.25)=0.5987
N(d2)=N(0.05)=0.5199
C0=20×0.5987-20× ×0.5199
=11.97-20×0.9704×0.5199
=11.97-10.09
=1.88(元)
(2)由于看涨期权的价格为1.5元,价值为1.88元,即价格低于价值,所以投资经理应该投资该期权。
=0.25
d2=0.25-
=0.25-0.2=0.05查附表六可以得出:
N(d1)=N(0.25)=0.5987
N(d2)=N(0.05)=0.5199
C0=20×0.5987-20× ×0.5199
=11.97-20×0.9704×0.5199
=11.97-10.09
=1.88(元)
(2)由于看涨期权的价格为1.5元,价值为1.88元,即价格低于价值,所以投资经理应该投资该期权。
你可能感兴趣的试题
A.37.5%
B.31.85%
C.10.44%
D.30%
A.0.5元
B.0.58元
C.1元
D.1.5元