简答题
财务成本管理
题号 #3153299
A公司企业的所得税率为25%,拟发行可转换债券筹资10000万元,有关资料如下表所示:
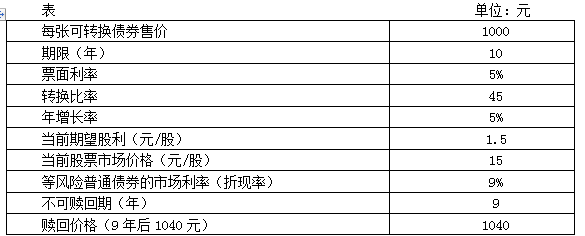
要求:
(1)计算该公司的股权资本成本;
(2)确定发行日纯债券的价值和可转换债券的转换权的价格;
(3)计算第9年末该可转换债券的底线价值;
(4)计算该可转换债券的税前筹资成本;
(5)判断目前的可转换债券的发行方案是否可行,如不可行若采取提高票面利率的措施,应至少提高到多少?
参考答案
暂无
答案解析
(1)股权资本成本=期望股利/股价+增长率=1.5/15+5%=15%
(2)发行日纯债券的价值=1000×5%×(P/A,9%,10)+1000×(P/F,9%,10)
=50×6.4177+1000×0.4224=743.29(元)
可转换债券的转换权的价格=1000-743.29=256.71(元)
(3)第9年末转换价值=股价×转换比率=15×(1+5%)9×45=1047.15(元)
第9年末债券价值=未来各期利息现值+到期本金现值=1050/(1+9%)=963.27(元)
第9年末底线价值=1047.15元
(4)1000=50×(P/A,K,9)+1047.15×(P/F,K,9)
税前成本K=5.42%
(5)它的税前成本低于普通债券的利率(9%)则对投资人没有吸引力。目前的方案,对于投资人缺乏吸引力,需要修改。
1000=1000×i×(P/A,9%,9)+ 1047.15×(P/F,9%,9)
i=8.64%
至少提高到8.64%,但不能超过股权的税前资本成本20%(15%/(1+25%))。
(2)发行日纯债券的价值=1000×5%×(P/A,9%,10)+1000×(P/F,9%,10)
=50×6.4177+1000×0.4224=743.29(元)
可转换债券的转换权的价格=1000-743.29=256.71(元)
(3)第9年末转换价值=股价×转换比率=15×(1+5%)9×45=1047.15(元)
第9年末债券价值=未来各期利息现值+到期本金现值=1050/(1+9%)=963.27(元)
第9年末底线价值=1047.15元
(4)1000=50×(P/A,K,9)+1047.15×(P/F,K,9)
税前成本K=5.42%
(5)它的税前成本低于普通债券的利率(9%)则对投资人没有吸引力。目前的方案,对于投资人缺乏吸引力,需要修改。
1000=1000×i×(P/A,9%,9)+ 1047.15×(P/F,9%,9)
i=8.64%
至少提高到8.64%,但不能超过股权的税前资本成本20%(15%/(1+25%))。
你可能感兴趣的试题
A.不能追溯到成本对象的那一部分产品成本
B.不能用一种经济合理的方式追溯到成本对象的那一部分产品成本
C.可以直接追溯到成本对象的那一部分成本
D.可以用经济合理的方式追溯到成本对象的那一部分成本
A.约当产量法
B.定额比例法
C.在产品成本按定额成本计算
D.在产品成本按其所耗用的原材料费用计算
E.在产品成本按年初数固定计算
A.产量基础成本计算制度
B.作业基础成本计算制度
C.标准成本计算制度
D.变动成本计算制度