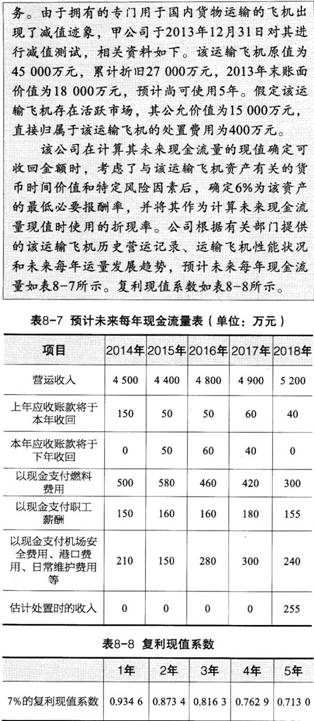
判断题 中级会计实务 题号 #3189072 企业控股合并形成的商誉,不需要进行减值测试,但应在合并财务报表中分期摊销。( ) 收起答案及解析 进入在线模考 参考答案 0 答案解析 暂无解析 你可能感兴趣的试题 1 企业合并所形成的商誉和使用寿命不确定的无形资产,只有存在减值迹象时,才应当在每年年度终了进行减值测试。 ( ) 查看解析 → 2 商誉发生减值时,应将商誉减值损失在可归属于母公司和少数股东权益之间按比例进行分配,但合并报表中仅反映归属于母公司的商誉减值损失。 ( ) 查看解析 → 3 要求: (1)计算2014~2018年运输飞机预计每年未来净现金流量。 (2)运输飞机在2013年12月31日是否发生资产 减值?如果发生减值,金额是多少? (3)请计算2014年运输飞机计提的折旧额(假定计提减值准备后折旧年限不变,折旧方法为直绂法,2014年未出现减值迹象)。 查看解析 →