简答题
中级会计实务
题号 #3189141
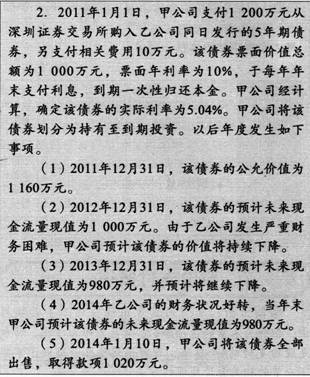
要求:不考虑其他因素,逐笔编制相关会计分录。
参考答案
暂无
答案解析
本题考核持有至到期投资的初始确认和后续计量。
(1)2011年1月1日,购入乙公司债券,持有至到期投资的初始确认金额=1200+1O=1210(万元)。
借:持有至到期投资——成本 10 000 000
持有至到期投资——利息调整 2 100 000
贷:银行存款 12 100 000
(2)2011年12月31日。确认投资收益609840(12100000×5.04%)元,每年年初应收利息1000000(1000×10%)元,利息调整=1000000-609840=390160(元)。
借:应收利息——乙公司 1 000 000
贷:投资收益 609 840
持有至到期投资——利息调整 390 160
(3)2012年12月31日,确认投资收益=(12100000-390160)×5.04%=590175.94(元),
利息调整=1000000-590175.94=40990175.94(元),
利息调整=1000000-590175.94=409824.06(元)。
借:应收利息——乙公司 1 000 000
贷:投资收益 590 175.94
持有至到期投资——利息调整 409 824.06
此时,该债券的摊余成本=12100000-390160—409824.06=11300015.94(元),大于预计未来现金流量现值1000万元的差额应确认减值损失1 300 015.94(元)。
借:资产价值损失1 300 015.94
贷:持有至到期投资减值准备 1 300 015.94
(4)2013年12月31日,确认投资收益=10000000×5.04%=504000(元)。利息调整=1000000-504000=496000(元)。
借:应收利息——乙公司 1 000 000
贷:投资收益 504 000
持有至到期投资——利息调整 496 000
如果2012年未确认减值损失,该债券的摊余成本=11300015.94×(1+5.04%)-10000000×10%=10869536.74(元)。确认减值损失后该债券的摊余成本:10000000-496000=9504000(元),小于预计未来现金流量现值980万元,差额应转回减值损失29.6万元。转回后新的摊余成本(账面价值)9800000元不超过假定不计提减值准备情况下该债券在转回日的摊余成本10869536.74元。
借:持有至到期投资减值准备 296 000
贷:资产价值损失 296 000
(5)2014年1月10日,出售该债券。应结转减值准备=1300015.94-296000=1004015.94(元),利息调整=2100000-390160-409824.06-496000=804015.94(元)。
借:银行存款 10 090 000
持有至到期投资减值准备 1 004 015.94
贷:持有至到期投资——成本 10 000 000
持有至到期投资——利息调整 804 015.94
投资收益 290 000
持有至到期投资——利息调整 804 015.94
投资收益 290 000
(1)2011年1月1日,购入乙公司债券,持有至到期投资的初始确认金额=1200+1O=1210(万元)。
借:持有至到期投资——成本 10 000 000
持有至到期投资——利息调整 2 100 000
贷:银行存款 12 100 000
(2)2011年12月31日。确认投资收益609840(12100000×5.04%)元,每年年初应收利息1000000(1000×10%)元,利息调整=1000000-609840=390160(元)。
借:应收利息——乙公司 1 000 000
贷:投资收益 609 840
持有至到期投资——利息调整 390 160
(3)2012年12月31日,确认投资收益=(12100000-390160)×5.04%=590175.94(元),
利息调整=1000000-590175.94=40990175.94(元),
利息调整=1000000-590175.94=409824.06(元)。
借:应收利息——乙公司 1 000 000
贷:投资收益 590 175.94
持有至到期投资——利息调整 409 824.06
此时,该债券的摊余成本=12100000-390160—409824.06=11300015.94(元),大于预计未来现金流量现值1000万元的差额应确认减值损失1 300 015.94(元)。
借:资产价值损失1 300 015.94
贷:持有至到期投资减值准备 1 300 015.94
(4)2013年12月31日,确认投资收益=10000000×5.04%=504000(元)。利息调整=1000000-504000=496000(元)。
借:应收利息——乙公司 1 000 000
贷:投资收益 504 000
持有至到期投资——利息调整 496 000
如果2012年未确认减值损失,该债券的摊余成本=11300015.94×(1+5.04%)-10000000×10%=10869536.74(元)。确认减值损失后该债券的摊余成本:10000000-496000=9504000(元),小于预计未来现金流量现值980万元,差额应转回减值损失29.6万元。转回后新的摊余成本(账面价值)9800000元不超过假定不计提减值准备情况下该债券在转回日的摊余成本10869536.74元。
借:持有至到期投资减值准备 296 000
贷:资产价值损失 296 000
(5)2014年1月10日,出售该债券。应结转减值准备=1300015.94-296000=1004015.94(元),利息调整=2100000-390160-409824.06-496000=804015.94(元)。
借:银行存款 10 090 000
持有至到期投资减值准备 1 004 015.94
贷:持有至到期投资——成本 10 000 000
持有至到期投资——利息调整 804 015.94
投资收益 290 000
持有至到期投资——利息调整 804 015.94
投资收益 290 000
你可能感兴趣的试题
A.企业通过股份支付协议获取职工和其他方提供的服务,主要是为了转手获利
B.股份支付专指企业与企业之间的协议
C.企业通过股份支付协议获取员工提供的服务,主要是为了避税
D.以股份为基础的支付可能发生在企业与股东之间、合并交易中的合并方与被合并方之间或者企业与其职工之间,只有发生在企业与其职工或向企业提供服务的其它方之间的交易,才可能符合股份支付的定义
A.以权益结算的股份支付是企业为获取服务以股份或其他权益工具作为对价进行结算的交易
B.以权益结算的股份支付,应当根据授予日权益工具的公允价值进行计量
C.以权益结算的股份支付,在可行权日之后不再对已确认的成本费用和所有者权益总额进行调整
D.现金结算的股份支付,在可行权日之后不再对已确认的成本费用和负债进行调整
A.168750.48750
B.48750.168750
C.52500.202500
D.22050.225000