简答题
中级经济法
题号 #3199387
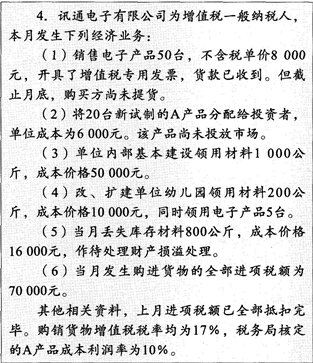
要求:
(1)计算当月销项税额。
(2)计算当月可抵扣进项税额。
(3)计算当月应缴增值税税额。
参考答案
暂无
答案解析
(1)当月销项税额=[50×8000+5×8000+20×6000×(1+10%)1×17%=97240(元)。
(2)当月可抵扣进项税额=70000-(50×1000+50×200+20×800)×17%=57080(元)。
(3)当月应纳增值税额=97240-57080=40160(元)。
备注:(1)采用直接收款方式销售货物,不论货物是否发出,增值税的纳税义务发生时间均为收到货款,并将提货单交给买方的当天。因此,当纳税人销售电子产品50台,尽管购买方尚未提货,仍应缴纳增值税。(2)将新试制的A产品分配给投资者,视同销售,应缴纳增值税。但由于A产品没有市场价格,因此应计算其组成计税价格。(3)改、扩建幼儿园领用电子产品,视同销售,应缴纳增值税。(4)单位内部基建、改扩建幼儿园领用材料以及当月丢失库存材料所对应的进项税额不得扣除,因此其进项税额应当从当月的进项税额中扣减。
(2)当月可抵扣进项税额=70000-(50×1000+50×200+20×800)×17%=57080(元)。
(3)当月应纳增值税额=97240-57080=40160(元)。
备注:(1)采用直接收款方式销售货物,不论货物是否发出,增值税的纳税义务发生时间均为收到货款,并将提货单交给买方的当天。因此,当纳税人销售电子产品50台,尽管购买方尚未提货,仍应缴纳增值税。(2)将新试制的A产品分配给投资者,视同销售,应缴纳增值税。但由于A产品没有市场价格,因此应计算其组成计税价格。(3)改、扩建幼儿园领用电子产品,视同销售,应缴纳增值税。(4)单位内部基建、改扩建幼儿园领用材料以及当月丢失库存材料所对应的进项税额不得扣除,因此其进项税额应当从当月的进项税额中扣减。
你可能感兴趣的试题


A.2013年的亏损不得用2014年的所得弥补
B.应纳所得税税额是56.34万元
C.该企业可以扣除的业务招待费是3万元
D.该企业2014年适用20%的优惠税率