简答题
会计
题号 #3220784
甲公司是一家在上海证券交易所挂牌交易的上市公司,为增值税一般纳税人,适用的增值税税率为17%,产品主要在欧美市场销售。甲公司以人民币作为记账本位币,外币业务采用业务发生时的即期汇率折算,按月计算汇兑损益。
(1)甲公司有关外币账户2014年6月30日的余额如下:

(2)甲公司2014年7月份发生的有关外币交易或事项如下:
①7月2日,将100万美元兑换为人民币,兑换取得的人民币已经存入银行。当日市场汇率1美元=6.32元人民币,当日银行美元买人价为1美元=6.31元人民币。
②7月10日,从国外购入一批材料,货款总额为600万美元。该材料已验收入库,货款尚未支付。当日市场利率为1美元=6.30元人民币。另外,以银行存款支付该原材料进口的关税390万元和增值税税额708.9万元人民币。假定不考虑其他因素。
③7月14日,销售一批商品,销售价款为600万美元,货款尚未收到。当日市场汇率为1美元=6.33元人民币。假设不考虑相关税费和成本结转。
④7月20日,收到应收账款500万美元,款项已存入银行。当日市场汇率为1美元=6.34元人民币。该应收账款系2月份出口销售商品发生的。
⑤7月22日,以美元存款偿还7月10日从国外购入原材料的货款600万美元,当日市场汇率为1美元=6.33元人民币。
⑥7月25日,以每股5美元的价格(不考虑相关税费)用美元银行存款购入A公司发行的股票1万股作为交易性金融资产,当日市场汇率为1美元一6.32元人民币。
⑦7月31日,计提长期借款当月发生的利息。该长期借款系2014年1月1日从中国银行借入的外币专门借款,借款本金2000万美元,借款年利率为4%,利息每月计提,年底支付。该专门借款用于购买建造某生产线的专用设备,借入款项已于2014年1月1日支付给该专用设备的外国供应商。该专用设备于7月1日验收合格并投入安装。至2014年7月31日,该生产线尚处于建造过程中,预计于2015年12月31日达到预定用途。
⑧7月31日,A公司发行的股票的公允价值为每股7美元。当日的市场汇率为1美元=6.34元人民币。
要求:
(1)编制甲公司上述业务①~⑦相关的会计分录。
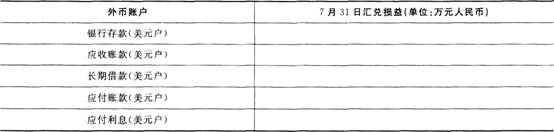
(2)填列下表,甲公司2014年7月31日外币账户发生的汇兑损益(请将汇兑损益金额填入给定的表格中,汇兑收益以“+”表示,汇兑损失以“一”表示),并编制汇兑损益相关的会计分录。
(3)计算交易性金融资产2014年7月31日应确认的公允价值变动损益并编制相关会计分录。
(4)计算2014年7月份产生的汇兑损益及计入当期损益的汇兑损益。
(答案中金额单位用万元表示)
参考答案
暂无
答案解析
【答案】(1)编制甲公司业务①~⑦相关的会计分录:
①7月2日:
借:银行存款——人民币户 (100×6.31)631
财务费用——汇兑损益 1
贷:银行存款——美元户 (100×6.32)632
②7月10日:
借:原材料 (600×6.3+390)4170
应交税费——应交增值税(进项税额) 708.9
贷:应付账款——美元户 (600×6.3)3780
银行存款——人民币户 (390+708.9)1098.9
③7月14日:
借:应收账款——美元户 (600×6.33)3798
贷:主营业务收入 3 798
④7月20日:
借:银行存款——美元户 (500×6.34)3170
贷:应收账款——美元户 (500×6.3)3150
财务费用——汇兑损益 20
⑤7月22日:
借:应付账款——美元户 (600×6.3)3780
财务费用——汇兑损益 18
贷:银行存款——美元户 (600×6.33)3798
⑥7月25日:
借:交易性金融资产——成本 (5×1×6.32)31.6
贷:银行存款——美元户 31.6
⑦7月31日:
计提外币借款利息=2000×4%×1÷12=6.67(万美元)
借:在建工程 (6.67×6.34)42.29
贷:应付利息——美元户 42.29
(2)填表并编制会计分录:
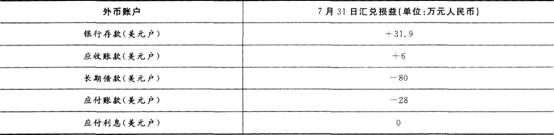
银行存款账户汇兑损益=(1000-100+500-600-5)×6.34-(6300-632+3170-3798-31.6)=+31.9
(万元人民币)(收益)
应收账款账户汇兑损益=(500+600-500)×6.34-(3150+3798-3150)=+6(万元人民币)(收益)
长期借款账户汇兑损益=2000×6.34-12600=+80(万元人民币)(损失)
应付账款账户汇兑损益=(700+600-600)×6.34-(4410+3780-3780)=+28(万元人民币)(损失)
应付利息账户汇兑损益=6.67×6.34-42.29=0
借:银行存款——美元户 31.9
应收账款——美元户 6
贷:应付账款——美元户 28
财务费用——汇兑损益 9.9
借:在建工程 80
贷:长期借款——美元户 80
(3)2014年7月31日交易性金融资产的公允价值=7×1×6.34=44.38(万元人民币)
发生的公允价值变动的金额=44.38-31.6=12.78(万元人民币)
借:交易性金融资产——公允价值变动 12.78
贷:公允价值变动损益 12.78
(4)2014年7月份产生的汇兑损失=1-20+18-31.9-6+28+80=69.1(万元人民币)
2014年7月份计入当期损益的汇兑损失=1-20+18-31.9-6+28=-10.9(万元人民币),即计入当期损益的汇兑损益是汇兑收益10.9万元人民币。
①7月2日:
借:银行存款——人民币户 (100×6.31)631
财务费用——汇兑损益 1
贷:银行存款——美元户 (100×6.32)632
②7月10日:
借:原材料 (600×6.3+390)4170
应交税费——应交增值税(进项税额) 708.9
贷:应付账款——美元户 (600×6.3)3780
银行存款——人民币户 (390+708.9)1098.9
③7月14日:
借:应收账款——美元户 (600×6.33)3798
贷:主营业务收入 3 798
④7月20日:
借:银行存款——美元户 (500×6.34)3170
贷:应收账款——美元户 (500×6.3)3150
财务费用——汇兑损益 20
⑤7月22日:
借:应付账款——美元户 (600×6.3)3780
财务费用——汇兑损益 18
贷:银行存款——美元户 (600×6.33)3798
⑥7月25日:
借:交易性金融资产——成本 (5×1×6.32)31.6
贷:银行存款——美元户 31.6
⑦7月31日:
计提外币借款利息=2000×4%×1÷12=6.67(万美元)
借:在建工程 (6.67×6.34)42.29
贷:应付利息——美元户 42.29
(2)填表并编制会计分录:
银行存款账户汇兑损益=(1000-100+500-600-5)×6.34-(6300-632+3170-3798-31.6)=+31.9
(万元人民币)(收益)
应收账款账户汇兑损益=(500+600-500)×6.34-(3150+3798-3150)=+6(万元人民币)(收益)
长期借款账户汇兑损益=2000×6.34-12600=+80(万元人民币)(损失)
应付账款账户汇兑损益=(700+600-600)×6.34-(4410+3780-3780)=+28(万元人民币)(损失)
应付利息账户汇兑损益=6.67×6.34-42.29=0
借:银行存款——美元户 31.9
应收账款——美元户 6
贷:应付账款——美元户 28
财务费用——汇兑损益 9.9
借:在建工程 80
贷:长期借款——美元户 80
(3)2014年7月31日交易性金融资产的公允价值=7×1×6.34=44.38(万元人民币)
发生的公允价值变动的金额=44.38-31.6=12.78(万元人民币)
借:交易性金融资产——公允价值变动 12.78
贷:公允价值变动损益 12.78
(4)2014年7月份产生的汇兑损失=1-20+18-31.9-6+28+80=69.1(万元人民币)
2014年7月份计入当期损益的汇兑损失=1-20+18-31.9-6+28=-10.9(万元人民币),即计入当期损益的汇兑损益是汇兑收益10.9万元人民币。
你可能感兴趣的试题
A.确认债务重组收益80万元
B.确认资产处置利得130万元
C.确认商品销售收入90万元
D.确认其他综合收益100万元