简答题
会计
题号 #3220968
甲股份有限公司(以下简称“甲公司”)系生产家用电器的上市公司,实行事业部制管理,有A、B、C、D四个事业部,分别生产不同的家用电器,每一事业部为一个资产组,甲公司有关总部资产以及A、B、C、D四个事业部资料如下:
(1)甲公司的总部资产为一组电子数据处理设备,成本为1500万元,预计使用年限为20年。至2013年末,电子数据处理设备的账面价值为1200万元,预计剩余使用年限为16年,电子数据处理设备用于A、B、C三个事业部的行政管理,由于技术已经落后,其存在减值迹象。
(2)A资产组为一生产线,该生产线由X、Y、Z三部机器组成,该三部机器的成本分别为4000万元、6000万元、10000万元,预计使用年限为8年。至2013年年末,X、Y、Z机器的账面价值分别为2000万元、3000万元、5000万元,预计剩余使用年限均为4年。由于产品技术落后于其他同类产品,产品销量大额下降,2013年度比上年下降了45%。经对A资产组(包括分配的总部资产,下同)未来四年的现金流量进行预测并按适当的折现率折现后,甲公司预计A资产组未来现金流量现值为8480万元。甲公司无法合理预计A资产组公允价值减去处置费用的净额。因X、Y、Z机器均无法单独产生现金流量,因此也无法预计X、Y、Z机器各自的未来现金流量现值。甲公司估计X机器公允价值减去处置费用后的净额为1800万元,但无法估计Y、Z机器公允价值减去处置费用后的净额。
(3)B资产组为一条生产线,成本为1875万元,预计使用年限为20年。至2013年末,该生产线的账面价值为1500万元,预计剩余使用年限为16年。B资产组未出现减值迹象。经对B资产组(包括分配的总部资产,下同)未来16年的现金流量进行预测并按适当折现率折现后,甲公司预计B资产组未来现金流量现值为2600万元。甲公司无法合理预计B资产组公允价值减去处置费用后的净额。
(4)C资产组为一条生产线,成本为3750万元,预计使用年限为15年。至2013年末,该生产线的账面价值为2000万元,预计剩余使用年限为8年。由于实现营业利润远远低于预期,C资产组出现减值迹象。经对C资产组(包括分配的总部资产,下同)未来8年的现金流量进行预测并按适当的折现率折现后,甲公司预计C资产组未来现金流量现值为2016万元,甲公司无法合理预计C资产组公允价值减去处置费用后的净额。
(5)D资产组为新购入的生产小家电的丙公司。2013年2月1日,甲公司与乙公司签订《股权转让协议》,甲公司以9100万元的价格购买乙公司持有的丙公司70%的股权。4月15日,上述股权转让协议经甲公司临时股东大会和乙公司股东会批准通过。4月25日,甲公司支付了上述股权转让款。
5月31日,丙公司改选了董事会,甲公司提名的董事占半数以上,按照公司章程规定,财务和经营决策需董事会半数以上成员表决通过,当日丙公司可辨认净资产的公允价值为12000万元,甲公司与乙公司在该项交易前不存在关联方关系,D资产组不存在减值迹象。
至2013年12月31日,丙公司可辨认净资产按照购买日的公允价值持续计算的账面价值为13000万元,甲公司估计包括商誉在内的D资产组的可收回金额为13500万元。
其他资料如下:
①上述总部资产,以及A、B、C资产组相关资产均采用年限平均法计提折旧,预计净残值均为零。
②电子数据处理设备按各资产组的账面价值和剩余使用年限加权平均计算的账面价值比例进行分配。
③除上述所给资料外,不考虑其他因素。
要求:根据上述资料,分析回答下列题。
1.计算甲公司2013年12月31日电子数据处理设备和A、B、C资产组及其各组成部分应计提的减值准备,并编制相关会计分录;计算甲公司电子数据处理设备和A、B、C资产组及其各组成部分于2014年度应计提的折旧额。将上述相关数据填列在“甲公司2013年资产减值准备及2014年折旧计算表”内。
2.计算甲公司2013年12月31日商誉应计提的减值准备,并编制相关的会计分录。
参考答案
暂无
答案解析
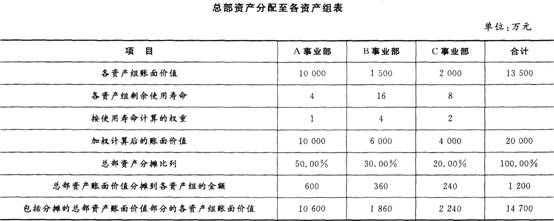
1.【答案】计算甲公司2013年12月31日电子数据处理设备和A、B、C资产组及其各组成部分应计提的减值准备,并编制相关会计分录;计算甲公司电子数据处理设备和A、B、C资产组及其各组成部分于2014年度应计提的折旧额。①将总部资产分配至各资产组。总部资产的账面价值,应当首先根据各资产组的账面价值和剩余使用寿命加权平均计算的账面价值分摊比例进行分摊,具体如下:
②将分摊总部资产后的资产组资产账面价值与其可收回金额进行比较,确定计提减值金额。
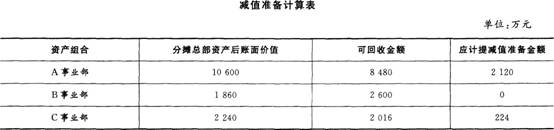
③将各资产组的减值额在总部资产和各资产组之间分配。A事业部减值额分配给总部资产的数额=2120×(600÷10600)=120(万元),分配给A事业部本身的数额=2120×(10000÷10600)=2000(万元)。B事业部可收回金额2600万元,未发生减值。C事业部减值额分配给总部资产的数额=224×(240÷2240)=24(万元),分配给C事业部本身的数额=224×(2000÷2240)=200(万元)。
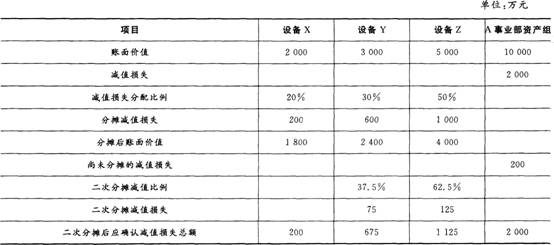
④将A事业部的损失分配至每个具体设备。
⑤计提减值的会计分录:
借:资产减值损失——A资产组(设备X200万元、设备Y675万元、设备21125万元) 2000
——C资产组 200
——电子设备 144
贷:固定资产减值准备 2 344
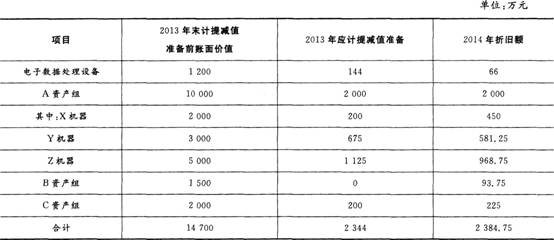
⑥计算总部资产和A、B、C资产组及其各组成部分于2014年度应计提的折旧额。总部资产应计提折旧额=(1200-144)÷16=66(万元);X设备应计提折旧额=(2000-200)÷4=450(万元);Y设备应计提折旧额=(3000-675)÷4=581.25(万元);Z设备应计提折旧额=(5000-1125)÷4=968.75(万元);A资产组2014年应计提折旧额=450+581.25+968.75=2000(万元);B资产组2014年应计提折旧额=1500÷16=93.75(万元);C资产组2014年应计提折旧额=(2000-200)÷8=225(万元)。
⑦甲公司2013年资产减值准备及2014年折旧计算表:
2.【答案】计算甲公司2013年12月31日商誉应计提的减值准备,并编制相关的会计分录。
(1)甲公司合并丙公司时形成的商誉价值=9100-12000×70%=700(万元)
(2)丙公司总商誉=700÷70%=1000(万元)
(3)丙公司包括商誉的2013年末净资产账面价值=13000+1000=14000(万元);D资产组的可收回金额为13500万元,则总减值为500万元,由于商誉的价值为1000万元,足以抵补减值损失,其中属于甲公司负担的部分为500万元的70%,即350万元,具体分录如下:
借:资产减值损失350
贷:商誉减值准备350
②将分摊总部资产后的资产组资产账面价值与其可收回金额进行比较,确定计提减值金额。
③将各资产组的减值额在总部资产和各资产组之间分配。A事业部减值额分配给总部资产的数额=2120×(600÷10600)=120(万元),分配给A事业部本身的数额=2120×(10000÷10600)=2000(万元)。B事业部可收回金额2600万元,未发生减值。C事业部减值额分配给总部资产的数额=224×(240÷2240)=24(万元),分配给C事业部本身的数额=224×(2000÷2240)=200(万元)。
④将A事业部的损失分配至每个具体设备。
⑤计提减值的会计分录:
借:资产减值损失——A资产组(设备X200万元、设备Y675万元、设备21125万元) 2000
——C资产组 200
——电子设备 144
贷:固定资产减值准备 2 344
⑥计算总部资产和A、B、C资产组及其各组成部分于2014年度应计提的折旧额。总部资产应计提折旧额=(1200-144)÷16=66(万元);X设备应计提折旧额=(2000-200)÷4=450(万元);Y设备应计提折旧额=(3000-675)÷4=581.25(万元);Z设备应计提折旧额=(5000-1125)÷4=968.75(万元);A资产组2014年应计提折旧额=450+581.25+968.75=2000(万元);B资产组2014年应计提折旧额=1500÷16=93.75(万元);C资产组2014年应计提折旧额=(2000-200)÷8=225(万元)。
⑦甲公司2013年资产减值准备及2014年折旧计算表:
2.【答案】计算甲公司2013年12月31日商誉应计提的减值准备,并编制相关的会计分录。
(1)甲公司合并丙公司时形成的商誉价值=9100-12000×70%=700(万元)
(2)丙公司总商誉=700÷70%=1000(万元)
(3)丙公司包括商誉的2013年末净资产账面价值=13000+1000=14000(万元);D资产组的可收回金额为13500万元,则总减值为500万元,由于商誉的价值为1000万元,足以抵补减值损失,其中属于甲公司负担的部分为500万元的70%,即350万元,具体分录如下:
借:资产减值损失350
贷:商誉减值准备350

