简答题
会计
题号 #3220977
2010年初,A公司为其200名中层以上职员每人授予100份现金股票增值权,这些职员从2010年1月1日起在该公司连续服务3年,即可按照当时股价的增长幅度获得现金,该增值权应在2014年12月31日之前行使。A公司估计,该增值权在负债结算之前的每一资产负债表日以及结算日的公允价值和可行权后的每份增值权现金支出额如下:
单位:元
|
年份 |
公允价值 |
支付现金 |
|
2010年 |
28 |
|
|
2011年 |
30 |
|
|
2012年 |
36 |
32 |
|
2013年 |
42 |
40 |
|
2014年 |
|
50 |
要求:根据上述资料,分析回答下列题。
1.确定各期的费用并作相关的会计处理。
参考答案
暂无
答案解析
1.【答案】费用和应付职工薪酬计算过程表:
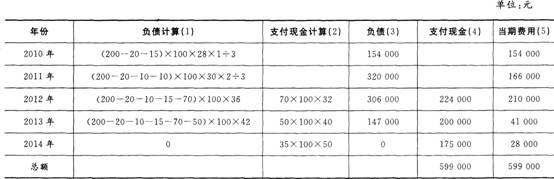
【注】(1)计算得(3),(2)计算得(4);当期(3)一前一期(3)+当期(4)=当期(5)
会计处理:
(1)2010年1月1日:授予日不作处理。
(2)2010年12月31日:
当期费用=累积费用=(200-20-15)×100×28×1÷3=154000(元)
借:管理费用等 154 000
贷:应付职工薪酬——股份支付 154 000
(3)2011年12月31日:
当期累积费用=(200-20-10-10)×100×30×2÷3=320000(元)
当期费用=当期累积费用一上期累积费用+当期因行权支付现金=320000-154000=166000(元)
借:管理费用等 166 000
贷:应付职工薪酬——股份支付 166 000
(4)2012年12月31日:
当期累积费用=(200-20-10-15-70)×100×36=306000(元)
当期因行权支付现金=70×100×32=224000(元)
当期费用=当期累积费用=上期累积费用+当期因行权支付现金=306000-320000+224000=210000(元)
借:管理费用等 210 000
贷:应付职工薪酬——股份支付 210 000
借:应付职工薪酬——股份支付 224 000
贷:银行存款 224 000
(5)2013年12月31日(第四年末),有50人行使了股票增值权。2014年12月31日(第五年末),剩余全部行使了股票增值权。
①2013年12月31日:
当期累积费用=(200-20-10-15-70-50)×100×42=147000(元)
当期因行权支付现金=50×100×40=200000(元)
当期费用=当期累积费用=上期累积费用+当期因行权支付现金=147000-306000+200000=41000(元)
借:公允价值变动损益 41 000
贷:应付职工薪酬——股份支付 41 000
借:应付职工薪酬——股份支付 200 000
贷:银行存款 200 000
②2014年12月31日:
当期累积费用=0
当期因行权支付现金=35×100×50=175000(元)
当期费用=当期累积费用-上期累积费用+当期因行权支付现金=O-147000+175000=28000(元)
借:公允价值变动损益 28 000
贷:应付职工薪酬——股份支付 28 000
借:应付职工薪酬——股份支付 175 000
贷:银行存款 175 000
【注】(1)计算得(3),(2)计算得(4);当期(3)一前一期(3)+当期(4)=当期(5)
会计处理:
(1)2010年1月1日:授予日不作处理。
(2)2010年12月31日:
当期费用=累积费用=(200-20-15)×100×28×1÷3=154000(元)
借:管理费用等 154 000
贷:应付职工薪酬——股份支付 154 000
(3)2011年12月31日:
当期累积费用=(200-20-10-10)×100×30×2÷3=320000(元)
当期费用=当期累积费用一上期累积费用+当期因行权支付现金=320000-154000=166000(元)
借:管理费用等 166 000
贷:应付职工薪酬——股份支付 166 000
(4)2012年12月31日:
当期累积费用=(200-20-10-15-70)×100×36=306000(元)
当期因行权支付现金=70×100×32=224000(元)
当期费用=当期累积费用=上期累积费用+当期因行权支付现金=306000-320000+224000=210000(元)
借:管理费用等 210 000
贷:应付职工薪酬——股份支付 210 000
借:应付职工薪酬——股份支付 224 000
贷:银行存款 224 000
(5)2013年12月31日(第四年末),有50人行使了股票增值权。2014年12月31日(第五年末),剩余全部行使了股票增值权。
①2013年12月31日:
当期累积费用=(200-20-10-15-70-50)×100×42=147000(元)
当期因行权支付现金=50×100×40=200000(元)
当期费用=当期累积费用=上期累积费用+当期因行权支付现金=147000-306000+200000=41000(元)
借:公允价值变动损益 41 000
贷:应付职工薪酬——股份支付 41 000
借:应付职工薪酬——股份支付 200 000
贷:银行存款 200 000
②2014年12月31日:
当期累积费用=0
当期因行权支付现金=35×100×50=175000(元)
当期费用=当期累积费用-上期累积费用+当期因行权支付现金=O-147000+175000=28000(元)
借:公允价值变动损益 28 000
贷:应付职工薪酬——股份支付 28 000
借:应付职工薪酬——股份支付 175 000
贷:银行存款 175 000
你可能感兴趣的试题
2
甲股份有限公司(以下简称“甲公司”)外币业务采用当日即期汇率进行折算,按季核算汇兑损益。
2014年6月30日有关外币账户余额如下:
长期借款1000万美元,系2013年10月借人的专门用于建造某生产线的外币借款,借款期限为24个月,年利率为6%,按季计提利息,每年1月和7月支付半年的利息,假定不考虑借款手续费。至2014年3月31日,该生产线正处于建造过程之中,已使用外币借款600万美元,预计将于2014年12月完工。2014年7月至9月,甲公司发生如下外币业务(假定不考虑增值税等相关税费):
(1)7月1日,为建造该生产线进口一套设备,并以外币银行存款100万美元支付设备购置价款。设备于当月投入安装。当日市场汇率为1美元=6.24元人民币。
(2)7月20日,将50万美元兑换为人民币,当日银行美元买入价为1美元=6.20元人民币,卖出价为1美元=6.30元人民币。兑换所得人民币已存入银行。当日市场汇率为1美元=6.25元人民币。
(3)8月1日,以外币银行存款向外国公司支付生产线安装费用120万美元。当日市场汇率为1美元=6.25元人民币。
(4)8月15日,收到第1季度发生的应收账款100万美元。当日市场汇率为1美元=6.27元人民币。
(5)9月30日,计提外币专门借款利息。假定外币专门借款应计利息通过“应付利息”科目核算。
当日市场汇率为1美元=6.27元人民币。
(6)第2季度剩余专门借款存在银行产生的利息收入为0.5万美元,已存人银行。
要求:根据上述资料,分析回答下列题。
1.编制2014年第3季度外币业务的会计分录。
2.计算2014年第3季度计入在建工程和当期损益的汇兑净损益。
3.编制与期末汇兑损益相关的会计分录。
2014年6月30日有关外币账户余额如下:
|
项目 |
外币金额(美元) |
折算汇率 |
折算人民币金额(元J |
|
银行存款(借方) |
400 |
6.26 |
2504 |
|
应收账款(借方) |
300 |
6.26 |
1878 |
|
长期借款(贷方) |
1000 |
6.26 |
6260 |
|
应付利息(贷方) |
15 |
6.26 |
93.9 |
(1)7月1日,为建造该生产线进口一套设备,并以外币银行存款100万美元支付设备购置价款。设备于当月投入安装。当日市场汇率为1美元=6.24元人民币。
(2)7月20日,将50万美元兑换为人民币,当日银行美元买入价为1美元=6.20元人民币,卖出价为1美元=6.30元人民币。兑换所得人民币已存入银行。当日市场汇率为1美元=6.25元人民币。
(3)8月1日,以外币银行存款向外国公司支付生产线安装费用120万美元。当日市场汇率为1美元=6.25元人民币。
(4)8月15日,收到第1季度发生的应收账款100万美元。当日市场汇率为1美元=6.27元人民币。
(5)9月30日,计提外币专门借款利息。假定外币专门借款应计利息通过“应付利息”科目核算。
当日市场汇率为1美元=6.27元人民币。
(6)第2季度剩余专门借款存在银行产生的利息收入为0.5万美元,已存人银行。
要求:根据上述资料,分析回答下列题。
1.编制2014年第3季度外币业务的会计分录。
2.计算2014年第3季度计入在建工程和当期损益的汇兑净损益。
3.编制与期末汇兑损益相关的会计分录。