甲上市公司发行公司债券为建造专用生产线筹集资金。有关资料如下:
(1)2010年12月31日,委托证券公司以7755万元的价格发行3年期分期付息公司债券。该债券面值为8000万元,票面年利率为4.5%,实际年利率为5.64%,每年付息一次,到期后按面值偿还。支付的发行费用与发行期间冻结资金产生的利息收入相等。
(2)生产线建造工程采用出包方式,于2011年1月1日开始动工,发行债券所得款项当Et全部支付给建造承包商,2012年12月31日所建造生产线达到预定可使用状态。
(3)假定各年度利息的实际支付日期均为下年度的1月10日;2014年1月10日支付2013年度利息,一并偿付面值。
(4)所有款项均以银行存款收付。
要求:根据上述资料,分析回答下列题。
1.计算甲公司该债券在各年末的摊余成本、应付利息金额、当年应予资本化或费用化的利息金额、利息调整的本年摊销额和年末余额,结果填入下列表格(不需列出计算过程)。
|
时间 |
2010年12月31日 |
2011年12月31日 |
2012年12月31日 |
2013年12月31日 |
|
|
|
面值 |
|
|
|
|
|
年末摊余成本 |
利息调整 |
|
|
|
|
|
合计 |
|
|
|
|
|
|
当年应予资本化或费用化的利息金额 |
|
|
|
|
|
|
年末应付利息金额 |
|
|
|
|
|
|
“利息调整”本年摊销额 |
|
|
|
|
|
(答案中的金额单位用万元表示,“应付债券”科目应列出明细科目)
参考答案
答案解析
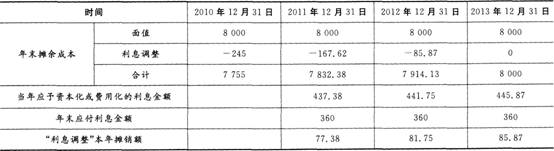
2.【答案】分别编制甲公司与债券发行、2011年12月31日和2013年12月31日确认债券利息、2014年1月10日支付利息和面值业务相关的会计分录:
(1)借:银行存款 7 755
应付债券——利息调整 245
贷:应付债券——面值 8 000
(2)借:在建工程 437.38
贷:应付利息 360
应付债券——利息调整 77.38
(3)借:财务费用 445.87
贷:应付利息 360
应付债券——利息调整 85.87
(4)借:应付利息 360
应付债券——面值 8 000
贷:银行存款 8 360
你可能感兴趣的试题
(1)与B公司签订协议,委托其代销商品一批。根据代销协议,B公司按代销商品协议价的5%收取手续费,并直接从代销款中扣除。该批商品的协议价为5万元,实际成本为3.6万元,商品已运往B公司。本月末收到B公司开来的代销清单,列明已售出该批商品的50%;同时收到已售出代销商品的代销款(已扣除手续费)。
(2)与C公司签订一项设备安装合同:该设备安装期为两个月,合同总价款为3万元,分两次收取。本月末收到第一笔价款1万元,并存人银行。按合同约定,安装工程完成日收取剩余的款项。至本月末,已实际发生安装成本1.2万元(假定均为安装人员工资)。
(3)向D公司销售一件特定商品。合同规定,该件商品须单独设计制造,总价款35万元,自合同签订日起两个月内交货。D公司已预付全部价款。至本月末,该商品尚未完工,已发生生产成本15万元(其中生产人员工资5万元,原材料10万元)。
(4)向E公司销售一批零配件。该批零配件的销售价格为100万元,实际成本为80万元。增值税专用发票及提货单已交给E公司。E公司已开出承兑的商业汇票,该商业汇票期限为三个月,到期日为12月10日。E公司因受场地限制,推迟到下月23日提货。
(5)与H公司签订一项设备维修服务协议。本月末,该维修服务完成并经H公司验收合格,同时收到H公司按协议支付的劳务款50万元,省广公司为完成该项维修服务,发生相关费用10.4万元(假定均为维修人员工资)。
(6)M公司退回2013年12月28日购买的商品一批,该批商品的销售价格为6万元,实际成本为4.7万元。该批商品的销售收入已在售出时确认,但款项尚未收取。经查明,退货理由符合原合同约定。本月末已办妥退货手续并开具红字增值税专用发票。
(7)计算本月应交所得税。假定该公司适用的所得税税率为25%,采用资产负债表债务法核算所得税,本期除题中条件外无其他纳税调整事项。
其他相关资料:
除上述经济业务外,省广公司登记9月份发生的其他收支类账户发生额如下:
|
账户名称 |
借方发生额(万元) |
贷方发生额(万元) |
|
营业外收入(政府补贴) |
|
20 |
|
营业外支出(罚没支出) |
4 |
|
|
管理费用(办公费) |
5 |
|
|
财务费用(银行借款利息费用) |
1 |
|
|
资产减值损失(存货跌价准备的计提) |
13 |
|
1.编制省广公司上述相关的会计分录。
2.编制省广公司9月份的利润表。(答案中的金额单位用万元表示)利润表
编制单位:省广公司2014年9月单位:万元
|
项目 |
金额 |
|
一、营业收人 |
|
|
减:营业成本 |
|
|
营业税金及附加 |
|
|
销售费用 |
|
|
管理费用 |
|
|
财务费用(收益以“一”号填列) |
|
|
资产减值损失 |
|
|
加:公允价值变动净收益(净损失以“一”号填列) |
|
|
投资收益(净损失以“一”号填列) |
|
|
二、营业利润(亏损以“一”号填列) |
|
|
加:营业外收入 |
|
|
减:营业外支出 |
|
|
三、利润总额(亏损总额以“一”填列) |
|
|
减:所得税费用 |
|
|
四、净利润(净亏损以“一”填列) |
|
|
五、每股净收益: |
|
|
(--)基本每股收益 |
|
|
(二)稀释每股收益 |
|