简答题
会计
题号 #3221007
甲公司、乙公司、丙公司和丁公司有关资料如下:
(1)丙公司从事机械制造业务,甲公司持有丙公司40%股权,乙公司持有丁公司90%股权,丁公司从事煤炭开采业务,甲公司将持有的丙公司40%股权,按3000万元的价格转让给乙公司,甲、乙公司之间无关联方关系。
(2)丙公司将除货币资金15000万元、持有的1000万元某上市公司股权以外的所有资产和负债出售给甲公司。出售净资产按资产评估值作价14800万元。
(3)丙公司向乙公司发行股份,购买乙公司所拥有的丁企业90%股权。发行股份总额为5000万股,每股面值1元,发行价格为8元/股。购买资产按资产评估值作价40000万元。交易完成后,丙公司主营业务由机械制造业务变更为煤炭开采业务。丙公司发行后总股本为15000万股,乙公司持有丙公司股份为9000万股,占本次发行后公司总股本的60%,成为丙公司的控股股东。
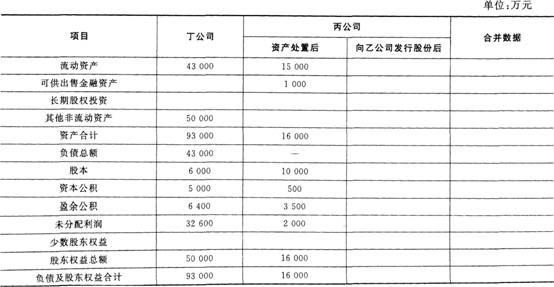
(4)丁企业合并日和丙公司资产处置后简要资产负债表如下:

(5)假定不考虑相关税费及利润分配因素。
要求:根据上述资料,分析回答下列题。
1.判断上述重组是否构成反向购买,并说明理由。
2.判断丙公司重组后的资产是否构成业务,并说明理由。
3.编制丙公司向乙公司发行股份的会计分录。
4.计算合并日合并财务报表中股本的数量及金额。
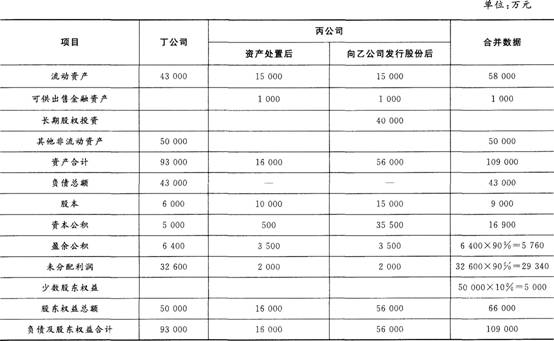
5.填列合并日简要资产负债表中丙公司向乙公司发行股份后的数据及合并数据。
参考答案
暂无
答案解析
1.【答案】属于反向购买。
理由:上述重组合并完成后,乙公司控股丙公司,控制其生产经营决策。
2.【答案】不构成业务。
理由:业务是指企业内部某些生产经营活动或资产负债的组合,该组合具有投入、加工处理和产出能力,能够独立计算其成本费用或所产生的收入。丙公司出售资产后,仅剩下现金、可供出售的金融资产,丙公司保留的资产不构成业务。
3.【答案】丙公司向乙公司发行股份的会计分录:
借:长期股权投资 40 000
贷:股本 5 000
资本公积——股本溢价 35 000
4.【答案】合并数量反映母公司(丙公司)发行在外普通股数量,即15000万股;合并后丁公司原股东(乙公司)持有丙公司的股权比例为60%(9000÷15000×100%),如果假定丁公司发行本企业普通股在合并后主体享有同样的股权比例,则丁公司应当发行的普通股股数为3600万股(6000×90%÷60%-6000×90%),股本金额=6000×90%+3600=9000(万元)。
5.【答案】见下表:
理由:上述重组合并完成后,乙公司控股丙公司,控制其生产经营决策。
2.【答案】不构成业务。
理由:业务是指企业内部某些生产经营活动或资产负债的组合,该组合具有投入、加工处理和产出能力,能够独立计算其成本费用或所产生的收入。丙公司出售资产后,仅剩下现金、可供出售的金融资产,丙公司保留的资产不构成业务。
3.【答案】丙公司向乙公司发行股份的会计分录:
借:长期股权投资 40 000
贷:股本 5 000
资本公积——股本溢价 35 000
4.【答案】合并数量反映母公司(丙公司)发行在外普通股数量,即15000万股;合并后丁公司原股东(乙公司)持有丙公司的股权比例为60%(9000÷15000×100%),如果假定丁公司发行本企业普通股在合并后主体享有同样的股权比例,则丁公司应当发行的普通股股数为3600万股(6000×90%÷60%-6000×90%),股本金额=6000×90%+3600=9000(万元)。
5.【答案】见下表: